

O Comitê Gestor do IBS confirmou, numa reunião em São Paulo no dia 12 de agosto, que o split payment não vai estrear em janeiro de 2027 como estava previsto. A notícia circulou como um alívio, mas vale separar bem o que aconteceu: o mecanismo não foi cancelado, só ficou sem data nova, e o resto do cronograma da reforma tributária continua de pé.
Existe uma confusão fácil de cair aqui: ouvir que adiaram uma peça da reforma e relaxar como se o ano de 2027 tivesse ficado mais leve inteiro. Não ficou. O que mudou foi só o mecanismo de cobrança de uma parte do imposto, não o imposto em si.
O que exatamente foi adiado
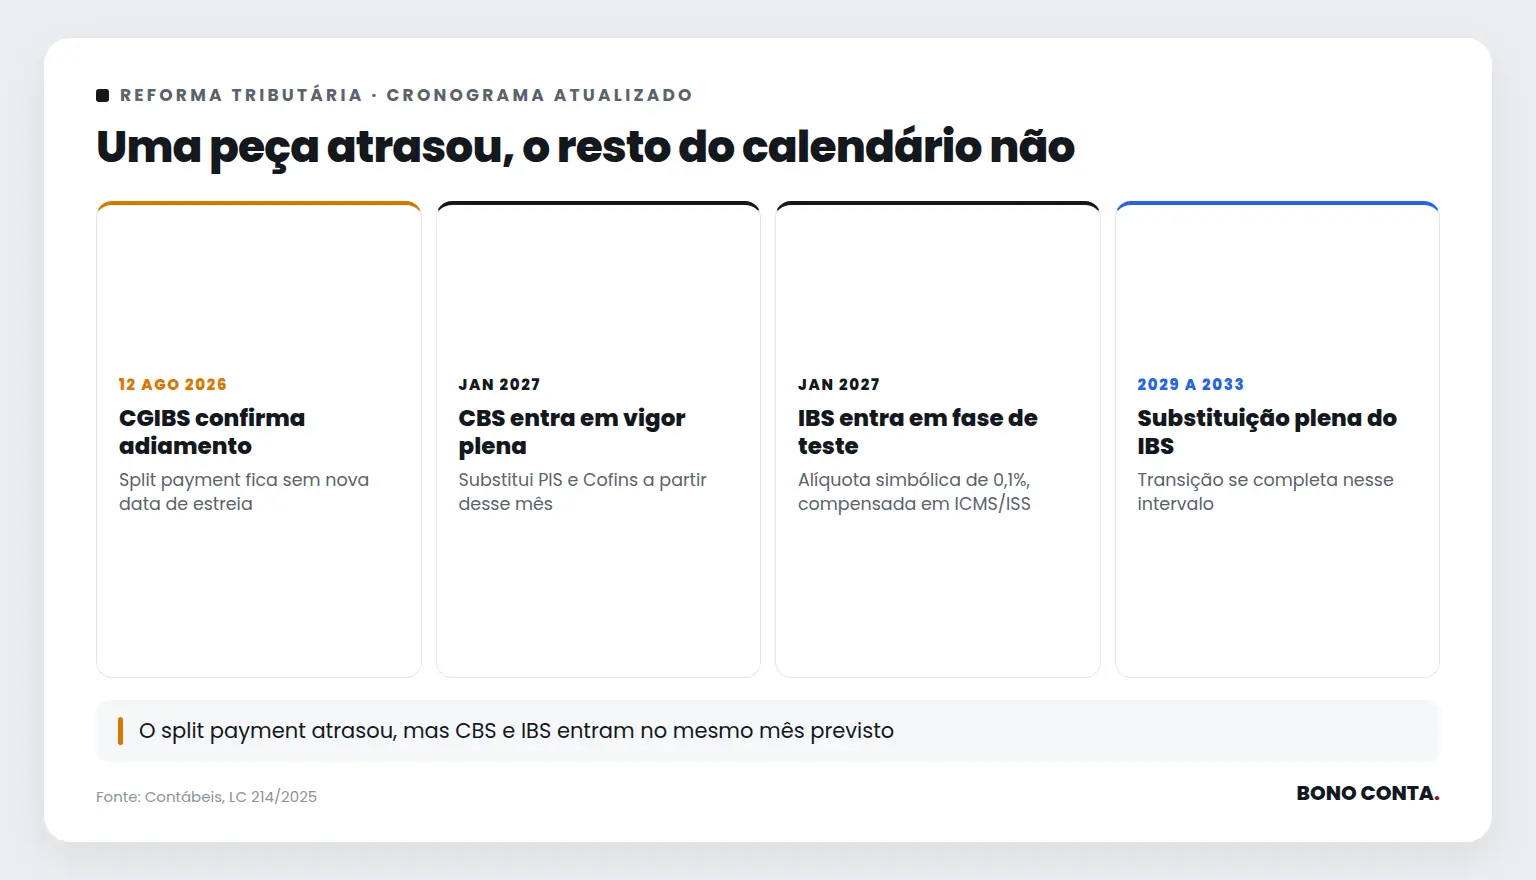
O split payment é o mecanismo que separa automaticamente o IBS e a CBS no momento do pagamento, antes do dinheiro chegar ao vendedor. Segundo declaração de Pricilla Santana, vice-presidente do Comitê Gestor do IBS, à imprensa após a reunião de 12 de agosto, essa peça específica não vai funcionar em janeiro de 2027 porque as instituições financeiras pediram mais prazo pra adaptar seus sistemas: ela classificou o mecanismo como uma das ferramentas de maior complexidade técnica de toda a reforma.
O mecanismo não foi cancelado, só ficou sem data de estreia definida. E, quando começar, a primeira fase deve ser facultativa e restrita a operações entre empresas, sem abranger o consumidor final de cara.
O que continua valendo em janeiro de 2027
Aqui está o ponto que a notícia do adiamento não deixa claro: a CBS entra em vigor plena em janeiro de 2027, substituindo PIS e Cofins. O IBS, nesse mesmo mês, entra numa fase de teste, com alíquota simbólica de 0,1%, compensada por uma redução equivalente de ICMS e ISS, e a substituição plena do IBS só se completa entre 2029 e 2033.
Ou seja, o choque de caixa de janeiro de 2027 não sumiu. O que ficou pra depois foi só a forma automática de separar o imposto na hora do pagamento. Sua empresa ainda precisa se preparar pra apurar e recolher CBS a partir daquele mês, com ou sem split payment funcionando.
“Se o split payment atrasou, ganhei mais tempo pra me organizar.” Ganhou tempo pro mecanismo, não pro imposto
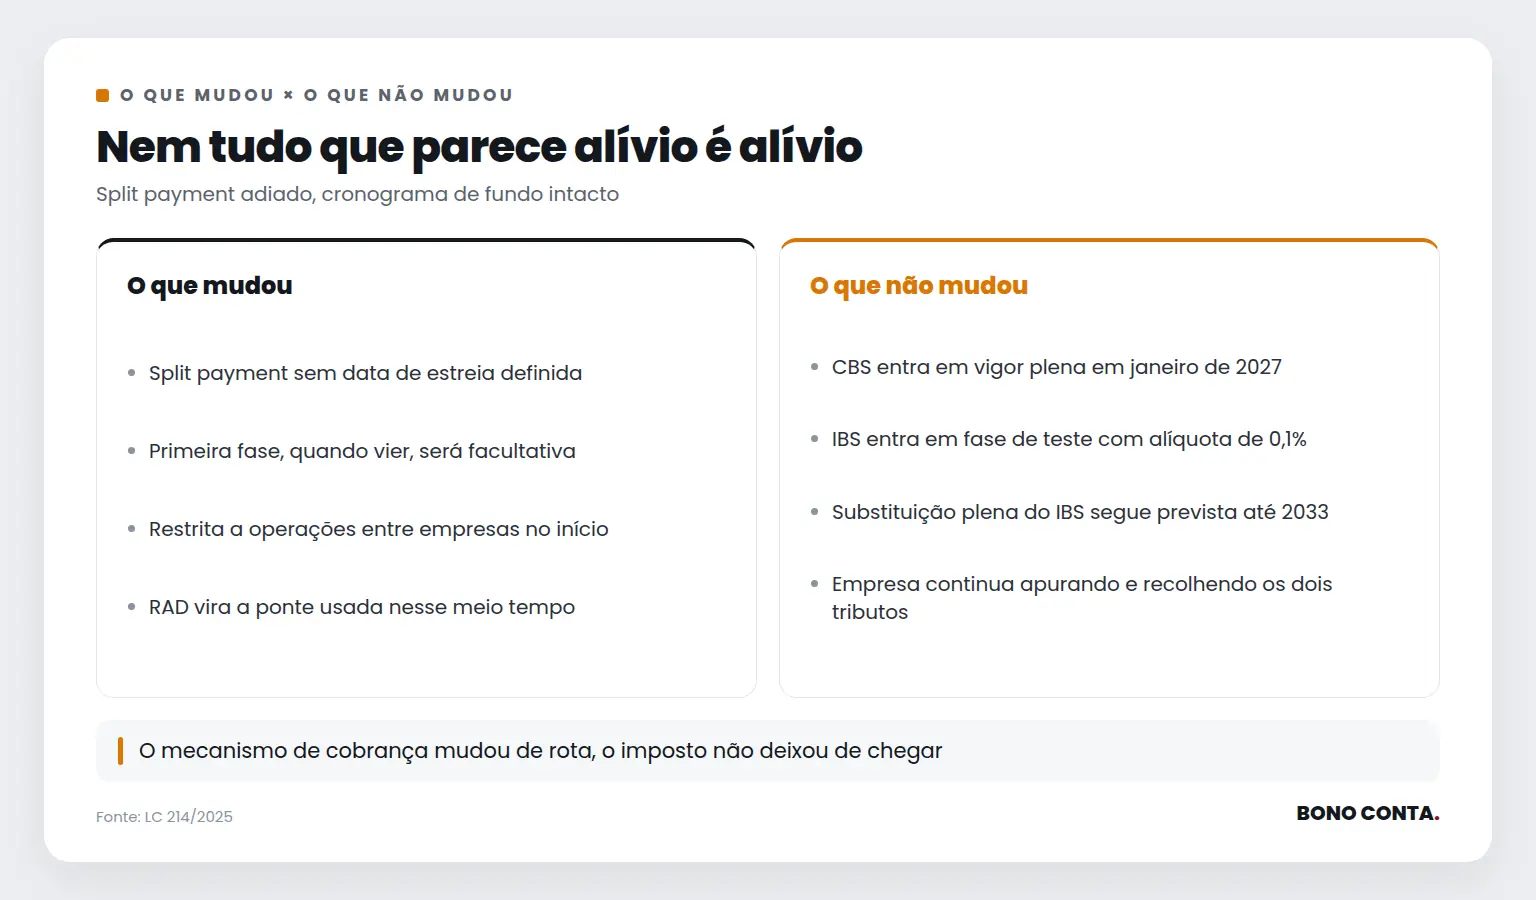
Enquanto o split payment não entra em operação, existe uma ponte prevista na própria Lei Complementar 214/2025: o RAD, Recolhimento pelo Adquirente. Nesse modelo, quem compra é que recolhe o IBS e a CBS, usado justamente quando o meio de pagamento não permite a separação automática. É opcional, e deve começar restrito a operações entre empresas.
Isso significa que o recolhimento automático não desapareceu do seu dia a dia em 2027, só troca de rota. Continua sendo trabalho de apurar corretamente o que sai em cada venda, só que por um caminho técnico diferente do que estava anunciado originalmente.
A diferença entre quem lê “adiado” e para, e quem entende o que continua correndo
Quem só lê a manchete do adiamento vai empurrar o planejamento pra depois, achando que ganhou fôlego. Quem se antecipa entende que o cronograma de fundo, CBS plena e IBS em teste a partir de janeiro, não mudou uma vírgula, só o mecanismo específico de cobrança automática que estava previsto pro mesmo mês.
Já mostramos aqui como funciona a estreia gradual do split payment; esse adiamento é a atualização mais recente daquele cronograma, não uma mudança de rota. Traduzir o que continua valendo pro seu fluxo de caixa específico é trabalho de quem acompanha a reforma de perto, não de quem lê uma notícia de alívio e desacelera.
Se sua empresa está esperando o split payment pra só então se preparar, vale revisar esse cronograma com a Bono Conta antes de janeiro de 2027 chegar.
Com informações de Contábeis · CGIBS confirma adiamento do split payment. Análise e texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.



