

Empresas têm levado a reforma tributária ao Judiciário para resolver problemas que nasceram muito antes dela: excluir um valor da base do PIS, derrubar uma cobrança de IRPJ, reativar uma isenção que acabou. O argumento costuma ser o mesmo, e soa razoável: se a nova lei diz que aquilo não será tributado, por que continuar cobrando agora?
A resposta não está na reforma. Está em dois artigos do Código Tributário Nacional escritos em 1966, que separam duas coisas que o empresário costuma juntar numa palavra só. O imposto e a multa não voltam no tempo do mesmo jeito. E é essa diferença que decide se a lei nova alcança ou não o seu processo antigo.
O imposto do passado segue a lei do passado
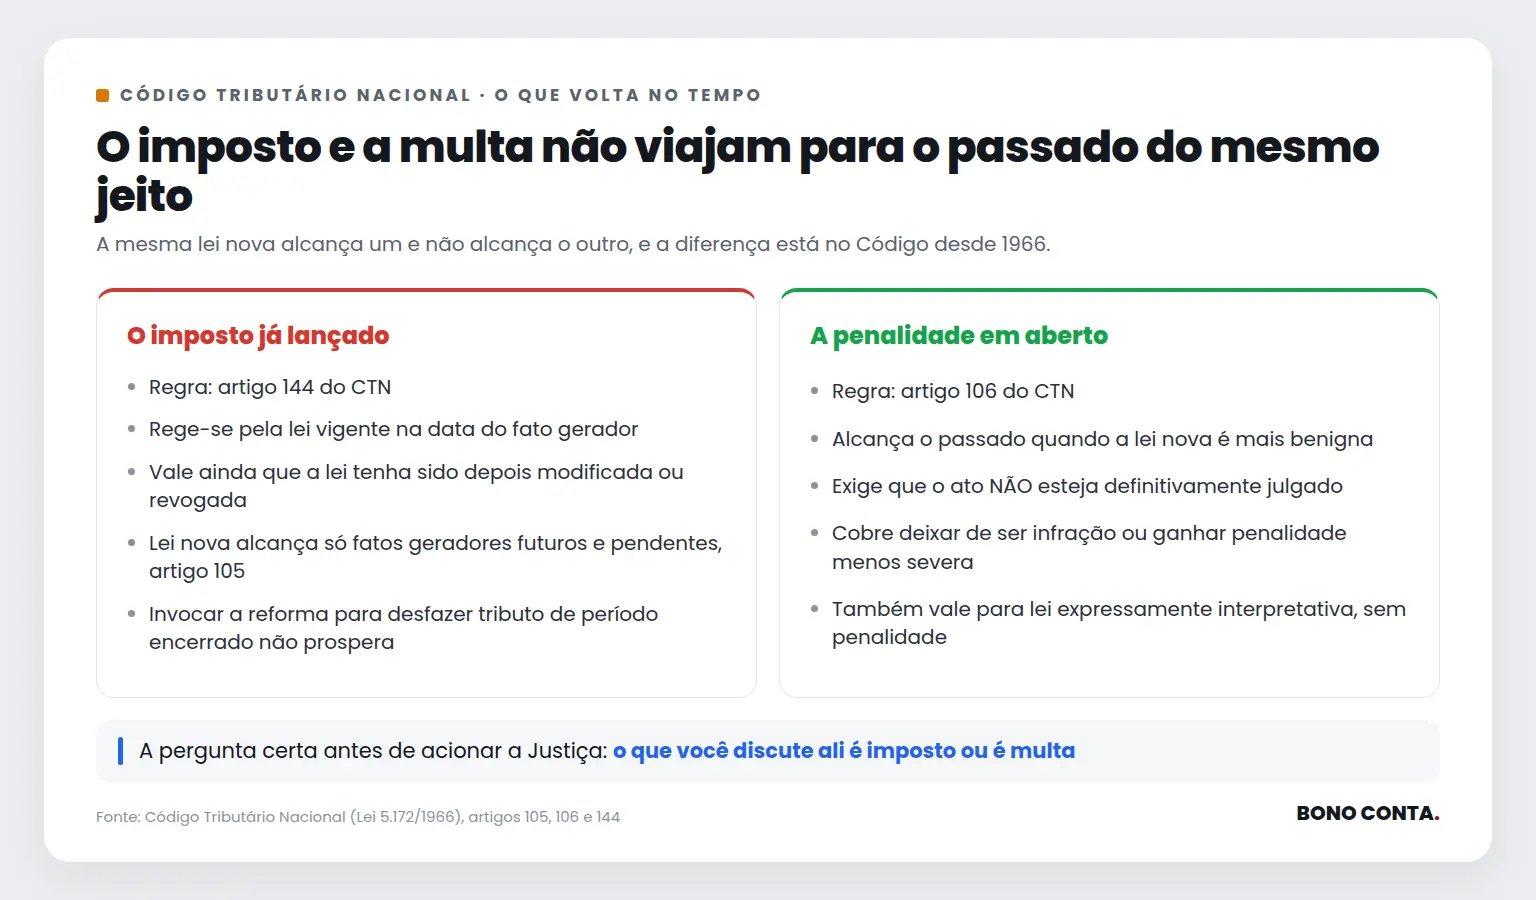
O artigo 144 do CTN é direto: o lançamento reporta-se à data da ocorrência do fato gerador e rege-se pela lei então vigente, ainda que posteriormente modificada ou revogada. O artigo 105 completa: a legislação tributária aplica-se aos fatos geradores futuros e aos pendentes.
Traduzindo: o tributo devido em 2023 é o tributo de 2023. Uma lei de 2025 que muda a regra dali para frente não desfaz o que já aconteceu. Não importa quão claramente a nova lei diga que aquela receita deixou de ser tributada, porque ela está falando de outro tributo e de outro tempo.
A penalidade é a exceção, e ela tem porta própria
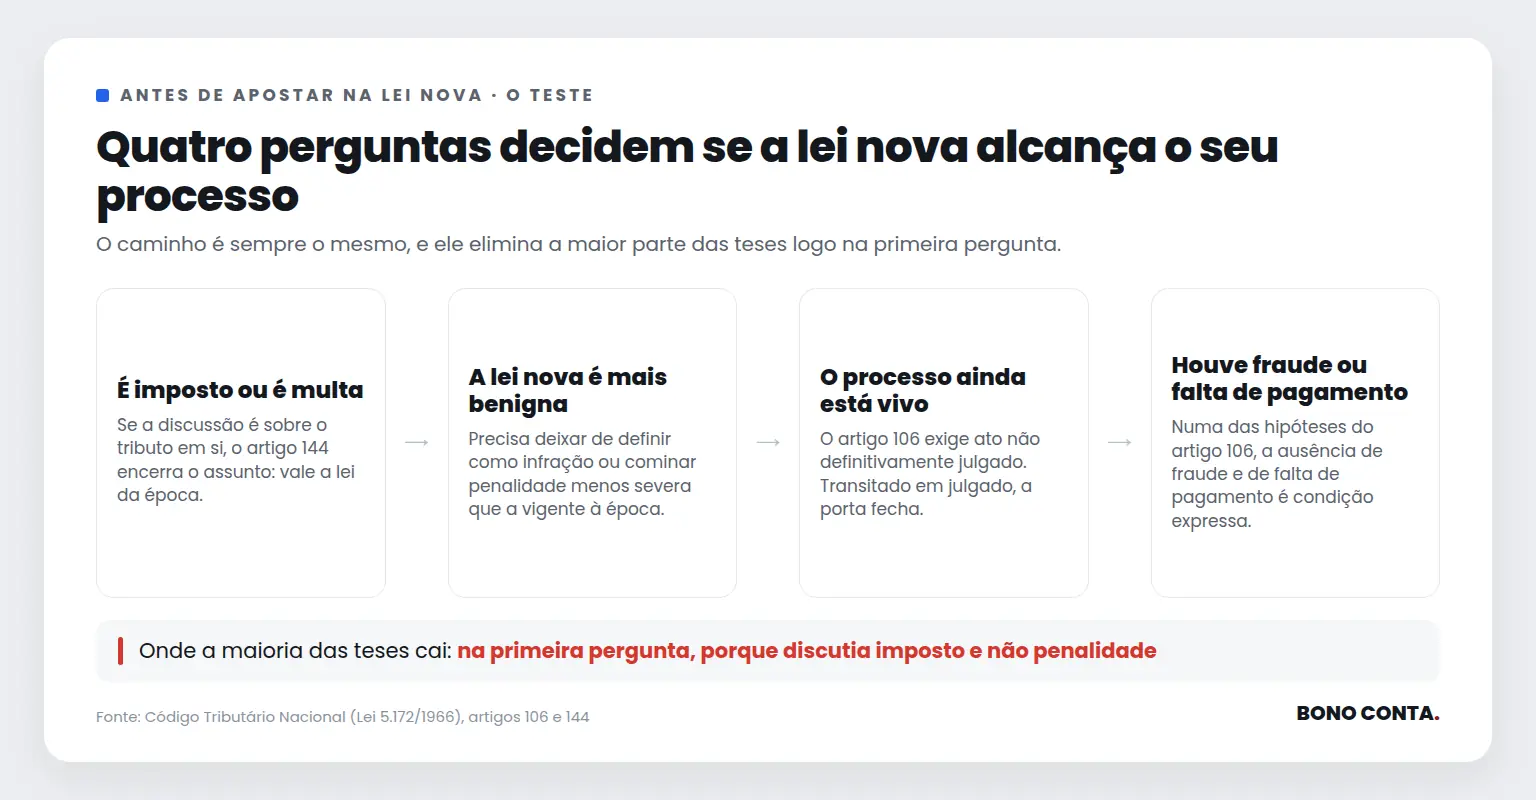
Aqui a lógica se inverte. O artigo 106 diz que a lei se aplica a ato ou fato pretérito em duas situações. A primeira, quando for expressamente interpretativa, excluída a aplicação de penalidade. A segunda, e é a que interessa, tratando-se de ato não definitivamente julgado: quando a lei nova deixa de definir aquilo como infração, quando deixa de tratá-lo como contrário a uma exigência, desde que não tenha havido fraude nem falta de pagamento, ou quando comina penalidade menos severa que a da época.
É a lei mais benigna alcançando o passado. Vale para a multa, não para o imposto. E depende de uma condição que muita gente ignora: o processo não pode estar definitivamente julgado.
“Mas a reforma diz que isso não é mais tributado.”
Diz, e é verdade, só que sobre outra coisa. Quando a regulamentação afirma que determinado valor fica fora da base do IBS e da CBS, ela está tratando de tributos que passam a existir na transição. Isso não diz nada sobre o PIS, a Cofins, o IRPJ ou a CSLL de um período encerrado, que têm base, fato gerador e lei próprios.
É exatamente nesse ponto que a maior parte dessas ações encontra resistência. O argumento pede que a lei nova produza efeito retroativo sobre o tributo, e o Código diz que ela não produz. Não é uma questão de mérito da tese: é de calendário.
Onde a porta está realmente aberta
Se a discussão for sobre penalidade, o cenário muda. Multa revogada ou reduzida por lei posterior alcança processos que ainda não transitaram em julgado, por força do artigo 106. Vale abrir os autos e conferir a situação de cada um, porque essa verificação não acontece sozinha e ninguém do outro lado vai fazê-la por você.
E o terreno acabou de se mover de novo. A Lei Complementar 236, sancionada em setembro de 2026, colocou teto nas multas tributárias e criou circunstâncias atenuantes no próprio Código. Toda vez que uma lei nova mexe em penalidade, ela abre uma janela para trás nos processos ainda vivos.
O processo que ninguém releu depois da lei mudar
Existe um tipo de prejuízo que não aparece em lugar nenhum da contabilidade: o da empresa que tinha direito a uma redução e não pediu, porque ninguém voltou ao processo antigo depois que a regra mudou. O passivo continua lá, no valor da lei velha, sendo corrigido todo mês.
Separar o que é imposto do que é multa, e depois cruzar cada penalidade em aberto com o que a legislação fez desde então, não é trabalho de leitura de notícia. Exige olhar processo por processo, ver em que fase cada um está e saber qual lei posterior tocou naquele ponto específico.
Se a sua empresa tem processo fiscal antigo em aberto, vale conferir com a Bono Conta o que mudou na lei desde que ele começou.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.



