

A reforma tributária de 2026, ainda em fase experimental, já está transformando a dinâmica empresarial ao impactar diretamente contratos, preços e escolhas de fornecedores. Longe de ser apenas uma preocupação futura, essas mudanças exigem atenção imediata de CEOs e CFOs, que agora incorporam as novas regras tributárias em suas estratégias de negócios e decisões financeiras diárias.
Durante anos, a reforma foi tema de bastidor, coisa do departamento fiscal e da equipe de sistemas. Isso acabou. Hoje, CEOs, CFOs e conselhos já revisam contratos, critérios de escolha de fornecedores, políticas de preço, projeções financeiras e até operações de compra e venda de empresas por causa do novo modelo. A transição saiu do rodapé do balanço e virou pauta de estratégia.
A reforma saiu da sala do contador e entrou na sala do dono
O ponto que assusta não é a data final. É a velocidade com que as decisões de hoje já dependem do desenho novo. Um contrato de três anos assinado agora vai atravessar a virada inteira. Uma tabela de preços definida sem olhar a nova carga por setor pode nascer com a margem errada. Um fornecedor escolhido só pelo menor preço pode custar o seu crédito de imposto lá na frente.
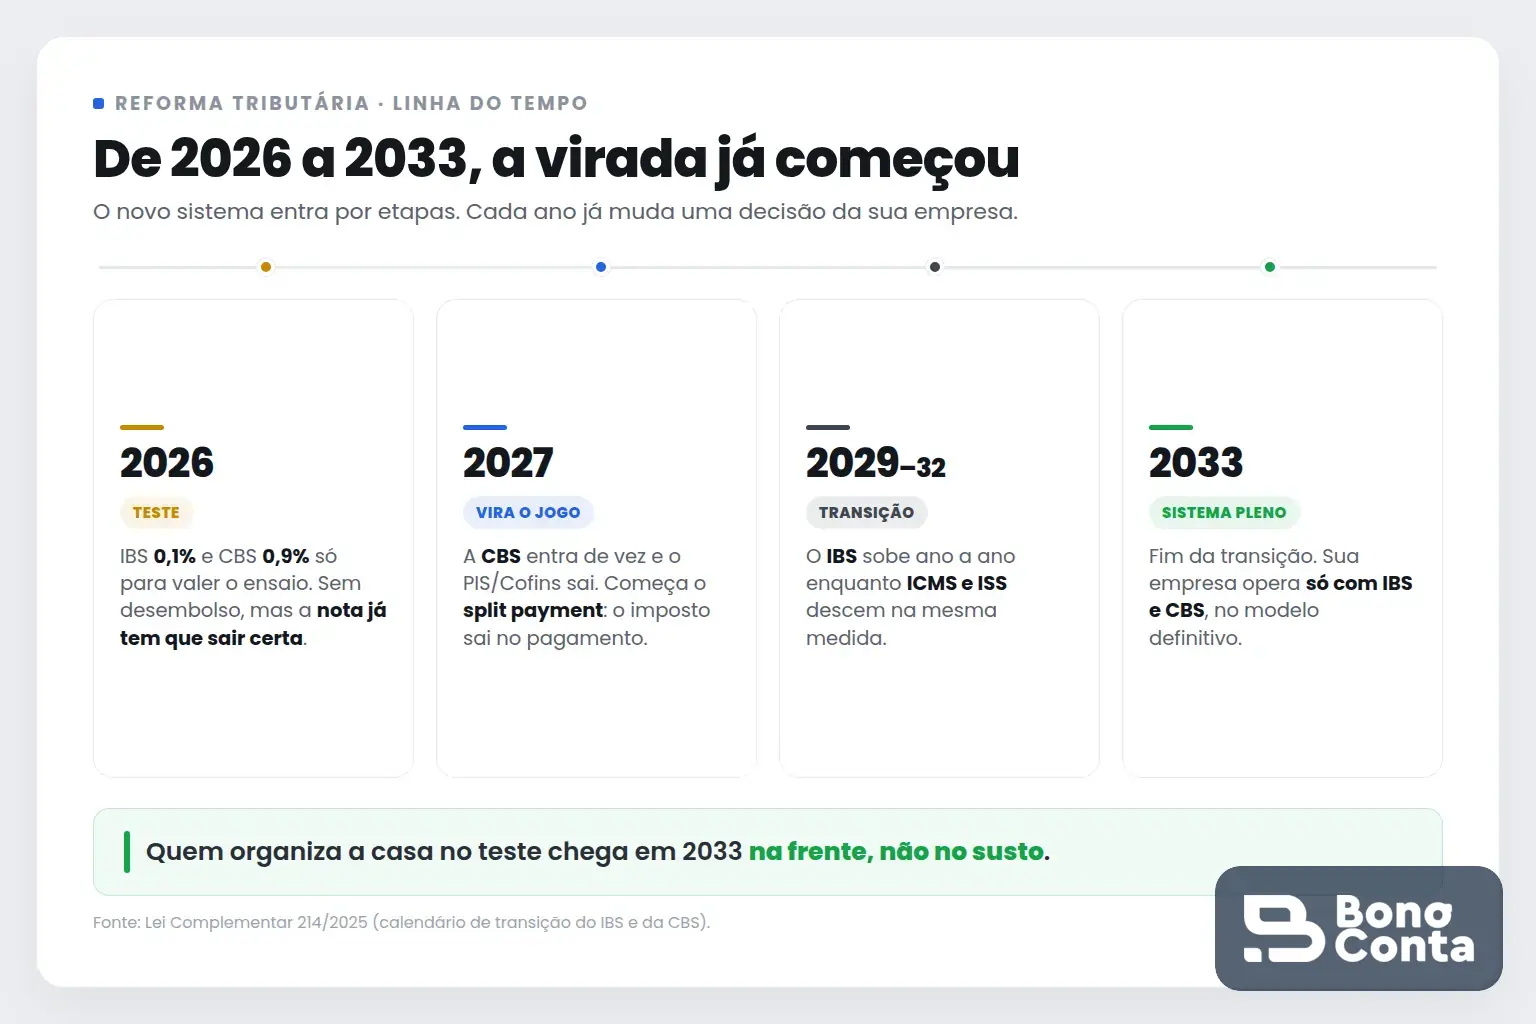
Ou seja: mesmo sem cobrança cheia, o novo sistema já está no presente das decisões. E ele entra por etapas, uma a cada ano, até 2033.
“Mas 2026 é só teste.” Sim. E o teste é onde se ganha a virada
É verdade que 2026 tem caráter informativo. O IBS entra a 0,1% e a CBS a 0,9%, sem desembolso real, porque o valor é compensável com PIS e Cofins. A Receita Federal e o Comitê Gestor do IBS deixaram claro, em ato conjunto, que a apuração deste ano serve para calibrar o sistema, desde que a empresa cumpra as obrigações acessórias.
Aqui mora a armadilha. “Sem desembolso” não é o mesmo que “sem trabalho”. A nota fiscal já precisa sair com os campos novos de IBS e CBS preenchidos corretamente. Quem trata 2026 como um ano para ignorar chega em 2027, quando a CBS passa a valer de verdade, tendo que aprender no susto o que poderia ter treinado com rede de proteção. O teste não é um adiamento. É o ensaio geral pago pela casa.
Agora o seu crédito de imposto depende de quem você contrata
Esta é a mudança que mais mexe com a rotina de compras, e a que menos gente percebeu. No mundo do ICMS, o seu crédito dependia basicamente do imposto destacado na nota do fornecedor. No novo modelo, a regra vira: o crédito de IBS e CBS só se concretiza quando o fornecedor efetivamente recolhe o tributo na etapa anterior da cadeia.
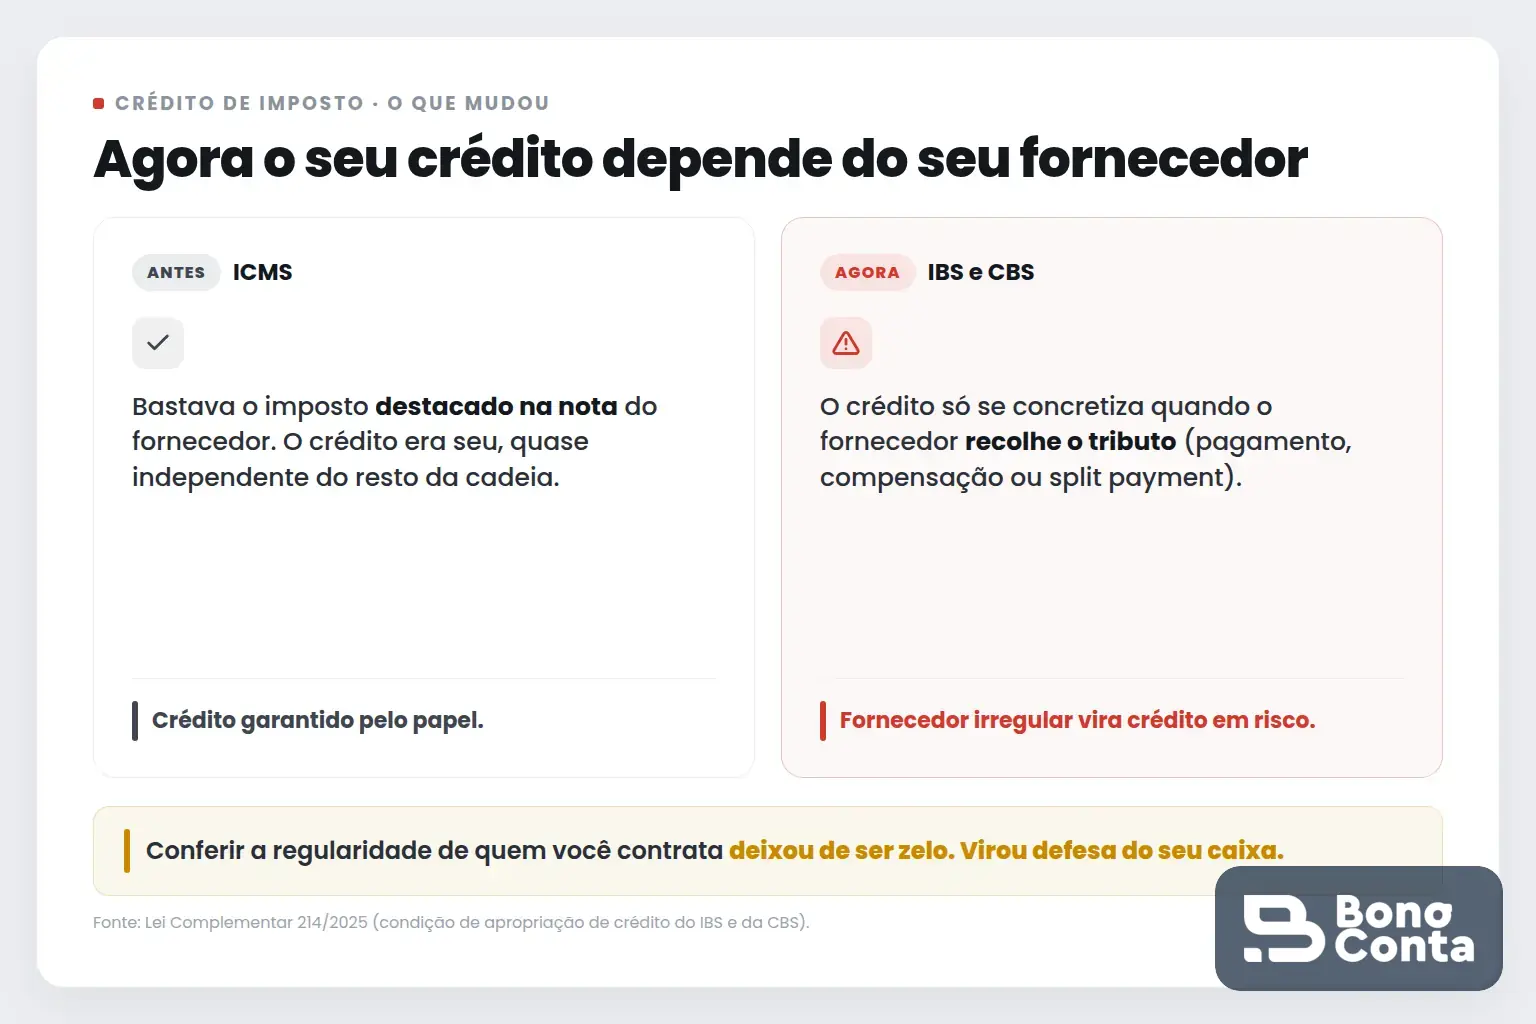
Traduzindo para o caixa: contratar um fornecedor irregular pode significar comprar, pagar e não conseguir aproveitar o crédito. A conformidade fiscal de quem está do outro lado da nota passou a ser problema seu também. Conferir a regularidade de fornecedores deixou de ser zelo excessivo e virou defesa direta da sua margem.
Split payment: o imposto sai antes de o dinheiro entrar
A partir de 2027 entra em cena o split payment, previsto na mesma lei da reforma. No momento em que o pagamento é liquidado, o sistema financeiro separa a parcela de IBS e CBS e a envia direto ao Fisco. O fornecedor recebe apenas o valor líquido da operação.
Parece detalhe técnico, mas é uma mudança de fluxo de caixa. Aquele intervalo em que o tributo ficava no seu caixa antes do recolhimento simplesmente encolhe. Empresas que trabalham no limite do capital de giro precisam reprojetar o caixa desde já, e não descobrir o aperto no primeiro mês de operação real.
Contratos e preços: o que revisar antes que a conta chegue
Dois campos pedem revisão imediata. O primeiro é o dos contratos longos: quem absorve a variação de carga tributária durante a transição, você ou o outro lado? Sem uma cláusula clara, a diferença vira briga ou prejuízo. O segundo é o da política de preços: a carga por setor muda ao longo da transição, e uma tabela montada no piloto automático pode estar corroendo a margem sem ninguém perceber.
Repactuar preço e contrato com base no novo desenho não é correr atrás do prejuízo. É chegar na frente, com número na mão, enquanto o concorrente ainda acha que tem tempo.
Onde a Bono Conta entra nessa conta
Reforma tributária não se resolve com uma planilha genérica baixada da internet. Ela se resolve lendo o seu caso: o seu setor, os seus contratos, os seus fornecedores, o seu regime e a sua margem. É exatamente esse o trabalho de uma contabilidade consultiva.
Na Bono Conta, nós ajudamos a sua empresa a organizar a nota fiscal já no período de teste, avaliar a regularidade dos fornecedores que sustentam o seu crédito, simular o impacto do novo modelo sobre preço e margem, projetar o caixa com o split payment e revisar as cláusulas dos contratos que atravessam a transição. Menos susto, mais decisão com base em número.
A reforma já começou a cobrar atenção, mesmo antes de cobrar imposto. Fale com a Bono Conta e transforme a transição em vantagem, enquanto ela ainda é preparação, e não emergência.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.



