As sociedades cooperativas estão diante de uma nova oportunidade: a Receita Federal e o Comitê Gestor do Imposto sobre Bens e Serviços (CGIBS) disponibilizaram a opção pelo regime específico do IBS e da CBS no Portal de Serviços da Receita Federal. Esta iniciativa é parte das transformações introduzidas pela Reforma Tributária, que busca simplificar e otimizar a carga tributária para diferentes setores.
Para muitos gestores, o emaranhado tributário brasileiro é um desafio constante, consumindo tempo e recursos que poderiam ser direcionados para o crescimento do negócio. A complexidade do sistema frequentemente leva à dependência de consultorias externas e a um foco desproporcional em burocracias, em vez de estratégias de expansão. Agora, as cooperativas têm a chance de aliviar essa carga com a nova opção de regime.
O que a nova opção realmente traz?
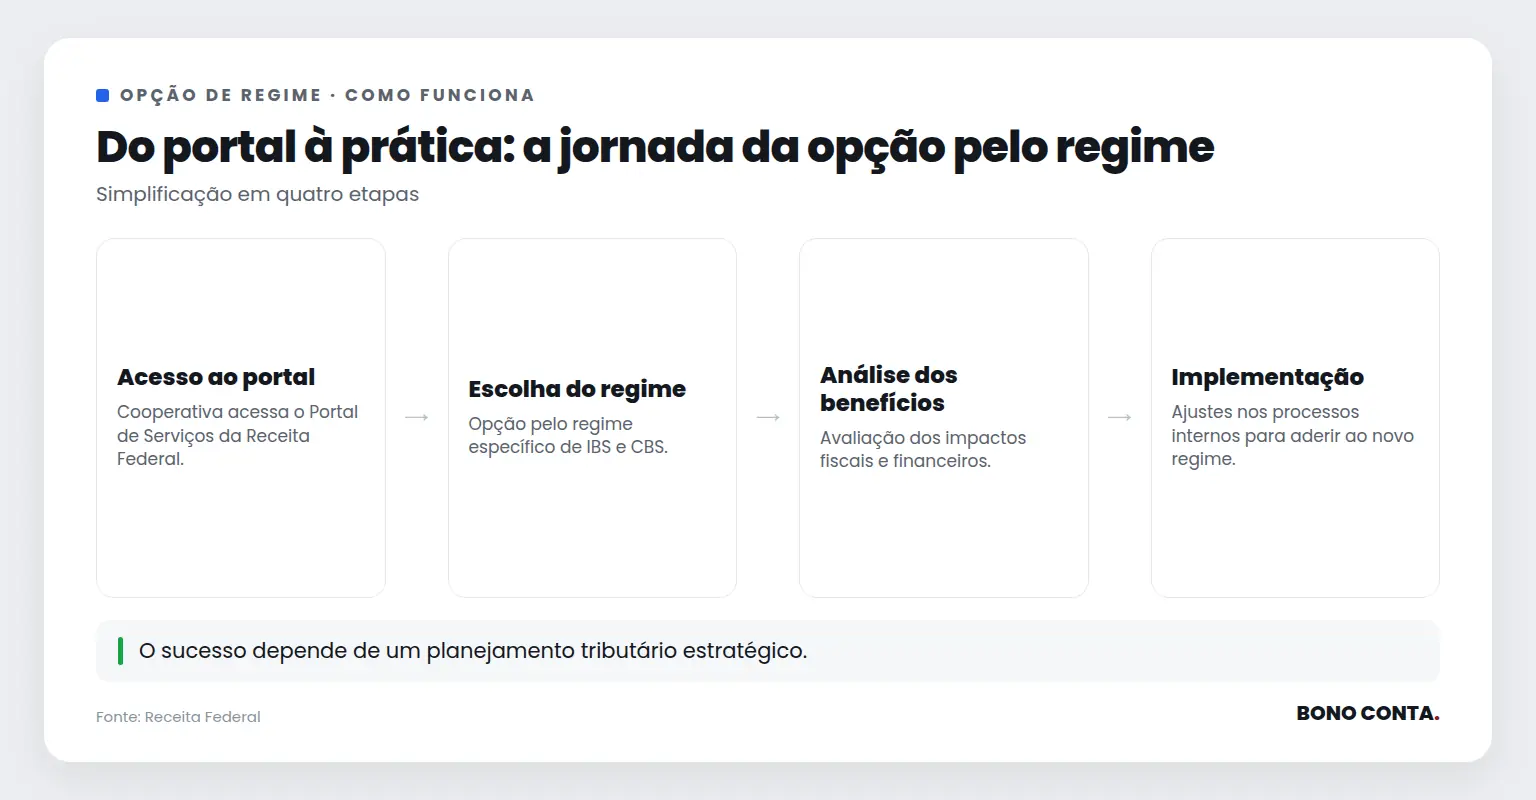
O regime específico de IBS e CBS para cooperativas foi desenhado para simplificar e trazer clareza às obrigações fiscais. Essa mudança promete uma economia significativa, especialmente para cooperativas que enfrentam desafios únicos em comparação a outras empresas. A Receita Federal, ao disponibilizar essa funcionalidade, visa facilitar o acesso e incentivar a adesão ao novo regime, com o objetivo de tornar o ambiente tributário menos oneroso e mais transparente.
Além disso, o novo regime pode oferecer uma estrutura mais adaptada às particularidades das cooperativas, que muitas vezes operam em setores com margens de lucro apertadas. A simplificação das obrigações fiscais pode resultar em menos tempo gasto em burocracias e mais recursos disponíveis para investir em áreas estratégicas do negócio.
Impactos no planejamento tributário
Com a nova possibilidade de optar por um regime específico, as cooperativas podem revisar suas estratégias de planejamento tributário. Essa alteração permite uma análise mais detalhada de como as obrigações fiscais impactam o fluxo de caixa e a rentabilidade. A adesão ao novo regime pode reduzir a carga tributária, liberando recursos que podem ser reinvestidos no negócio, aumentando assim a competitividade e a capacidade de expansão das cooperativas.
As cooperativas que optarem por essa mudança têm a oportunidade de reavaliar seus processos internos e identificar áreas onde a eficiência pode ser melhorada. O foco pode ser redirecionado para o desenvolvimento de novos produtos ou serviços, em vez de ser consumido pela gestão de complexidades fiscais.
“Será que vale a pena?” Sim, e aqui está o porquê
Embora mudanças no sistema tributário possam gerar dúvidas, a opção pelo regime específico de IBS e CBS é projetada para beneficiar as cooperativas. A simplificação das obrigações fiscais significa menos tempo gasto com burocracias e mais foco no core business. Além disso, as condições tributárias podem ser mais favoráveis, especialmente para cooperativas que operam em setores com margens apertadas, permitindo um melhor aproveitamento dos recursos disponíveis.
Para muitas cooperativas, a capacidade de se adaptar rapidamente às mudanças regulatórias pode ser a diferença entre a estagnação e o crescimento. A clareza e a previsibilidade oferecidas pelo novo regime permitem uma gestão mais eficaz dos recursos e uma resposta mais rápida às oportunidades de mercado.
A diferença entre antecipar-se e reagir
A diferença entre quem prospera e quem estagna frequentemente reside na capacidade de antecipar-se às mudanças. Cooperativas que se preparam para aderir ao regime específico de IBS e CBS podem se beneficiar de uma estrutura tributária mais eficiente e previsível, fortalecendo sua competitividade e sustentando o crescimento a longo prazo.
Entretanto, converter essas oportunidades em benefícios concretos requer um entendimento profundo das nuances fiscais. A contabilidade consultiva é essencial nesse processo, ajudando a transformar mudanças regulatórias em vantagens competitivas específicas para cada setor e operação.
Para entender como essas mudanças podem beneficiar a sua cooperativa, a Bono Conta oferece insights valiosos.
Oportunidades para a sua empresa
- Simplificação do processo tributário para cooperativas.
- Possibilidade de redução da carga tributária.
- Liberação de recursos para investimento e expansão.
- Melhoria na previsibilidade e eficiência tributária.
- Aumento da competitividade no mercado.
Com informações de Notícias Fiscais. Análise e texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.