

Uma empresa que vem cumprindo direitinho as obrigações acessórias do IBS e da CBS, mas nunca formalizou no sistema da Receita quem é o contador responsável por essa parte, pode achar que está protegida e não estar. O Ato Conjunto RFB/CGIBS nº 5, assinado em 12 de agosto, regulamentou o Programa Nacional de Conformidade Tributária para 2026, e um dos requisitos do caminho de recuperação previsto nele é justamente indicar e manter esse profissional num sistema eletrônico específico da Receita.
Existe um hábito comum entre empresários: achar que ter contador já resolve qualquer exigência que mencione a palavra contabilidade. O ato conjunto trata disso de um jeito mais específico, e essa diferença pode custar uma proteção que a empresa nem sabia que tinha direito de perder.
O que o Ato Conjunto realmente exige
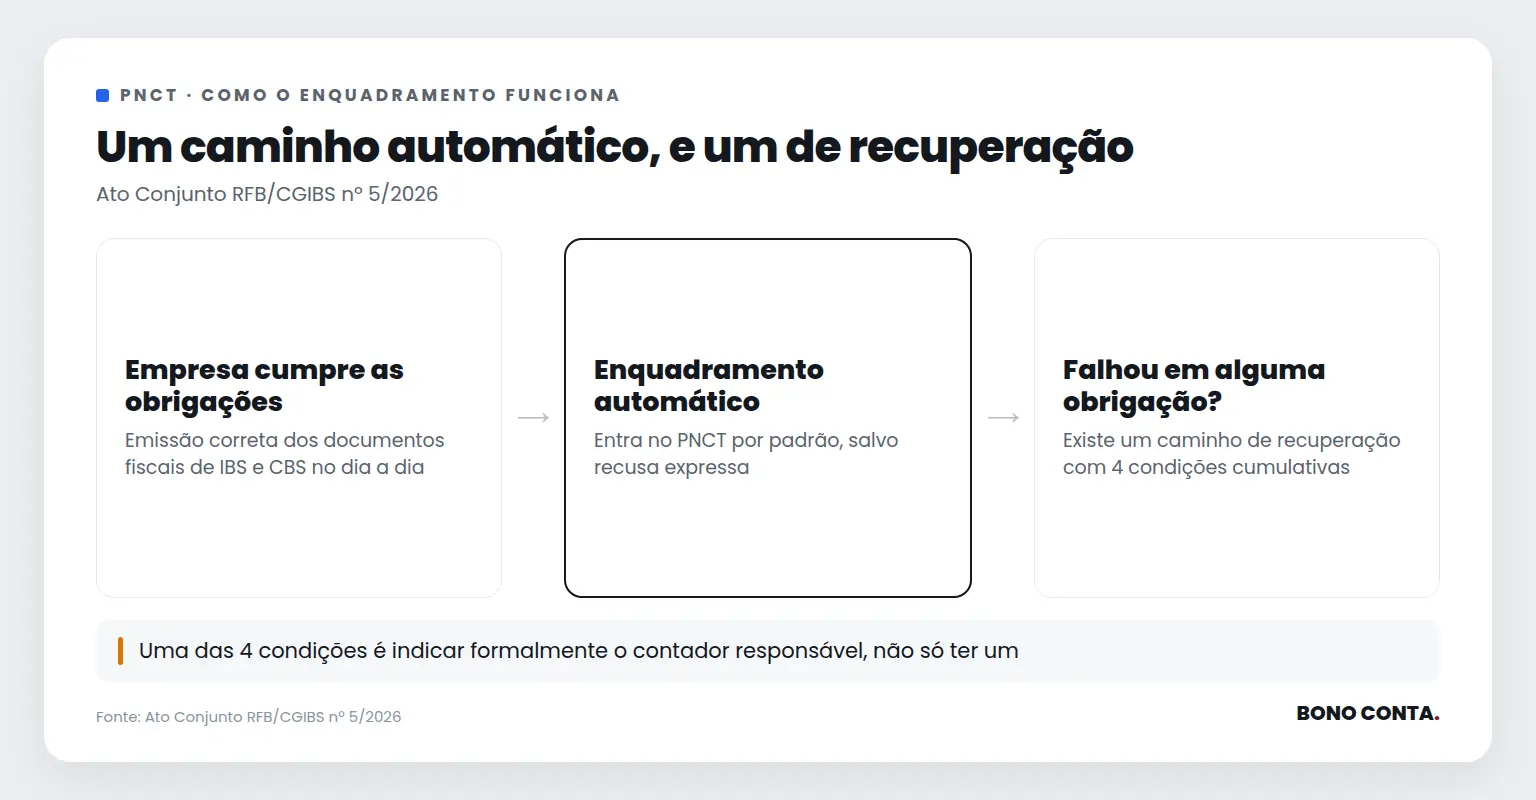
A regra principal é simples: quem cumpre as obrigações acessórias do IBS e da CBS já entra automaticamente no Programa Nacional de Conformidade Tributária para 2026, salvo manifestação em sentido contrário. Não é um cadastro que a empresa precisa pedir, é um enquadramento por padrão.
O problema aparece pra quem falha nessas obrigações. Nesse caso, existe um caminho de recuperação: a empresa continua enquadrada se atender, ao mesmo tempo, quatro condições. Aumento contínuo na emissão correta de documentos fiscais com os campos de IBS e CBS certos, resposta dentro do prazo a intimações e comunicações sobre esses documentos, correção das inconsistências apontadas até 31 de dezembro de 2026, e indicação de um profissional de contabilidade responsável pela conformidade fiscal, mantido ativo no sistema.
O que está em jogo pra quem fica dentro do programa
O texto oficial garante duas coisas concretas pra quem permanece enquadrado. Primeiro, ações de cruzamento de dados e monitoramento da Receita não contam, sozinhas, como início de um procedimento de fiscalização, o que preserva o direito da empresa de corrigir por conta própria antes que o caso vire outra coisa. Segundo, mantém o prazo de sessenta dias já previsto na Lei Complementar 214/2025 pra regularização.
Ficar fora do programa não está descrito no ato como punição automática, mas significa abrir mão dessas duas garantias específicas justamente no ano de transição pro novo modelo, quando mais provavelmente vão aparecer inconsistências nos documentos fiscais.
“Eu já tenho contador, isso não me afeta.” Ter não é a mesma coisa que indicar
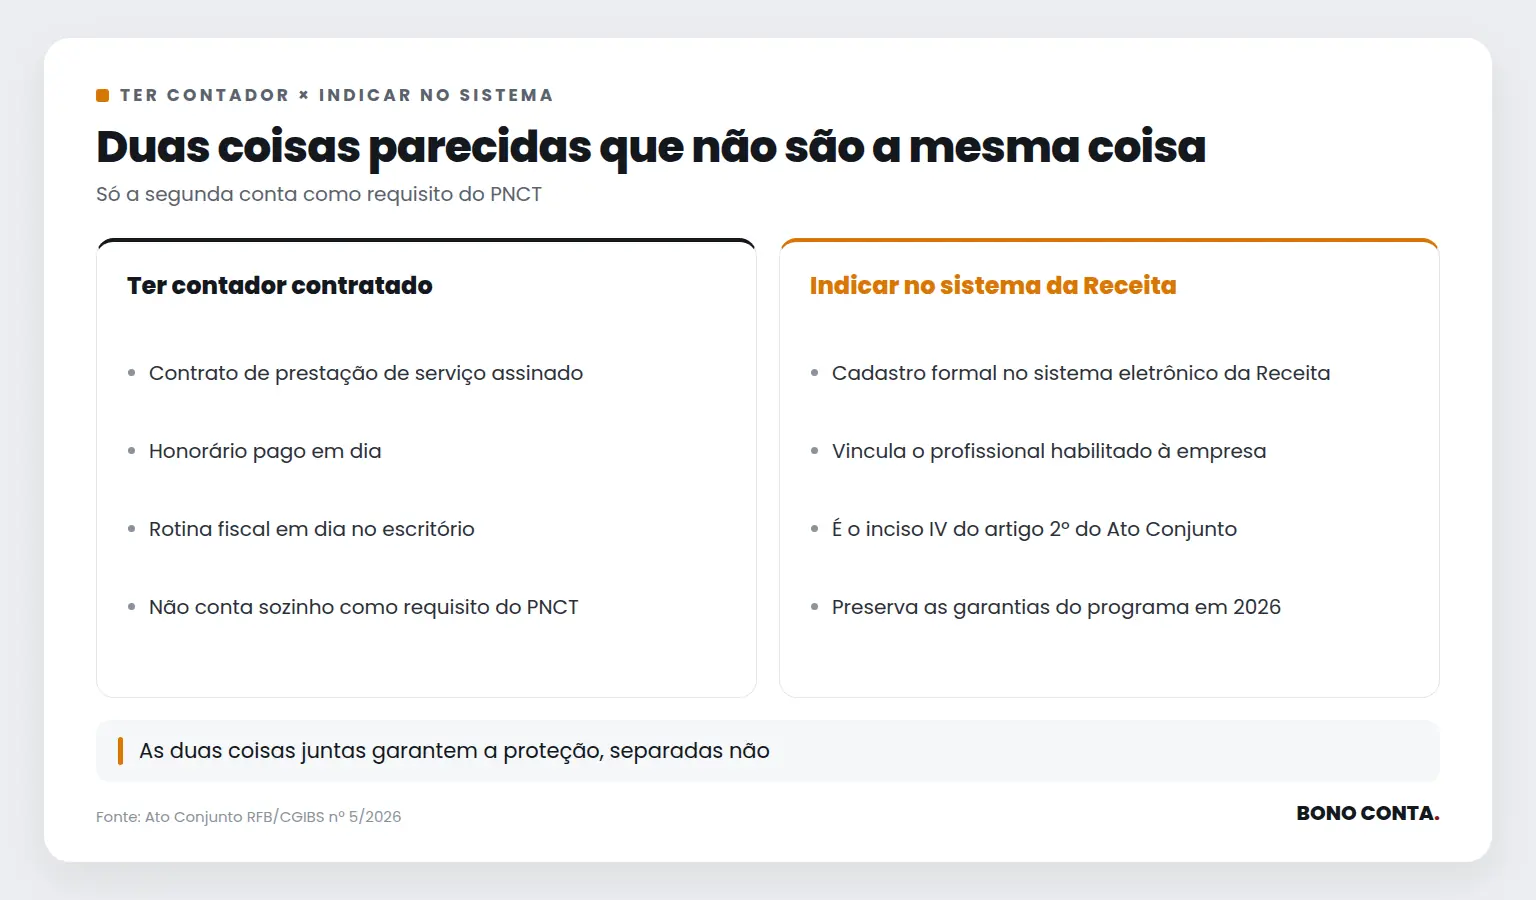
Aqui mora o detalhe que mais passa despercebido. O ato não exige só que a empresa tenha um profissional de contabilidade cuidando da rotina fiscal, exige que esse profissional seja indicado formalmente, através de um sistema eletrônico que controla a habilitação e o acesso a serviços digitais da Receita. É um passo administrativo separado do contrato de prestação de serviço contábil que a empresa já tem.
Empresas que trocaram de contador recentemente, ou que nunca passaram por esse cadastro específico, podem estar tecnicamente sem esse requisito atendido mesmo pagando honorário em dia. Vale conferir se essa indicação está feita, não presumir que está.
A diferença entre quem confere esse detalhe agora e quem descobre tarde demais
Quem só ouve falar do programa de conformidade em tom de oportunidade de negócio vai continuar tratando isso como assunto de contador, não de empresário. Quem se antecipa entende que a indicação formal é um requisito que depende da própria empresa autorizar, não só do escritório de contabilidade executar sozinho.
Traduzir esse requisito pra sua situação específica, confirmar se o cadastro está feito e corrigir se não estiver é trabalho de quem acompanha de perto, não de quem lê o ato uma vez e assume que já está tudo certo.
Se você não tem certeza se esse cadastro foi feito pra sua empresa, vale confirmar com a Bono Conta antes que a rotina de fim de ano chegue.
Com informações de Receita Federal · Ato Conjunto RFB/CGIBS nº 5/2026. Análise e texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.



