Em 15 de setembro de 2026, a promulgação da Lei Complementar nº 237 trouxe uma reviravolta significativa para as resseguradoras sediadas no Brasil. Essa legislação introduziu um conjunto de benefícios fiscais que promete aliviar a carga tributária em três frentes distintas, com efeitos que se estenderão até 2030. A medida visa fortalecer a competitividade das resseguradoras brasileiras ao longo dos próximos anos, proporcionando um fôlego financeiro crucial para o setor.
Para os empresários do setor de resseguros, a carga tributária sempre foi um desafio silencioso. Custos invisíveis, como a elevada alíquota da Contribuição Social sobre o Lucro Líquido (CSLL) e o adicional de Imposto de Renda sobre Pessoa Jurídica (IRPJ), corroem as margens de lucro de maneira quase imperceptível. Com a nova legislação, há uma oportunidade de alívio, mas também a necessidade de um planejamento estratégico para maximizar os benefícios.
Redução da alíquota de CSLL: um alívio imediato
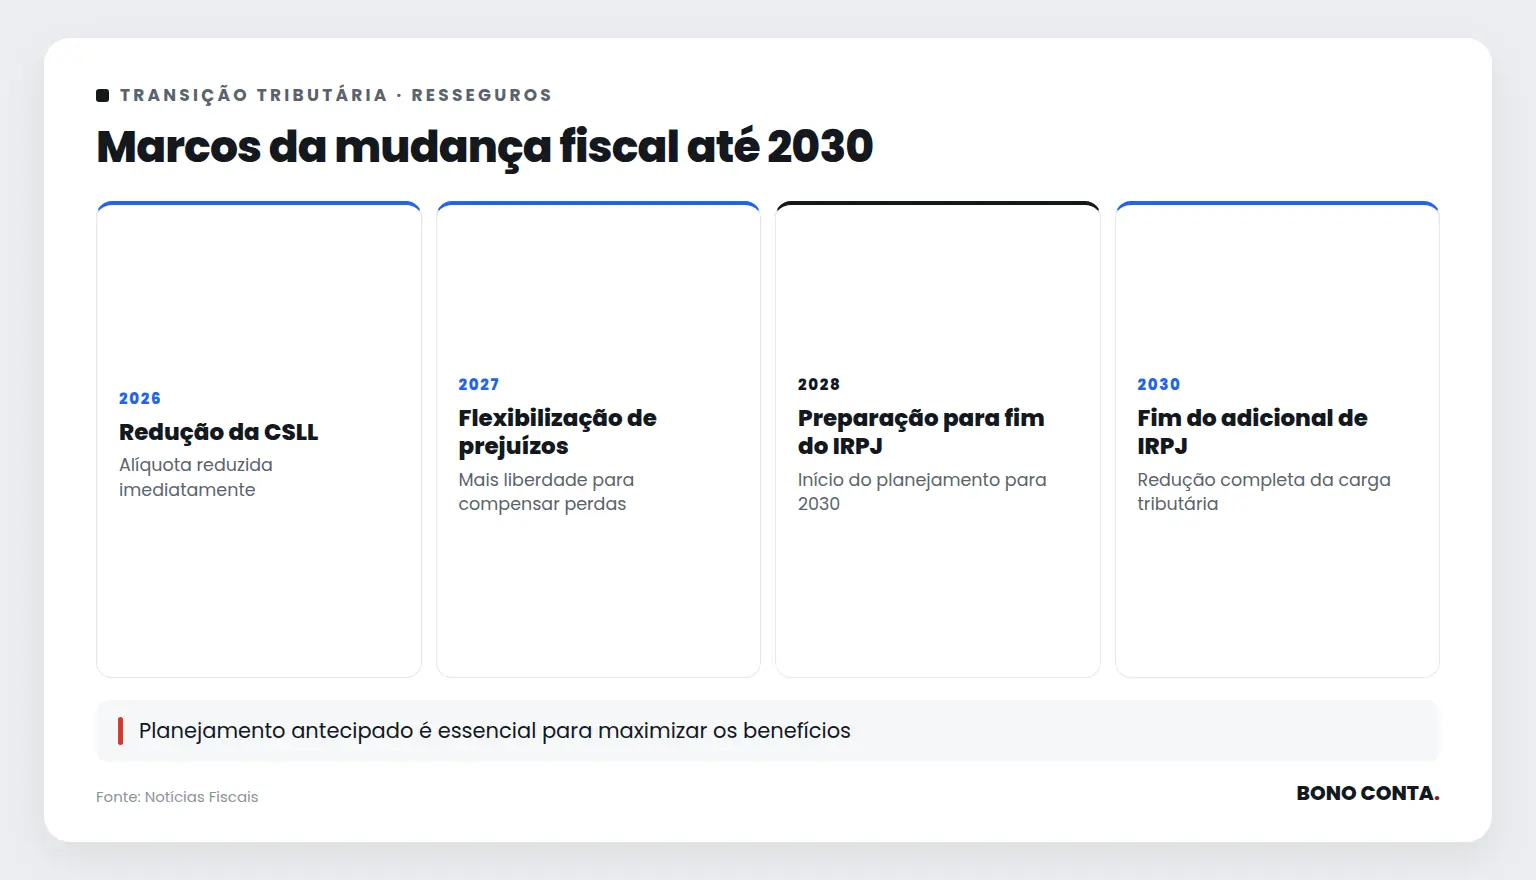
A primeira mudança significativa introduzida pela nova lei é a redução da alíquota da CSLL. Essa alteração proporciona um alívio financeiro imediato, permitindo que as resseguradoras reinvistam em seus negócios. Com menos pressão tributária, as empresas têm a oportunidade de expandir suas operações e aumentar sua competitividade no mercado. Para os empresários, essa é uma chance valiosa de impulsionar o crescimento e fortalecer a posição no setor, aproveitando o momento para planejar expansões e melhorias.
Aproveitamento de prejuízos: mais liberdade estratégica
A flexibilização das regras para o aproveitamento de prejuízos fiscais é outra mudança importante. Anteriormente, as restrições limitavam o uso desses prejuízos para abater lucros futuros, mas agora as resseguradoras têm maior liberdade para compensar perdas passadas. Essa flexibilidade pode ser um diferencial competitivo crucial, especialmente em tempos de instabilidade econômica. A mudança permite um planejamento mais eficaz e uma gestão financeira mais robusta, possibilitando uma reavaliação das estratégias de longo prazo.
Fim do adicional de IRPJ: preparando-se para o futuro
O fim do adicional de IRPJ está previsto para 2030, mas essa mudança já deve ser considerada no planejamento estratégico das resseguradoras. A perspectiva de uma carga tributária reduzida no futuro oferece a possibilidade de investir em inovação e melhoria de serviços. Ter uma visão de longo prazo é essencial para aproveitar plenamente os benefícios dessa transição e garantir que a empresa esteja preparada para o que está por vir. Esse planejamento antecipado pode ser a chave para uma vantagem competitiva sustentável.
“Mas 2030 está longe.” Sim. E o planejamento começa agora
Embora 2030 pareça distante, o planejamento para essa mudança deve começar imediatamente. As resseguradoras que se organizarem desde já terão uma vantagem competitiva significativa quando o fim do adicional de IRPJ entrar em vigor. O planejamento tributário antecipado é crucial para maximizar os benefícios dessa mudança e garantir uma posição de destaque no mercado. Começar agora é garantir um futuro mais seguro e promissor, evitando surpresas desagradáveis quando as mudanças efetivamente ocorrerem.
A diferença entre quem se prepara e quem reage
Empresas que antecipam essas mudanças e adaptam suas estratégias fiscais tendem a se posicionar melhor no mercado. Enquanto algumas resseguradoras podem esperar para ver, outras já estarão colhendo os frutos de um planejamento bem executado. A capacidade de se adaptar rapidamente às mudanças regulatórias é o que separa os líderes dos seguidores. Estar à frente significa não apenas reagir, mas se antecipar às transformações do mercado.
Traduzir essas mudanças para o contexto específico da sua empresa, considerando o setor e o mercado em que atua, é uma tarefa complexa. Contar com uma contabilidade consultiva pode ser o diferencial para transformar essas oportunidades em resultados concretos.
Considere a Bono Conta como um parceiro estratégico para navegar por essas transformações com confiança.
Oportunidades para a sua empresa
- Redução imediata de custos com a menor alíquota de CSLL
- Flexibilidade no uso de prejuízos fiscais para otimizar resultados
- Planejamento de longo prazo com o fim do adicional de IRPJ em 2030
- Possibilidade de reinvestimento em inovação e expansão
- Fortalecimento da competitividade no mercado de resseguros
Com informações de Notícias Fiscais. Análise e texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.