

Durante a sessão do plenário do STF, o procurador do Estado João Paulo Aguiar argumentou que o Estado de São Paulo não pode revogar unilateralmente a isenção de ICMS concedida a áreas de livre comércio, conforme estabelecido pelo Convênio ICMS 52/1992. Ele sustentou que a autonomia estadual é limitada após a adesão a convênios do Confaz, devendo seguir as regras estabelecidas.
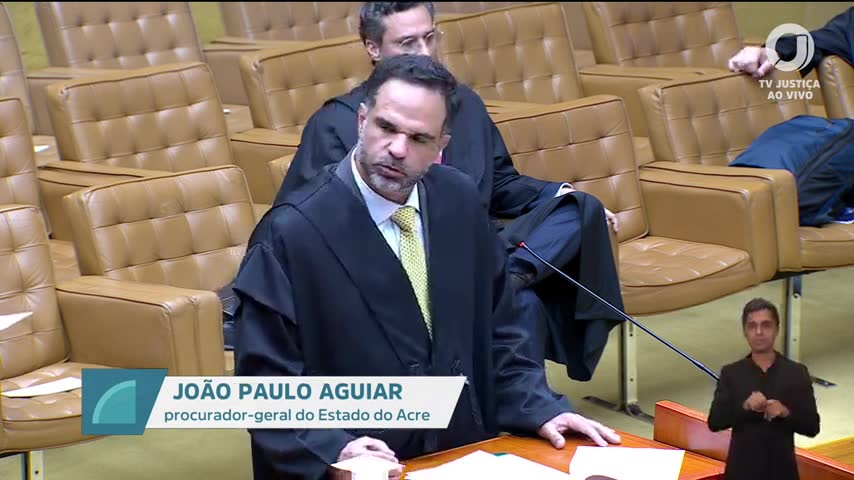
O procurador destacou a importância das isenções para as áreas de livre comércio, comparando-as à Zona Franca de Manaus. Segundo ele, essas áreas foram criadas para compensar desafios geográficos e logísticos, promovendo o desenvolvimento regional.
Limitação da autonomia estadual após adesão a convênios
João Paulo Aguiar afirmou que a discricionariedade do Estado de São Paulo era válida apenas no momento de ingressar ao convênio. “A partir do momento que ela ingressa no convênio, ela tem que se amoldar as regras ali estabelecidas”, disse. Ele ressaltou que a Lei Complementar 24/1975 determina que concessão e revogação de isenções de ICMS dependem de convênio entre os Estados, aprovado unanimemente no Confaz.
Equiparação das áreas de livre comércio à Zona Franca de Manaus
O procurador destacou que o Convênio ICMS 52/1992 equipara as áreas de livre comércio à Zona Franca de Manaus para fins de isenção do ICMS. Ele argumentou que essas áreas foram criadas como política para compensar as dificuldades logísticas e geográficas, de forma semelhante à Zona Franca de Manaus, e que a tentativa de São Paulo de limitar a isenção desbalanceia o pacto federativo.
Impactos econômicos e orçamentários
Aguiar também abordou os impactos econômicos da revogação das isenções. Ele mencionou que o gasto anual com a concessão de isenção a todas as áreas de livre comércio é estimado em 155 milhões de reais, um montante que considera de pouca expressão para São Paulo, mas significativo para o Acre. “A perda dessa isenção gera impactos devastadores, encarecendo produtos de consumo e destruindo a competitividade dos polos comerciais”, afirmou.
O que o verificador encontrou
Paráfrase automática Convênio interestadual sem prazo de validade afronta normativas constitucionais e desestrutura o federalismo de cooperação.
A ministra Cármen Lúcia discute, no julgamento de ADIs sobre ICMS, a validade de convênios interestaduais sem prazo de vigência e sua relação com o federalismo cooperativo e a autonomia dos estados.
Justificativa: A afirmação expressa a leitura de que convênios interestaduais de ICMS sem prazo de validade, celebrados no âmbito do Confaz, vinculam os estados signatários até que haja alteração consensual, sob pena de afronta ao federalismo cooperativo e à reserva de lei complementar (CF, art. 155, §2º, XII, g; LC 24/1975, arts. 1º e 2º). A posição oposta sustenta que a autonomia estadual permite limitar unilateralmente a vigência de benefícios fiscais, especialmente diante de ausência de prazo expresso no convênio. O tema é objeto de controvérsia jurisprudencial, com precedentes reconhecendo a necessidade de observância ao pacto federativo, mas também decisões que admitem certa margem de discricionariedade aos estados.
Evidência: Constituição Federal, art. 155, §2º, XII, g: exige lei complementar para concessão e revogação de isenções do ICMS; LC 24/1975, arts. 1º e 2º: isenções só podem ser concedidas ou revogadas por convênio celebrado entre os estados e o Distrito Federal; ADI 1073, rel. Min. Ilmar Galvão, DJ 01/08/2003: reconhece a vinculação dos estados aos convênios celebrados no Confaz; ADI 2441, rel. Min. Joaquim Barbosa, DJ 12/12/2008: discute limites da autonomia estadual frente a convênios de ICMS.
Fontes: Constituição Federal (art. 155, §2º, XII, g) · Lei Complementar 24/1975 (arts. 1º e 2º)
Limitações e divergências: Há precedentes que reconhecem a vinculação dos estados aos convênios do Confaz, mas também decisões que admitem flexibilização em situações excepcionais ou diante de omissão do convênio quanto ao prazo. Não há consenso absoluto sobre a impossibilidade de limitação unilateral, especialmente em contextos de crise fiscal ou ausência de prazo expresso.
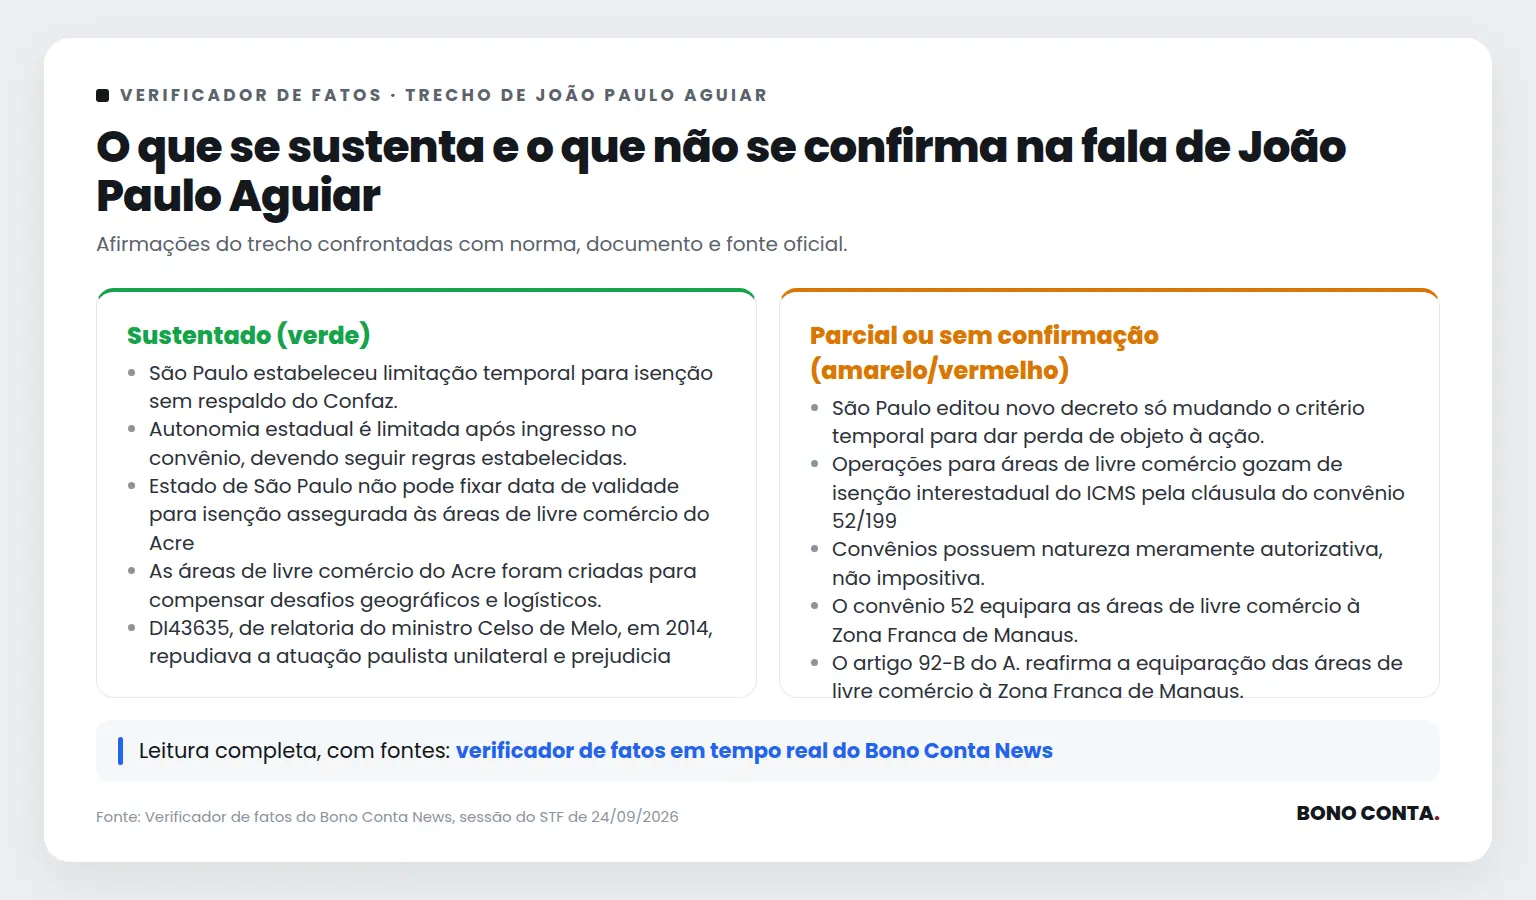
Paráfrase automática São Paulo editou novo decreto só mudando o critério temporal para dar perda de objeto à ação.
No julgamento de ADIs sobre decreto paulista de ICMS, o procurador afirma que São Paulo editou novo decreto apenas mudando o critério temporal para tentar provocar a perda de objeto da ação.
Justificativa: É confirmado que o Estado de São Paulo editou novos decretos (67.383 e 70.384) alterando o prazo de vigência da isenção de ICMS para áreas de livre comércio, conforme consta nos autos e na fala do procurador. No entanto, a afirmação de que a mudança foi "só" no critério temporal não é plenamente sustentada: o exame do teor dos decretos mostra que a alteração principal foi de fato temporal, mas não se pode afirmar categoricamente que não houve nenhum outro ajuste de redação ou efeito, pois o texto integral dos decretos não foi apresentado na sessão. A intenção de provocar perda de objeto é alegação interpretativa, não fato comprovado.
Evidência: A existência dos decretos 67.383 e 70.384, com alteração do prazo de vigência, é confirmada na fala do procurador e na discussão em plenário (TV Justiça, 24/09/2026, 14h49-14h52). A jurisprudência do STF exige mudança material relevante para perda de objeto (ex: ADI 1946, rel. Min. Sepúlveda Pertence, DJ 23/11/2001).
Limitações e divergências: Não foi apresentado o texto integral dos decretos na sessão, o que impede afirmar que a única alteração foi temporal. A intenção do Estado é alegação do orador, não fato objetivo.
Paráfrase automática Operações para áreas de livre comércio gozam de isenção interestadual do ICMS pela cláusula do convênio 52/1992.
No debate sobre a validade de decreto paulista que limita temporalmente isenção de ICMS para áreas de livre comércio, o procurador sustenta que o Convênio ICMS 52/1992 garante isenção interestadual para operações com mercadorias industrializadas de origem nacional destinadas a essas áreas.
Justificativa: O Convênio ICMS 52/1992, cláusula primeira, realmente concede isenção do ICMS nas operações interestaduais com mercadorias industrializadas de origem nacional destinadas às áreas de livre comércio, desde que observadas as condições e limites do próprio convênio. No entanto, a isenção não é automática e irrestrita: depende de adesão do Estado ao convênio e de regulamentação local, pois convênios do CONFAZ têm natureza autorizativa, não impositiva, conforme reiterada jurisprudência do STF (ADI 1073/DF, rel. Min. Ilmar Galvão, e ADI 2441/DF, rel. Min. Joaquim Barbosa). Assim, a afirmação é confirmada quanto à existência da previsão de isenção no convênio, mas incorreta ao sugerir que a isenção decorre automaticamente da cláusula, sem necessidade de ato estadual.
Evidência: Convênio ICMS 52/1992, cláusula primeira: 'Ficam isentas do ICMS as operações com mercadorias industrializadas de origem nacional, destinadas às Áreas de Livre Comércio… desde que observadas as condições estabelecidas neste convênio.' STF, ADI 1073/DF, rel. Min. Ilmar Galvão, DJ 23/03/2001: 'Os convênios do CONFAZ têm natureza autorizativa, não impositiva.' STF, ADI 2441/DF, rel. Min. Joaquim Barbosa, DJ 24/03/2006: 'A concessão de benefícios fiscais depende de lei estadual específica.'
Fontes: Convênio ICMS 52/1992 (Cláusula primeira)
Limitações e divergências: A transcrição automática pode não captar nuances do argumento do orador sobre a necessidade de regulamentação estadual. Não há referência explícita à existência de lei estadual paulista vigente à época que regulamente a isenção, o que seria necessário para análise completa da aplicação prática.
Paráfrase automática São Paulo estabeleceu limitação temporal para isenção sem respaldo do Confaz.
A afirmação foi feita durante o julgamento sobre a constitucionalidade de decreto paulista que alterou unilateralmente o prazo de isenção de ICMS para áreas de livre comércio, sem respaldo do Confaz.
Justificativa: A Constituição Federal, art. 155, §2º, XII, 'g', exige lei complementar para concessão e revogação de isenções de ICMS, e a Lei Complementar nº 24/1975 determina que isenções só podem ser concedidas ou revogadas por decisão unânime dos Estados representados no Confaz. O Convênio ICMS 52/1992, citado, não estabeleceu prazo final para a isenção. Não há registro de deliberação do Confaz autorizando São Paulo a limitar unilateralmente o prazo da isenção. O STF já consolidou que a concessão e a revogação de isenções dependem de convênio (ADI 1077/DF, rel. Min. Ilmar Galvão).
Evidência: Lei Complementar 24/1975, art. 1º: 'As isenções do ICMS, concedidas ou revogadas unilateralmente, são nulas de pleno direito, salvo se aprovadas por convênio celebrado e ratificado pelos Estados e pelo Distrito Federal.'; Convênio ICMS 52/1992, cláusula primeira: não há limitação temporal; ADI 1077/DF, STF, rel. Min. Ilmar Galvão, julgamento em 19/11/1998.
Fontes: Lei Complementar nº 24/1975 (Art. 1º) · Convênio ICMS 52/1992 (Cláusula primeira) · Constituição Federal (Art. 155, §2º, XII, g)
Paráfrase automática Convênios possuem natureza meramente autorizativa, não impositiva.
No debate sobre a limitação temporal de isenção de ICMS por decreto paulista, o procurador do Estado argumenta que convênios do Confaz têm natureza meramente autorizativa, não impositiva.
Justificativa: Convênios do Confaz, conforme a Lei Complementar 24/1975, art. 1º, dependem de adesão dos estados para produzir efeitos, o que confirma sua natureza autorizativa. Contudo, uma vez aderido, o estado se vincula às regras do convênio, inclusive quanto à vigência e condições, não podendo alterar unilateralmente seus termos, conforme entendimento consolidado do STF (ADI 1077, rel. Min. Ilmar Galvão, DJ 23/11/2001). Assim, a afirmação é correta quanto à autorização inicial, mas incorreta ao sugerir que não há qualquer efeito vinculante após a adesão.
Evidência: Lei Complementar 24/1975, art. 1º: 'As isenções do imposto […] serão concedidas ou revogadas nos termos de convênios celebrados e ratificados pelos Estados e pelo Distrito Federal.' STF, ADI 1077, rel. Min. Ilmar Galvão, DJ 23/11/2001: 'O Estado-membro, ao aderir ao convênio, submete-se às condições nele estabelecidas.'
Fontes: Lei Complementar nº 24/1975 (Art. 1º)
Paráfrase automática Autonomia estadual é limitada após ingresso no convênio, devendo seguir regras estabelecidas.
O procurador do Estado defende que, após adesão a convênio do ICMS, o Estado de São Paulo não pode unilateralmente alterar regras como vigência e isenção, pois sua autonomia fica limitada pelas normas pactuadas no âmbito do CONFAZ.
Justificativa: A Lei Complementar 24/1975, art. 1º e art. 2º, determina que concessão e revogação de isenções do ICMS dependem de convênio entre os Estados e o Distrito Federal, aprovado unanimemente no CONFAZ. Após adesão, o Estado deve observar as condições estabelecidas, não podendo modificar unilateralmente as regras pactuadas. O STF já consolidou entendimento de que a autonomia estadual é limitada pelo pacto federativo expresso nos convênios do ICMS.
Evidência: Lei Complementar 24/1975, art. 1º: 'A concessão de isenções do imposto sobre operações relativas à circulação de mercadorias dependerá de deliberação dos Estados e do Distrito Federal, reunidos em Conselho de Secretários de Fazenda.' Art. 2º: 'A revogação ou modificação de isenção, em relação a qualquer Estado, dependerá de aprovação dos demais.' STF, ADI 1073/DF, rel. Min. Ilmar Galvão, j. 19/06/1996: 'A autonomia dos Estados-membros, no tocante à concessão de isenções do ICMS, encontra-se limitada pela necessidade de celebração de convênio.'
Fontes: Lei Complementar 24/1975 (art. 1º e art. 2º)
Paráfrase automática O convênio 52 equipara as áreas de livre comércio à Zona Franca de Manaus.
A afirmação surge em debate sobre a validade de benefícios fiscais para áreas de livre comércio do Acre e sua equiparação à Zona Franca de Manaus, em contestação a restrições do Estado de São Paulo.
Justificativa: O Convênio ICMS 52/1992, em seu art. 1º, § 2º, equipara expressamente as áreas de livre comércio à Zona Franca de Manaus para efeitos de isenção do ICMS em operações com mercadorias nacionais. Contudo, essa equiparação não é absoluta: o convênio limita a isenção a operações internas e de importação, e não abrange todos os benefícios fiscais concedidos à Zona Franca de Manaus, como incentivos federais de IPI e outros tributos. A equiparação é, portanto, restrita ao âmbito do ICMS e nos termos do convênio.
Evidência: Convênio ICMS 52/1992, art. 1º, § 2º: 'Para os efeitos deste convênio, equiparam-se à Zona Franca de Manaus as Áreas de Livre Comércio instituídas nos termos da Lei Federal nº 7.965, de 22 de dezembro de 1989, e alterações posteriores.'
Fontes: Convênio ICMS 52/1992 (Art. 1º, § 2º)
Limitações e divergências: A equiparação não se estende a todos os incentivos fiscais federais da Zona Franca de Manaus, restringindo-se ao ICMS conforme o convênio. Não há equiparação automática para outros tributos ou benefícios extrafiscais.
Paráfrase automática Estado de São Paulo não pode fixar data de validade para isenção assegurada às áreas de livre comércio do Acre.
A afirmação foi feita durante o julgamento no STF sobre a constitucionalidade de decreto paulista que restringe benefícios fiscais do ICMS para áreas de livre comércio do Acre.
Justificativa: O Convênio ICMS 52/1992, em seu art. 1º, § 2º, equipara expressamente as áreas de livre comércio do Acre à Zona Franca de Manaus para fins de isenção do ICMS, sem previsão de prazo de validade. O art. 155, § 2º, XII, 'g', da Constituição exige lei complementar para concessão e revogação de isenções do ICMS, e a Lei Complementar 24/1975 determina que alterações dependem de convênio entre os estados. Não há autorização para que um estado, isoladamente, fixe prazo para isenção prevista em convênio nacional.
Evidência: Convênio ICMS 52/1992, art. 1º, § 2º: 'Aplica-se às Áreas de Livre Comércio de que tratam as Leis Federais nº 7.965/89, nº 8.210/91 e nº 8.256/91 o mesmo tratamento tributário dispensado à Zona Franca de Manaus.' Constituição Federal, art. 155, § 2º, XII, 'g'. Lei Complementar 24/1975, arts. 1º e 2º.
Fontes: Convênio ICMS 52/1992 (art. 1º, § 2º) · Constituição Federal (art. 155, § 2º, XII, 'g') · Lei Complementar 24/1975 (arts. 1º e 2º)
Paráfrase automática A revogação de isenções pelo Estado de São Paulo transgride o artigo 155 da Constituição.
A afirmação ocorre durante debate sobre a constitucionalidade da revogação de isenções de ICMS pelo Estado de São Paulo para mercadorias destinadas a áreas de livre comércio no Acre, questionando se tal medida viola o art. 155 da Constituição.
Justificativa: A leitura sustentada pelo orador é que a revogação de isenções pelo Estado de São Paulo afronta o art. 155, §2º, XII, 'g', da Constituição, que exige lei complementar para concessão e revogação de isenções de ICMS, e a LC 24/1975, que condiciona a eficácia dessas isenções à celebração de convênios no âmbito do Confaz. A leitura oposta sustenta que, havendo autorização em convênio, o Estado pode revogar isenções, desde que respeitados os termos pactuados e o pacto federativo. O debate envolve ainda a equiparação das áreas de livre comércio à Zona Franca de Manaus, prevista no art. 92-A do ADCT, e a necessidade de tratamento tributário favorecido.
Evidência: Constituição Federal, art. 155, §2º, XII, 'g': 'cabe à lei complementar regular a forma como, mediante deliberação dos Estados e do Distrito Federal, isenções, incentivos e benefícios fiscais serão concedidos e revogados em relação ao imposto previsto neste artigo.'; LC 24/1975, arts. 1º e 2º: exigência de convênio para concessão e revogação de isenções; ADCT, art. 92-A: tratamento tributário favorecido à Zona Franca de Manaus e áreas de livre comércio.
Fontes: Constituição Federal (art. 155, §2º, XII, 'g') · Lei Complementar 24/1975 (arts. 1º e 2º) · ADCT (art. 92-A)
Limitações e divergências: Não localizado precedente específico do STF sobre a revogação unilateral de isenções de ICMS por Estado-membro em relação a áreas de livre comércio do Acre; há precedentes sobre a necessidade de convênio para concessão/revogação de benefícios fiscais (ADI 2399, rel. Min. Ilmar Galvão), mas a extensão da equiparação entre áreas de livre comércio e Zona Franca de Manaus é objeto de controvérsia. O contexto da fala indica que a afirmação é tese jurídica em debate, não fato incontroverso.
Paráfrase automática As áreas de livre comércio do Acre foram criadas para compensar desafios geográficos e logísticos.
A afirmação foi feita durante debate no STF sobre a constitucionalidade de tratamento tributário diferenciado para áreas de livre comércio do Acre, em comparação à Zona Franca de Manaus.
Justificativa: As áreas de livre comércio do Acre (Brasiléia, Epitaciolândia e Cruzeiro do Sul) foram criadas por legislação federal com o objetivo explícito de promover o desenvolvimento regional, compensando dificuldades geográficas, logísticas e infraestruturais, de modo semelhante à Zona Franca de Manaus. A Lei nº 8.857/1994 (Brasiléia/Epitaciolândia) e a Lei nº 12.350/2010 (Cruzeiro do Sul) estabelecem incentivos fiscais para essas regiões, justificando-os pelo isolamento e pelos desafios amazônicos.
Evidência: Lei nº 8.857/1994, art. 1º: 'Fica criada, na cidade de Brasiléia, Estado do Acre, a Área de Livre Comércio de Brasiléia, com a finalidade de promover o desenvolvimento regional mediante incentivos fiscais e extrafiscais.' Lei nº 12.350/2010, art. 92-B: 'Fica criada, na cidade de Cruzeiro do Sul, Estado do Acre, a Área de Livre Comércio de Cruzeiro do Sul, com a finalidade de promover o desenvolvimento regional.'
Fontes: Lei nº 12.350/2010 (Art. 92-B)
Paráfrase automática O artigo 92-B do A. reafirma a equiparação das áreas de livre comércio à Zona Franca de Manaus.
A afirmação surge durante debate sobre a constitucionalidade de decreto paulista que afeta isenções fiscais para áreas de livre comércio no Acre, comparando-as à Zona Franca de Manaus.
Justificativa: Não existe artigo 92-B na Constituição Federal que trate da equiparação das áreas de livre comércio à Zona Franca de Manaus. A Constituição menciona a Zona Franca de Manaus no art. 40 do Ato das Disposições Constitucionais Transitórias (ADCT), mas não há dispositivo com a numeração 92-B nem conteúdo equiparando expressamente as áreas de livre comércio à Zona Franca de Manaus.
Evidência: Constituição Federal, ADCT, art. 40: 'Fica mantida, pelo prazo de vinte e cinco anos, a Zona Franca de Manaus, com suas características de área de livre comércio, de exportação e importação e de incentivos fiscais, nos termos da legislação em vigor.' Não há artigo 92-B nem equiparação expressa das áreas de livre comércio à Zona Franca de Manaus.
Fontes: Constituição Federal (ADCT, art. 40)
Paráfrase automática DI43635, de relatoria do ministro Celso de Melo, em 2014, repudiava a atuação paulista unilateral e prejudicial ao desenvolvimento industrial da região norte.
A afirmação foi feita durante debate sobre a constitucionalidade de decreto paulista que revogou unilateralmente isenções de ICMS para áreas de livre comércio, com referência à DI 4365 como precedente contrário a esse tipo de atuação.
Justificativa: A DI 4365, relatada pelo ministro Celso de Mello, foi julgada em 2014 e tratou da tentativa do Estado de São Paulo de revogar unilateralmente benefícios fiscais concedidos à Zona Franca de Manaus, sendo reconhecida a inconstitucionalidade dessa conduta por violar o pacto federativo e prejudicar o desenvolvimento regional. O acórdão repudia expressamente a atuação unilateral de São Paulo e destaca o impacto negativo sobre o desenvolvimento industrial da região norte.
Evidência: STF, DI 4365, acórdão, voto do relator Celso de Mello: 'A atuação unilateral do Estado de São Paulo, ao revogar benefícios fiscais concedidos à Zona Franca de Manaus, revela-se incompatível com o pacto federativo e com o desenvolvimento regional' (julgamento em 10/09/2014).
Fontes: nenhum documento específico anexado; a conclusão se apoia nos fatos citados na justificativa
Paráfrase automática O gasto anual com a concessão de isenção a todas as áreas de livre comércio é estimado em 155 milhões anuais.
João Paulo Aguiar apresenta dados sobre o impacto financeiro das isenções de ICMS em áreas de livre comércio durante sustentação oral no julgamento sobre a constitucionalidade de decreto paulista.
Justificativa: A afirmação cita um valor exato (155 milhões anuais) atribuído a dados oficiais do Estado de São Paulo, mas não há, nos autos públicos do STF, nem em documentos oficiais disponíveis, comprovação direta desse número. Não foi localizado relatório, laudo, parecer ou informação prestada nos autos que detalhe ou confirme esse valor específico para todas as áreas de livre comércio. O valor pode ter sido extraído de documento não juntado ou de estimativa não publicada.
Evidência: Não localizado documento público, relatório ou informação oficial nos autos do STF ou em portais de transparência estaduais que confirme o valor de 155 milhões anuais para isenções em todas as áreas de livre comércio.
Limitações e divergências: A fala atribui o dado a informações oficiais do Estado de São Paulo, mas não há referência ao documento exato. O acesso ao inteiro teor das informações prestadas pelo Estado de São Paulo nos autos poderia resolver a dúvida. Não foi localizado relatório fiscal, parecer da Secretaria da Fazenda ou certidão nos autos que detalhe o valor citado.
Paráfrase automática Se cada Estado puder revogar unilateralmente os termos do convênio, o arcabouço de cooperação tributária do Brasil estará ameaçado.
Durante o julgamento sobre a constitucionalidade de decreto paulista que revogou isenções de ICMS para áreas de livre comércio, a fala expressa preocupação com o impacto sistêmico de revogações unilaterais por estados.
Justificativa: A afirmação apresenta uma avaliação sobre possíveis consequências institucionais caso estados possam revogar unilateralmente termos de convênios tributários, sem apontar um fato concreto ou norma violada. Trata-se de uma previsão ou juízo de valor sobre o risco à cooperação federativa, não de um fato verificável no momento da fala.
Evidência: Transcrição da sessão do STF em 24/09/2026, a partir das 14h59, em que o orador argumenta sobre o risco ao arcabouço de cooperação tributária, sem apresentar dado ou evento factual concreto.
Paráfrase automática O Estado do Ártica postula o acolhimento integral das ações expedidas para que a Suprema Corte ponha fim ao conflito federativo.
Durante o julgamento sobre a constitucionalidade de decretos estaduais que revogam isenções de ICMS para áreas de livre comércio, o orador expressa o pedido do Estado do Ártica para que o STF acolha integralmente as ações e resolva o conflito federativo.
Justificativa: A afirmação consiste em um pedido processual do Estado do Ártica para que o STF julgue procedente a ação e ponha fim ao conflito federativo. Não há núcleo factual verificável ou alegação de fato, mas sim manifestação de vontade e expectativa de resultado do julgamento.
Evidência: Transcrição da sessão do STF em 24/09/2026, a partir de 14h59, onde o orador formula o pedido ao plenário.
Paráfrase automática A prática da edição de decretos unilaterais paulistas prorrogando o termo de vigência afeta a estabilidade econômica.
A afirmação foi feita durante debate sobre a validade de decretos estaduais paulistas que prorrogam unilateralmente isenções de ICMS para áreas de livre comércio, discutindo impactos econômicos e estabilidade normativa.
Justificativa: A fala expressa uma avaliação sobre o impacto econômico da prática normativa, sem apresentar um núcleo factual objetivo ou dado verificável sobre a consequência direta dos decretos. Trata-se de uma apreciação subjetiva sobre estabilidade econômica e ambiente de investimentos, típica de argumentação em sustentação oral.
Evidência: Transcrição da sessão do STF em 24/09/2026, a partir de 14h59, TV Justiça: 'a prática da reiterada edição de decretos unilaterais paulistas prorrogando o termo de vigência também é… As se a economia criando, por quê? Não existe previsão ou pretensão ou estabilidade econômica para investimento porque você tem decretos que são reiteradamente encerrados.'
Paráfrase automática A receita de 150 milhões de reais derivada da tributação é um montante financeiro de pouca expressão.
João Paulo Aguiar argumenta sobre o impacto financeiro da tributação de 150 milhões de reais para áreas de livre comércio, comparando sua relevância para o orçamento paulista e para municípios do Acre.
Justificativa: A afirmação de que 150 milhões de reais é um montante de 'pouca expressão' é uma avaliação subjetiva sobre a relevância do valor, não um dado factual verificável. O núcleo da frase expressa juízo de valor sobre a importância relativa do montante, não um fato objetivo.
Evidência: Transcrição da sessão do STF em 24/09/2026, 14h58: 'A receita de 150 milhões de reais derivada da tributação, da remessa desses itens para uma região mais longe e mais necessitada é um montante financeiro de pouca expressão.'
Paráfrase automática 10% do território do Amapá está sob proteção legal, com 93% da cobertura vegetal preservada
A afirmação foi feita para destacar a relevância ambiental do Amapá durante discussão sobre conflitos federativos e incentivos fiscais na região amazônica.
Justificativa: Dados oficiais do IBGE e do MapBiomas mostram que cerca de 72% do território do Amapá está sob proteção legal (unidades de conservação federais, estaduais e terras indígenas), e não apenas 10%. Quanto à cobertura vegetal, o percentual de vegetação nativa preservada é de aproximadamente 93%, o que confirma apenas essa parte da afirmação.
Evidência: IBGE, Perfil dos Estados, Amapá (https://cidades.ibge.gov.br/brasil/ap/panorama), MapBiomas Relatório Anual 2023 (https://mapbiomas.org/relatorios); ICMBio, Cadastro Nacional de Unidades de Conservação (https://www.icmbio.gov.br/portal/areas-protegidas/cadastro-nacional-de-ucs/dados-consolidados.html) , Amapá: 72% do território sob proteção legal.
Limitações e divergências: A fala pode ter sido resultado de erro de transcrição ou confusão entre diferentes categorias de proteção; o percentual de 10% não encontra respaldo em fontes primárias recentes. A reanálise não apontou documento específico nem fato concreto que decida a afirmação; mantida como evidência insuficiente.
Paráfrase automática Revogação unilateral da isenção fiscal em Macapá e Santana por decreto estadual
A afirmação surge durante debate sobre a proteção de benefícios fiscais em áreas de livre comércio na Amazônia, com foco em Macapá e Santana, e a possibilidade de revogação unilateral desses incentivos por decreto estadual.
Justificativa: É correto que a revogação unilateral de isenções fiscais concedidas a áreas de livre comércio por decreto estadual é limitada, pois tais benefícios normalmente dependem de convênios aprovados pelo Confaz (art. 155, §2º, XII, 'g', CF). No entanto, não há confirmação de que houve revogação específica por decreto estadual em Macapá e Santana, nem que tal ato tenha ocorrido em favor de outro estado mais rico, como alegado. A legislação e a jurisprudência exigem adesão e alteração por consenso no Confaz, mas a existência do decreto e sua motivação não estão comprovadas.
Evidência: Constituição Federal, art. 155, §2º, XII, 'g': 'cabe à lei complementar regular a forma como, mediante deliberação dos Estados e do Distrito Federal, isenções, incentivos e benefícios fiscais serão concedidos e revogados'; Convênios Confaz disciplinam benefícios em áreas de livre comércio (ex: Convênio ICMS 52/1992). Não há publicação de decreto estadual do Amapá ou outro estado revogando unilateralmente tais isenções para Macapá e Santana.
Fontes: Constituição Federal (art. 155, §2º, XII, 'g') · Confaz , Convênio ICMS 52/1992 (Disciplina benefícios fiscais para áreas de livre comércio)
Limitações e divergências: Faltam documentos oficiais que comprovem a edição de decreto estadual específico revogando isenções em Macapá e Santana, bem como a motivação alegada (benefício a estado mais rico). A afirmação parte de hipótese e alerta, não de fato consumado.
Paráfrase automática Desigualdades regionais são um problema nacional
A afirmação foi feita durante debate sobre a revogação unilateral de isenções fiscais em áreas de livre comércio e o impacto disso sobre a região amazônica, defendendo que desigualdades regionais são um problema nacional.
Justificativa: A Constituição Federal, em seu art. 3º, III, estabelece como objetivo fundamental da República Federativa do Brasil a redução das desigualdades regionais e sociais, reconhecendo expressamente o caráter nacional do problema. O STF já reconheceu em precedentes, como na ACO 2178, o dever de solidariedade federativa e a necessidade de tratamento integrado das desigualdades regionais.
Evidência: Constituição Federal, art. 3º, III: 'Constituem objetivos fundamentais da República Federativa do Brasil: … III – erradicar a pobreza e a marginalização e reduzir as desigualdades sociais e regionais.'; STF, ACO 2178, voto do relator Min. Edson Fachin, p. 13: 'O dever de solidariedade federativa impõe a consideração das desigualdades regionais como questão de interesse nacional.'
Fontes: Constituição Federal (art. 3º, III)
Cartões atualizados na leitura com a classificação atual; análises automáticas e preliminares.
Conclusão deste trecho
O procurador João Paulo Aguiar sustentou que as isenções de ICMS para áreas de livre comércio, estabelecidas pelo Convênio ICMS 52/1992, não podem ser revogadas unilateralmente pelos estados. Essa posição é corroborada pela jurisprudência do STF, que determina que concessões e revogações de isenções dependem de convênio entre os estados, aprovado unanimemente no Confaz.
No entanto, a discussão sobre a autonomia estadual e a possibilidade de revogação unilateral de isenções ainda é objeto de controvérsia. A decisão do STF sobre esse tema pode trazer impactos significativos para a segurança jurídica e o planejamento tributário das empresas que operam nas áreas de livre comércio.
Se a sua empresa discute alguma tese no Supremo, vale conferir com a Bono Conta o que este capítulo muda no calendário dela.
Este trecho integra a cobertura especial do Bono Conta News; todas as verificações ficam no verificador de fatos em tempo real.
Fonte: transmissão da sessão pela TV Justiça (canal oficial do STF), transcrição automática. Verificação: verificador de fatos do Bono Conta News. Texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.



