

A Receita Federal, por meio da Solução de Consulta Disit/SRRF02 nº 2008, publicada em 18 de setembro de 2026, trouxe uma nova interpretação sobre o Imposto sobre a Renda Retido na Fonte (IRRF). Agora, mesmo as remessas feitas a título de reembolso de custos intragrupo, sem margem de lucro, estão sujeitas à tributação. Esta mudança tem impacto direto em empresas que compartilham custos de remuneração de profissionais com funções globais, alterando a forma como esses custos são geridos.
Para muitos empresários, compartilhar custos entre empresas do mesmo grupo econômico é uma prática comum, especialmente em multinacionais que realizam reembolsos por serviços técnicos e administrativos. Até então, a ausência de lucro nessas operações era vista como um escudo contra o IRRF. No entanto, essa nova interpretação fiscal demanda uma reavaliação cuidadosa das práticas contábeis e tributárias.
Como a Receita Federal interpreta os reembolsos intragrupo
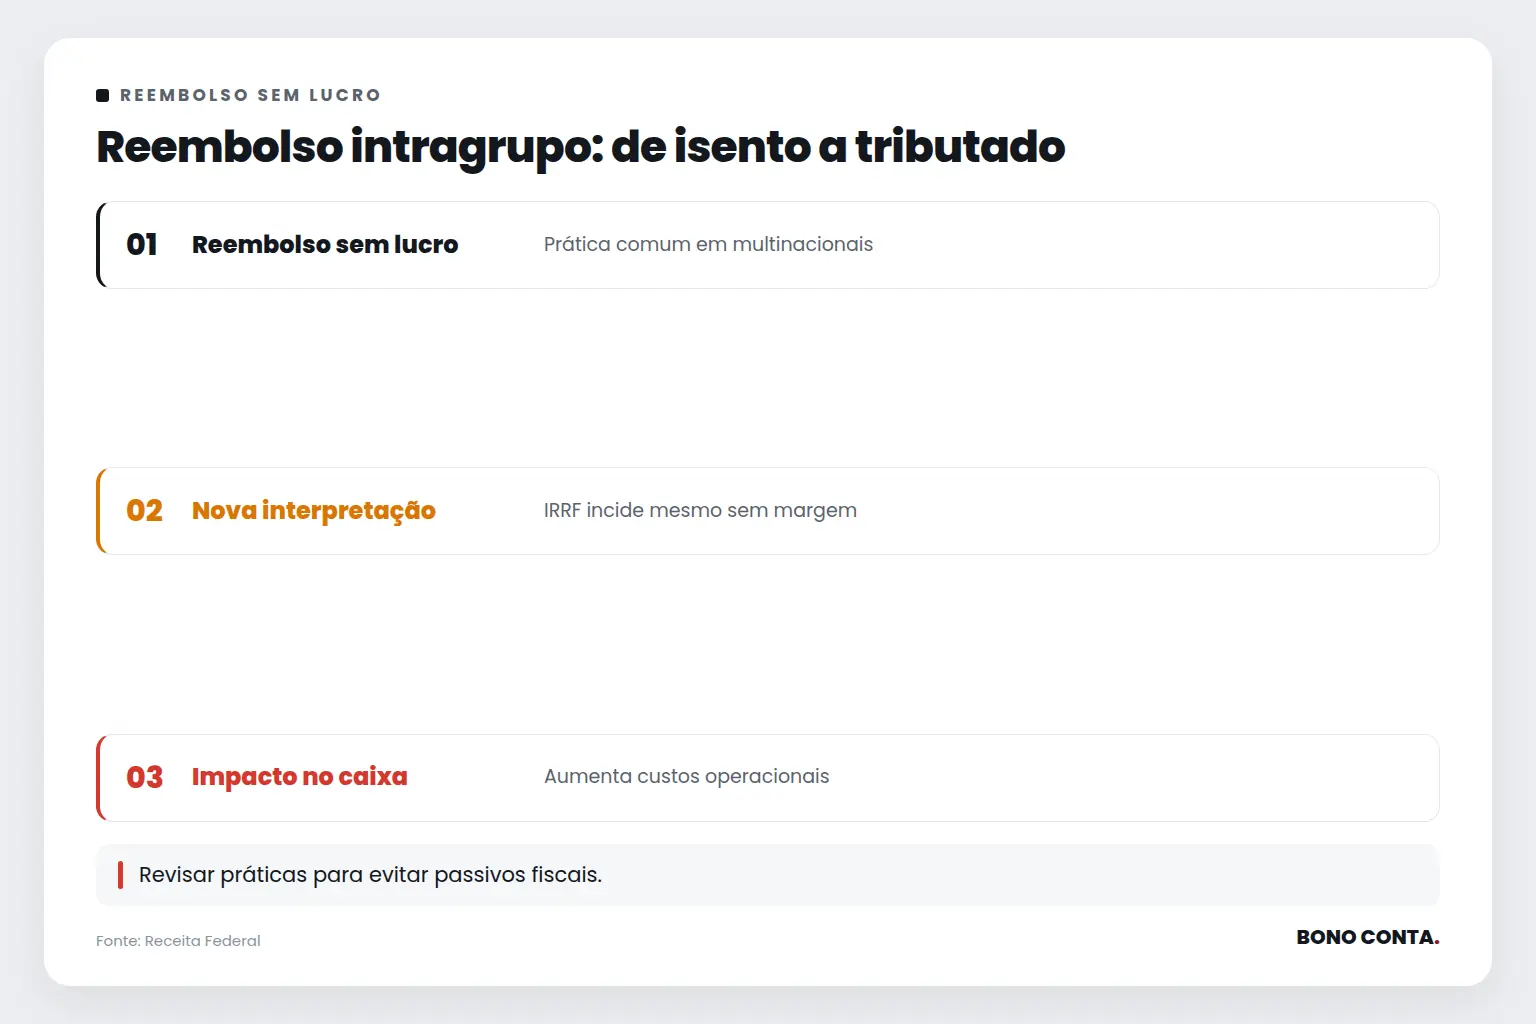
A Receita Federal esclarece que as remessas, mesmo sem margem de lucro, podem ser tributadas pelo IRRF. A Solução de Consulta destaca que a falta de lucro não elimina a obrigação tributária, pois o reembolso é classificado como remuneração por serviços prestados. Este entendimento obriga as empresas a revisarem suas práticas de compartilhamento de custos para garantir conformidade com a legislação vigente.
Para muitos, a expectativa de que a ausência de lucro isentaria a operação do IRRF agora se transforma em um ponto de atenção crítica. A Receita Federal considera que o reembolso, embora não lucrativo, é uma forma de remuneração pelos serviços técnicos e administrativos, e portanto, sujeito à tributação. Isso implica em uma revisão detalhada dos contratos e procedimentos internos.
O impacto nas operações das multinacionais
Empresas multinacionais que operam sob estruturas de compartilhamento de custos intragrupo precisam agora considerar o impacto fiscal das suas remessas. A tributação pode afetar diretamente o fluxo de caixa e a estratégia de alocação de recursos entre as subsidiárias. Este novo entendimento pode levar a ajustes na forma como as empresas estruturam seus acordos de compartilhamento de custos, impactando a competitividade e a eficiência operacional.
Além disso, a decisão pode influenciar a competitividade das operações brasileiras dentro do grupo global, uma vez que o custo adicional de IRRF pode tornar a operação local menos atrativa financeiramente. Isso exige uma análise estratégica para equilibrar as operações globais e locais frente a novas exigências fiscais.
“Mas não há lucro, por que pagar IRRF?”
Para muitos, a lógica de tributar reembolsos sem lucro desafia o senso comum. No entanto, a Receita Federal argumenta que a natureza do reembolso como remuneração é suficiente para justificar a incidência do IRRF. O foco está na caracterização do pagamento como uma contraprestação por serviços, independente do lucro. Isso exige que as empresas revisem seus contratos e práticas internas para garantir conformidade.
Ignorar essa orientação pode resultar em penalidades fiscais e complicações legais futuras. Portanto, é essencial que as empresas estejam atentas a essa mudança e tomem medidas proativas para ajustar suas práticas e evitar surpresas desagradáveis.
O custo de descobrir isso tarde demais
Empresas que antecipam mudanças regulatórias e ajustam suas práticas de acordo com as novas interpretações fiscais tendem a minimizar riscos e otimizar seus resultados financeiros. Estar à frente das exigências pode ser a diferença entre uma operação eficiente e um passivo fiscal inesperado que comprometa a saúde financeira da empresa.
Traduzir essas diretrizes para o seu contexto específico exige expertise em planejamento tributário e contabilidade consultiva. Compreender como as novas regras se aplicam ao seu setor e operar dentro dos parâmetros legais é essencial para manter a competitividade e a saúde financeira. A Bono Conta pode ser um parceiro valioso nessa jornada.
Conte com a Bono Conta para navegar por essas mudanças e otimizar sua estratégia tributária.
Oportunidades para a sua empresa
- Revisar contratos de compartilhamento de custos para evitar surpresas fiscais.
- Ajustar práticas internas para garantir conformidade com a nova interpretação do IRRF.
- Explorar alternativas de estruturação de operações intragrupo para otimizar a carga tributária.
Com informações de Notícias Fiscais. Análise e texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.



