

Empresas que atuam na construção e operação de aterros sanitários estão diante de uma nova realidade tributária. A Solução de Consulta Cosit nº 194, divulgada em setembro de 2026, trouxe mudanças significativas na forma como o Imposto sobre a Renda de Pessoa Jurídica (IRPJ) é calculado para essas operações. A base de cálculo do lucro presumido foi redefinida, afetando o percentual aplicado sobre a receita bruta dessas empresas.
Para muitos empresários, a escolha pelo lucro presumido tem sido uma estratégia para garantir previsibilidade nos custos tributários. No entanto, essa nova determinação da Receita Federal exige uma atenção especial, pois altera a forma de considerar a receita bruta nas atividades de construção e operação de aterros sanitários, forçando uma revisão nos métodos de contabilização.
Como a mudança impacta o cálculo do IRPJ
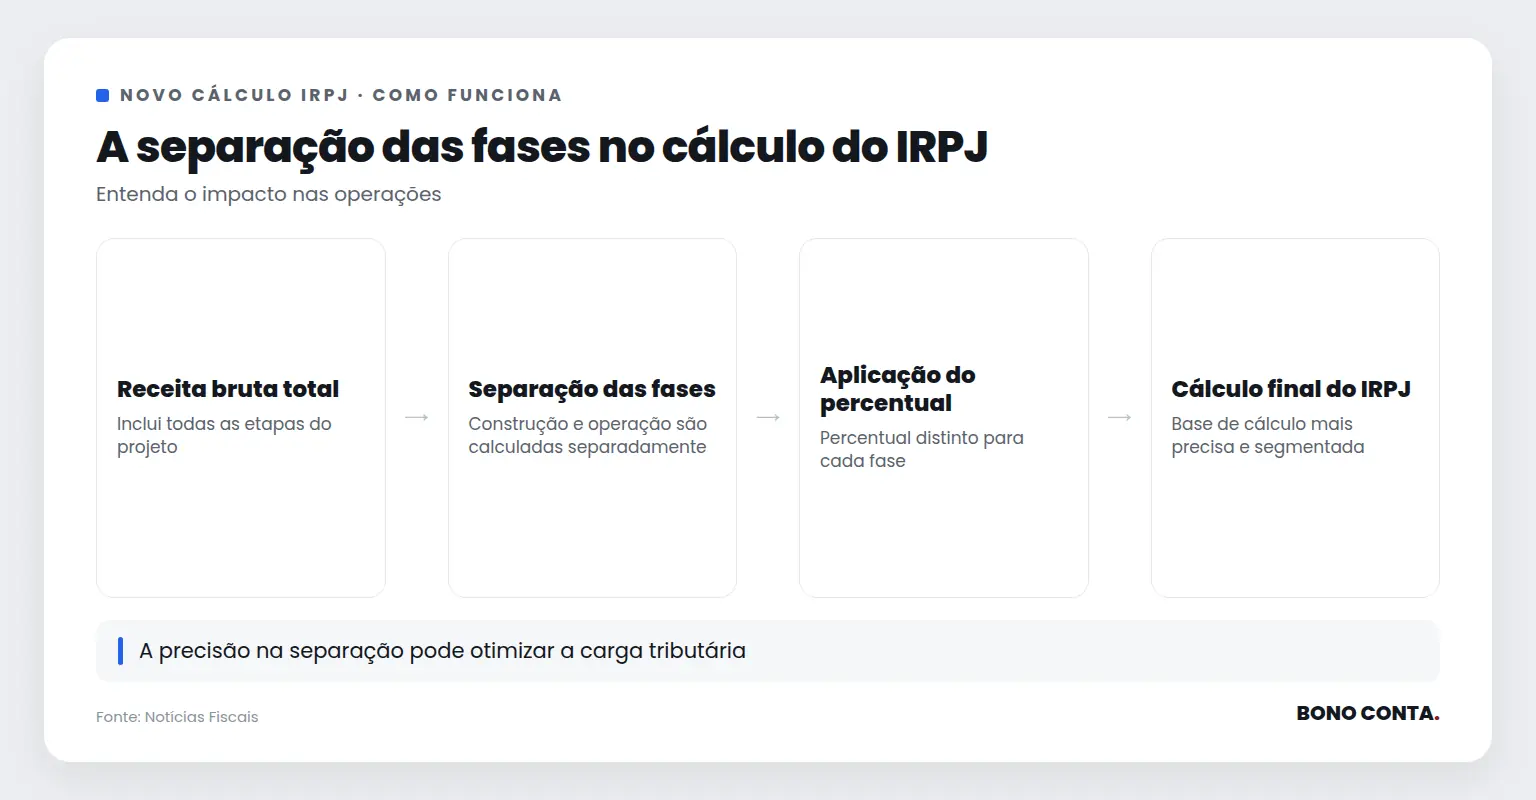
Anteriormente, o IRPJ para aterros sanitários era calculado com base em um percentual fixo da receita bruta, abrangendo todas as etapas do processo, da construção à operação. A nova orientação da Receita Federal, no entanto, determina que o percentual deve ser aplicado separadamente para cada fase: construção ou implantação, operação e fornecimento de materiais. Essa separação visa uma tributação mais precisa, mas impõe uma maior complexidade na gestão contábil.
Essa mudança pode impactar diretamente o fluxo de caixa das empresas, exigindo uma análise detalhada das receitas em cada etapa do projeto. A distinção entre as fases demanda uma gestão contábil mais minuciosa, o que pode ser desafiador para empresas não preparadas para essa nova realidade.
Adaptações necessárias para o empresário
Para se adequar às novas regras, os empresários precisarão ajustar seus sistemas de contabilidade para refletir a segregação das receitas. Isso pode exigir uma revisão dos contratos e a adaptação dos sistemas de gestão financeira, garantindo que cada etapa do projeto seja contabilizada conforme as novas diretrizes. A mudança pode impactar os resultados financeiros, especialmente para empresas que não estavam prontas para essa distinção, levando a uma possível variação na carga tributária.
Empresas que não se adaptarem a tempo podem enfrentar dificuldades, pois a revisão dos percentuais aplicados em cada fase pode resultar em alterações significativas na carga tributária. A preparação antecipada é essencial para evitar surpresas indesejadas quando as novas regras entrarem em vigor.
“Mas a mudança não é imediata.” Sim, mas a preparação é crucial
Embora a alteração na base de cálculo do IRPJ não seja retroativa, a preparação antecipada é fundamental. Empresas que se adiantarem podem otimizar seus processos de contabilidade e gestão financeira, garantindo conformidade com as novas exigências e minimizando riscos de autuações fiscais. A antecipação permite ajustes estratégicos e evita surpresas desagradáveis quando as novas regras estiverem em pleno vigor.
O custo de descobrir isso tarde demais
Empresas que não se adaptarem a tempo podem enfrentar penalidades e custos adicionais por ajustes de última hora. A falta de preparação pode resultar em erros de cálculo que afetam a lucratividade e a competitividade no mercado. Estar um passo à frente é o diferencial entre quem apenas reage e quem se antecipa às mudanças.
Traduzir essas mudanças para a realidade do seu negócio exige uma análise detalhada e contínua, algo que profissionais da contabilidade consultiva realizam diariamente. A diferença entre quem se prepara e quem reage está na capacidade de antecipação e na tradução dessas mudanças para os seus números e prazos.
A Bono Conta está ao seu lado para ajudar a navegar por essas mudanças com segurança e eficiência.
Oportunidades para a sua empresa
- Revisar e ajustar contratos para refletir a nova base de cálculo do IRPJ
- Implementar sistemas de contabilidade que segreguem receitas por fase do projeto
- Aproveitar a mudança para otimizar processos financeiros e contábeis
- Reduzir riscos de autuações fiscais com conformidade antecipada
- Melhorar a precisão na previsão de fluxo de caixa com nova estrutura de cálculo
Com informações de Notícias Fiscais. Análise e texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.



