

Empresas do setor de eventos, beneficiárias do Programa Emergencial de Retomada do Setor de Eventos (Perse), têm uma janela de oportunidade única: migrar do regime de lucro real para o presumido. Essa mudança permite usufruir de alíquota zero para IRPJ, CSLL, PIS/Pasep e Cofins até março de 2025. A Coordenação-Geral de Tributação confirmou que essa estratégia está disponível, oferecendo um alívio fiscal significativo para quem ainda se recupera das dificuldades impostas pela pandemia.
Muitos empresários, no entanto, costumam adiar decisões sobre o regime tributário até o último momento possível. Essa hesitação pode custar caro, especialmente quando há oportunidades de otimização fiscal como essa. Para quem atua no setor de eventos, uma reavaliação do regime tributário pode não apenas aliviar a carga fiscal, mas também liberar recursos para reinvestimento em áreas estratégicas.
Como a mudança pode impactar o seu caixa
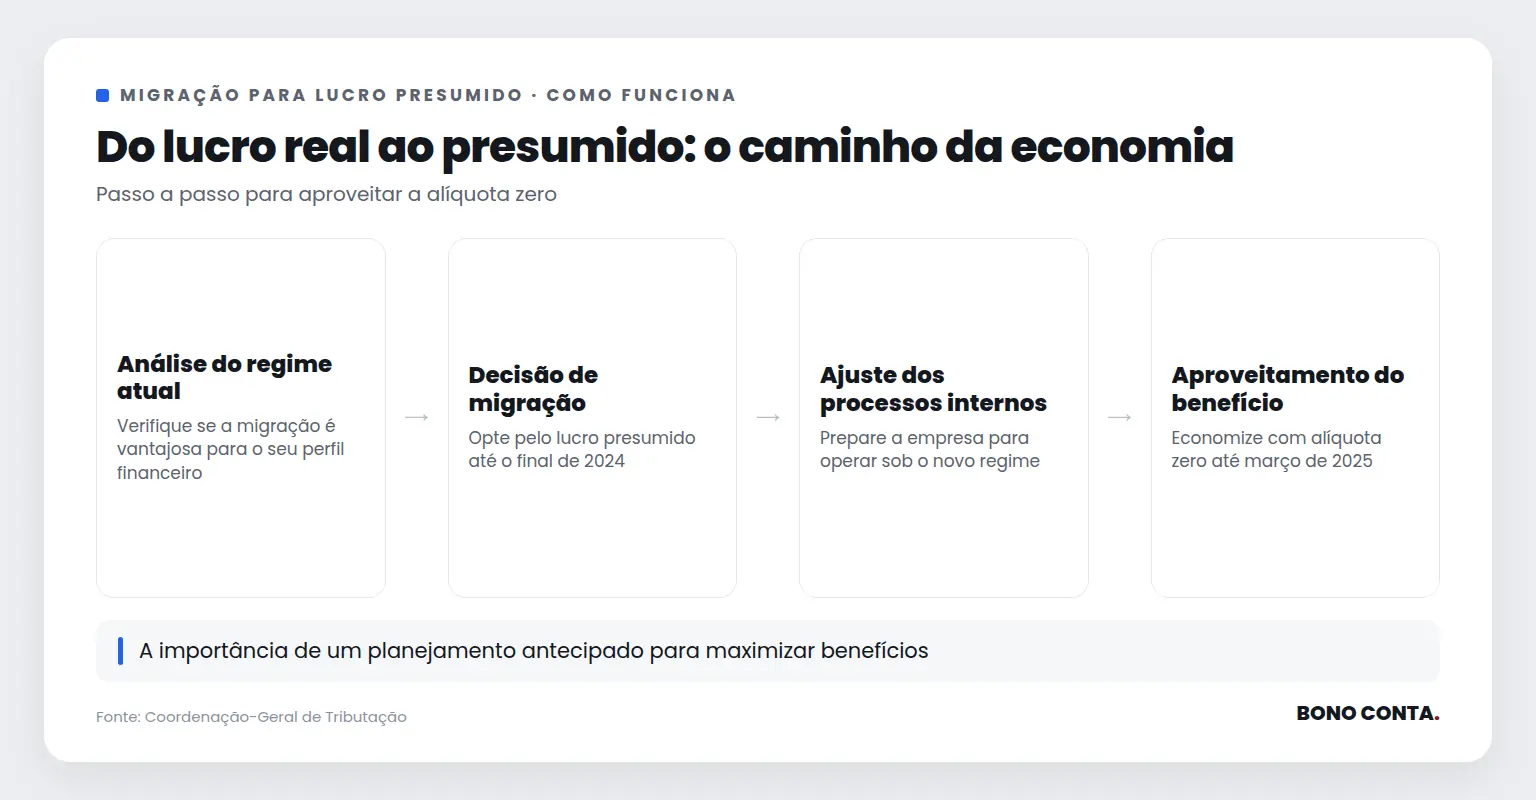
Optar pelo lucro presumido pode trazer uma série de benefícios financeiros para as empresas do Perse. A simplificação no cálculo dos tributos não só facilita a gestão financeira como também permite uma previsão mais precisa dos custos operacionais. Com a alíquota zero, o impacto no caixa é direto: menos tributos a pagar, mais capital disponível para outras iniciativas.
Essa mudança não se limita a aliviar a carga tributária. Ela abre portas para uma reavaliação das práticas financeiras, possibilitando investimentos em crescimento e inovação. O fluxo de caixa se torna menos pressionado, permitindo que a empresa redirecione recursos para áreas que podem gerar maior valor agregado.
“Mas e se eu já estiver no lucro real?”
Para empresas atualmente no regime de lucro real, a migração para o presumido pode parecer incerta. A decisão depende de uma análise cuidadosa do perfil financeiro e das projeções de receita. O lucro presumido tende a ser mais vantajoso para negócios com margens de lucro estáveis e despesas bem controladas, pois a base de cálculo dos tributos é mais simples.
Aqueles no regime de lucro real devem avaliar se a potencial economia supera a complexidade administrativa e as deduções que atualmente utilizam. Uma análise detalhada e baseada em dados concretos é essencial para garantir que a migração traga os benefícios desejados.
Os prazos e a importância do planejamento
O prazo para essa migração termina no final de 2024, com a alíquota zero válida até março de 2025. Planejamento é crucial para que a transição ocorra sem contratempos e em conformidade com as normas. Antecipar-se é vital para ajustar processos internos e garantir que a empresa esteja pronta para operar sob o novo regime.
Um planejamento tributário bem executado pode ser um diferencial competitivo. Empresas que se antecipam e adaptam suas estratégias fiscais têm maior chance de sucesso, especialmente em setores dinâmicos como o de eventos. A preparação adequada pode definir quem se destaca no mercado.
O custo de descobrir isso tarde demais
Empresas que não se anteciparem a essas mudanças correm o risco de perder uma oportunidade significativa de otimização fiscal. A diferença entre planejar e reagir pode ser vista na economia tributária e na capacidade de investimento. Sem preparação, os custos desnecessários aumentam, e a competitividade diminui.
Traduzir essas mudanças para o seu contexto específico requer uma análise detalhada e personalizada. A contabilidade consultiva é crucial para navegar por essas decisões e maximizar os benefícios fiscais disponíveis.
Considere a Bono Conta como um parceiro estratégico para otimizar sua carga tributária e potencializar seus resultados.
Oportunidades para a sua empresa
- Redução significativa na carga tributária até março de 2025
- Simplificação do cálculo dos tributos com o lucro presumido
- Liberação de capital para investimentos estratégicos
- Antecipação de planejamento para evitar contratempos
- Aproveitamento de uma janela única de oportunidade fiscal
Com informações de Notícias Fiscais. Análise e texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.



