

O ministro Dias Toffoli, durante a sessão do plenário do Supremo Tribunal Federal (STF), reiterou sua posição sobre a inconstitucionalidade da revogação unilateral de isenções do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) atribuídas a áreas de livre comércio. Ele destacou que tal ação contraria o artigo 155 da Constituição Federal e a Lei Complementar 24 de 1975.
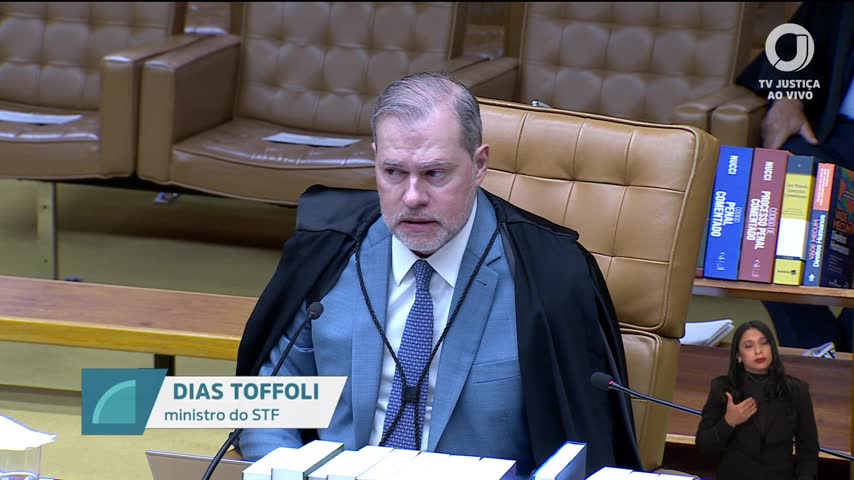
Para o empresário, a segurança jurídica nas decisões do STF é essencial, especialmente em questões tributárias que afetam diretamente a gestão financeira das empresas. A previsibilidade das normas fiscais permite um planejamento mais eficaz e reduz riscos de passivos inesperados.
O papel do Confaz e do pacto federativo
Toffoli enfatizou que a Lei Complementar 24/75 é central para o equilíbrio federativo, exigindo deliberação conjunta dos estados no âmbito do Confaz para a concessão e revogação de incentivos fiscais. Ele afirmou que “a revogação unilateral do benefício fiscal de isenção do ICMS contraria a Constituição”, reforçando a importância do pacto federativo e do regime de cooperação fiscal.
Autonomia dos estados e o regime de cooperação
O ministro reconheceu a autonomia dos estados federados, mas destacou que eles não possuem soberania. Segundo Toffoli, a soberania é exclusiva da República Federativa do Brasil, e os estados devem seguir a Constituição Federal e o pacto federativo. Ele ressaltou que a autonomia não justifica ações unilaterais que desrespeitem o regime de cooperação fiscal estabelecido pela Lei Complementar 24/75.
Importância das isenções para o equilíbrio regional
Toffoli também destacou a finalidade dos convênios do Confaz, que é promover o equilíbrio econômico e social entre as regiões do país. Ele mencionou que “o pacto no Confaz destina-se à correção de assimetrias sociais e econômicas”, sendo as isenções fiscais uma ferramenta para reduzir desigualdades regionais e fomentar o desenvolvimento em áreas periféricas.
O que o verificador encontrou
Paráfrase automática Lei Complementar 24, de 75, recepcionada pela Constituição de 88, desempenha papel central na preservação do equilíbrio fiscal.
A afirmação foi feita durante o julgamento no STF sobre a constitucionalidade da revogação unilateral de benefícios fiscais do ICMS, destacando o papel da Lei Complementar 24/75 na regulação da matéria.
Justificativa: A Lei Complementar 24/75 foi expressamente recepcionada pela Constituição de 1988, conforme entendimento consolidado do STF, e continua sendo o principal instrumento normativo para disciplinar a concessão e revogação de incentivos fiscais relativos ao ICMS, exigindo deliberação conjunta dos estados no âmbito do Confaz. O STF já reconheceu, em diversos precedentes, que a LC 24/75 é central para o equilíbrio federativo e para evitar a guerra fiscal.
Evidência: STF, ADI 1073/DF, Plenário, rel. Min. Ilmar Galvão, DJ 16/05/2003: 'A Lei Complementar nº 24/75 foi recepcionada pela Constituição de 1988 e permanece como instrumento normativo disciplinador da concessão de incentivos fiscais relativos ao ICMS.' Constituição Federal, art. 155, §2º, XII, g: exige lei complementar para regular concessão de incentivos fiscais do ICMS.
Fontes: Constituição Federal (Art. 155, §2º, XII, g)
Paráfrase automática Estados federados são autônomos, mas não são soberanos.
No julgamento sobre a constitucionalidade da revogação unilateral de benefícios fiscais do ICMS, Alexandre de Moraes destaca a diferença entre autonomia e soberania dos estados federados no pacto federativo brasileiro.
Justificativa: A Constituição Federal de 1988, em seu art. 1º, define o Brasil como uma República Federativa formada pela união indissolúvel dos estados, municípios e Distrito Federal, e o art. 18 estabelece a autonomia dos entes federados. No entanto, a soberania é atributo exclusivo da República Federativa do Brasil, não dos estados individualmente. A doutrina constitucional e decisões do STF reiteram que os estados possuem autonomia política, administrativa e financeira, mas não soberania, pois estão submetidos à Constituição Federal e ao pacto federativo.
Evidência: Constituição Federal, art. 1º: 'A República Federativa do Brasil, formada pela união indissolúvel dos Estados e Municípios e do Distrito Federal, constitui-se em Estado Democrático de Direito…'; art. 18: 'A organização político-administrativa da República Federativa do Brasil compreende a União, os Estados, o Distrito Federal e os Municípios, todos autônomos, nos termos desta Constituição.'
Fontes: Constituição Federal (art. 1º e art. 18)
Paráfrase automática A revogação unilateral do benefício fiscal de isenção do ICMS contraria a Constituição.
O ministro Dias Toffoli, ao votar no julgamento sobre a constitucionalidade da revogação unilateral de benefícios fiscais do ICMS, sustenta que tal revogação viola a Constituição e acompanha o entendimento da relatora.
Justificativa: A Constituição Federal, art. 155, §2º, XII, g, determina que cabe à lei complementar disciplinar a concessão e a revogação de isenções do ICMS, o que foi regulamentado pela Lei Complementar 24/1975, que exige deliberação conjunta dos estados no âmbito do Confaz para concessão e revogação de benefícios fiscais. O STF já consolidou entendimento de que a revogação unilateral por estado-membro afronta o pacto federativo e o regime de cooperação fiscal, sendo reiteradamente considerada inconstitucional.
Evidência: Constituição Federal, art. 155, §2º, XII, g; Lei Complementar 24/1975, arts. 1º e 2º; STF, ADI 1077/DF, rel. Min. Ilmar Galvão, Pleno, DJ 29/06/2001; STF, ADI 346/DF, rel. Min. Moreira Alves, Pleno, DJ 18/12/1992.
Fontes: Constituição Federal (art. 155, §2º, XII, g) · Lei Complementar 24/1975 (arts. 1º e 2º)
Paráfrase automática O pacto no Confaz destina-se à correção de assimetrias sociais e econômicas.
A afirmação foi feita durante o julgamento no STF sobre a constitucionalidade da revogação unilateral de benefícios fiscais do ICMS, abordando o objetivo dos convênios do Confaz.
Justificativa: A Lei Complementar 24/75, recepcionada pela Constituição de 1988, estabelece que os convênios do Confaz têm como finalidade disciplinar a concessão de isenções, incentivos e benefícios fiscais do ICMS, visando a promoção do equilíbrio econômico e social entre as regiões do país. O art. 155, §2º, XII, 'g', da Constituição Federal, reforça a necessidade de convênios para concessão de benefícios fiscais, com o objetivo de evitar desigualdades regionais.
Evidência: Lei Complementar 24/75, art. 1º: 'As isenções do imposto, salvo as previstas na Constituição Federal, serão concedidas ou revogadas nos termos de convênios celebrados e ratificados pelos Estados e pelo Distrito Federal.' Constituição Federal, art. 155, §2º, XII, 'g': 'cabe à lei complementar regular a forma como, mediante deliberação dos Estados e do Distrito Federal, isenções, incentivos e benefícios fiscais serão concedidos e revogados, visando ao equilíbrio do desenvolvimento socioeconômico entre as diferentes regiões do país.'
Fontes: Lei Complementar 24/75 (art. 1º) · Constituição Federal (art. 155, §2º, XII, 'g')
Cartões atualizados na leitura com a classificação atual; análises automáticas e preliminares.
Conclusão deste trecho
O ministro Dias Toffoli sustentou que a revogação unilateral de isenções do ICMS é inconstitucional, com base na Constituição Federal e na Lei Complementar 24/75. Ele destacou a importância do Confaz e do pacto federativo na concessão de benefícios fiscais, visando o equilíbrio regional. O verificador de fatos confirmou a validade dos argumentos apresentados por Toffoli, reforçando o entendimento consolidado pelo STF.
Embora a posição de Toffoli esteja bem fundamentada, a decisão final sobre a matéria ainda depende do julgamento completo do STF, que envolve a análise de diversos votos e argumentos. Para as empresas, o resultado desse julgamento pode impactar diretamente a política de incentivos fiscais e a previsibilidade das normas tributárias. Acompanhar a cobertura especial do Bono Conta News pode ajudar a entender melhor os desdobramentos dessa decisão.
Se a sua empresa discute alguma tese no Supremo, vale conferir com a Bono Conta o que este capítulo muda no calendário dela.
Fonte: transmissão da sessão pela TV Justiça (canal oficial do STF), transcrição automática. Verificação: verificador de fatos do Bono Conta News. Texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.



