

Um sócio que recebe R$ 60 mil de dividendo num único mês vê 10% saírem na hora, retidos na fonte, mesmo que a alíquota real dele no ano inteiro fique bem abaixo disso. Uma decisão do Tribunal Regional Federal da 4ª Região, do dia 5 de agosto, reconheceu esse descompasso numa liminar individual, e abriu uma discussão que interessa a qualquer sócio de empresa lucrativa, mesmo fora do Rio Grande do Sul.
Existe um hábito silencioso em quem distribui lucro puxando um mês mais forte que outro: sentir a retenção cheia sair do caixa na hora, e só lembrar meses depois, na declaração de ajuste, que boa parte daquilo era antecipação, não imposto devido de verdade. Enquanto isso, o dinheiro fica preso com o Leão, não com o sócio.
O que a Lei 15.270/2025 exige desde janeiro
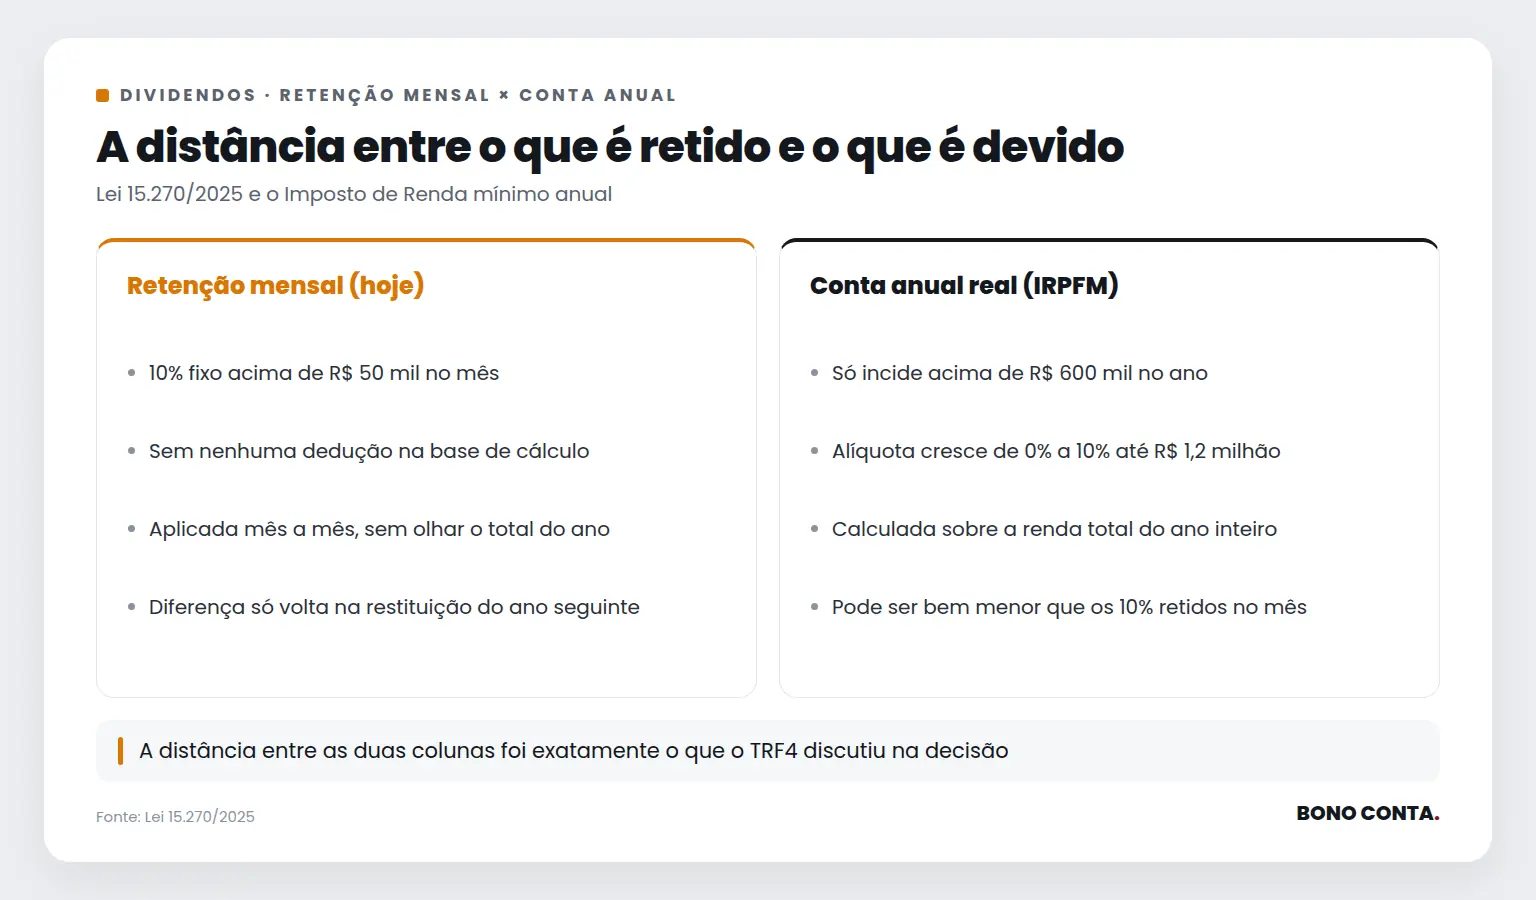
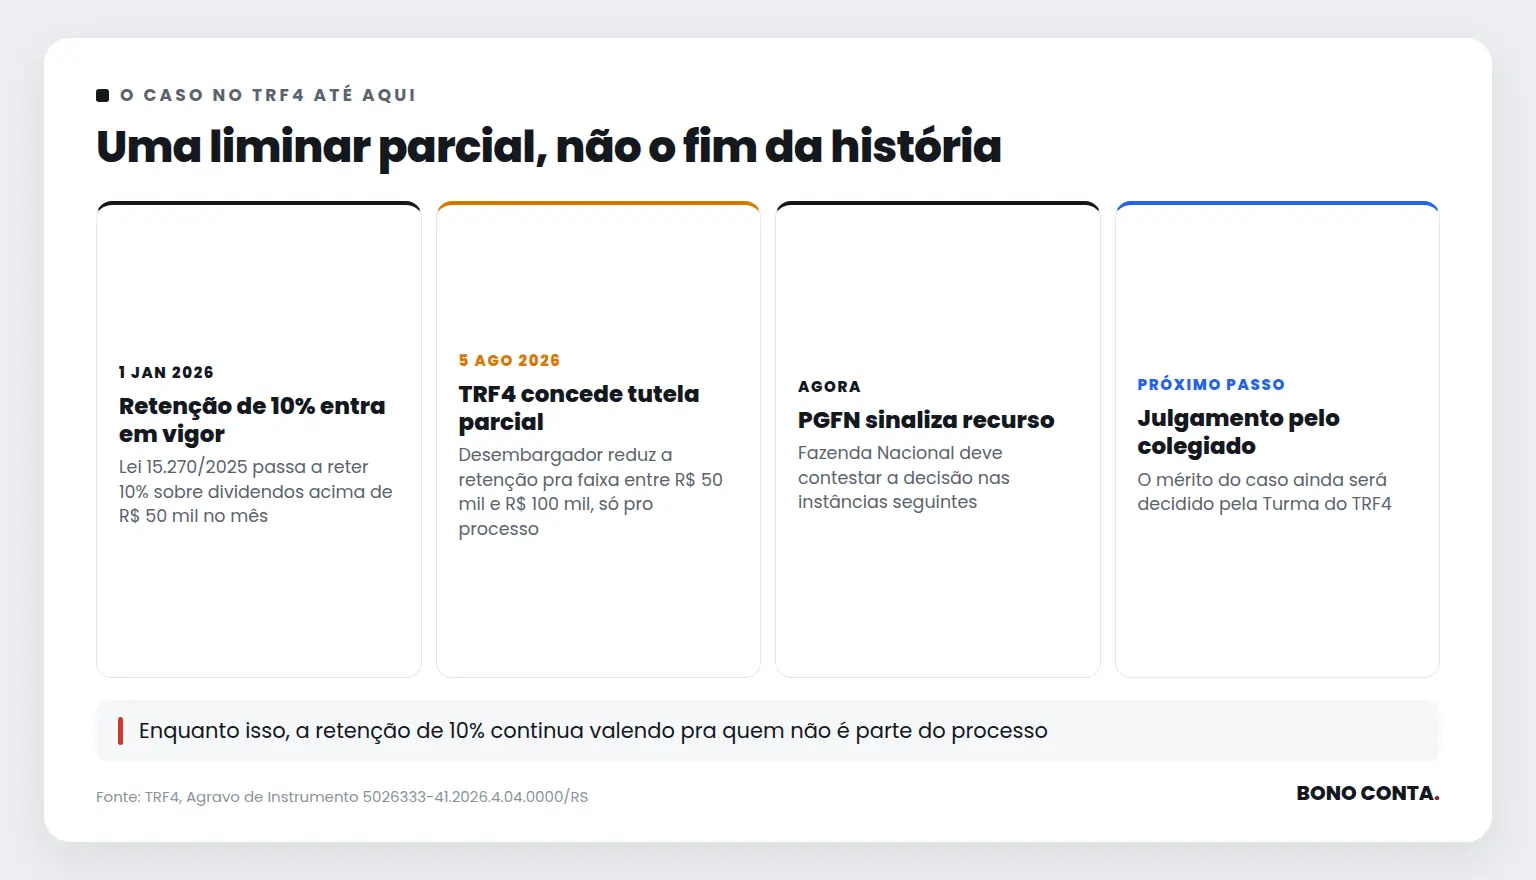
Desde 1º de janeiro, quando uma mesma pessoa física recebe de uma mesma empresa mais de R$ 50 mil em lucros e dividendos num único mês, a lei manda reter 10% de Imposto de Renda na fonte sobre o total, sem nenhuma dedução da base de cálculo. Se houver mais de um pagamento no mesmo mês, o recálculo soma tudo pra aplicar a retenção sobre o valor total.
Essa retenção conversa com outra peça da mesma lei: a tributação mínima anual, que só pega quem soma mais de R$ 600 mil de renda no ano, com alíquota de 10% a partir de R$ 1,2 milhão e uma fórmula linear crescendo entre esses dois valores. Ou seja, a retenção mensal de 10% é sempre a mesma, cheia, mesmo quando a conta anual do sócio dá uma alíquota bem menor que isso.
O que o TRF4 decidiu, e pra quem vale
Num agravo de instrumento julgado em 5 de agosto, o desembargador federal Leandro Paulsen concedeu uma tutela de urgência parcial: para pagamentos mensais entre R$ 50 mil e R$ 100 mil, a retenção não pode superar o percentual que corresponderia à tributação anual projetada daquele sócio, em vez dos 10% cheios. O fundamento foi a capacidade contributiva prevista na Constituição, e o argumento de que cobrar mais do que o devido, mesmo que restituível depois, funciona como um empréstimo compulsório sem lei complementar autorizando.
É importante dimensionar o que essa decisão é: uma liminar individual, dentro de um processo específico, que ainda vai ser julgada pelo colegiado do tribunal, e a Procuradoria da Fazenda Nacional já sinalizou que vai recorrer. Não é uma mudança de regra geral, nem suspende a retenção pra quem não é parte do processo.
“Minha empresa é de Manaus, essa decisão não vale pra mim.” Tecnicamente não, mas o problema que ela expõe, sim
O TRF4 tem jurisdição sobre Rio Grande do Sul, Santa Catarina e Paraná. Empresas do Amazonas respondem ao TRF1, então essa liminar específica não se aplica automaticamente ao seu caso, nem serve como salvo-conduto pra reduzir retenção por conta própria. Mas o descompasso que a decisão aponta é o mesmo pra qualquer sócio que distribua lucro em faixas mensais altas: a retenção de 10% é fixa e cheia, a conta anual real pode ser bem menor, e a diferença só volta pro seu bolso na restituição do ano seguinte.
Já mostramos aqui como funciona a conta do imposto mínimo pra quem ganha mais de R$ 600 mil no ano; essa decisão do TRF4 é o desdobramento natural daquele tema, mostrando que o próprio Judiciário já reconhece a distorção entre o que é retido mês a mês e o que é devido de fato.
A diferença entre quem simula a conta antes de distribuir e quem só sente a retenção no extrato
Quem só lê a notícia da decisão vai comemorar uma vitória que não é automaticamente sua. Quem se antecipa entende que o ponto real não é essa liminar específica, é o tamanho da distância entre a retenção mensal e a alíquota anual real do sócio, e que essa distância pode ser simulada e planejada antes de cada distribuição, não descoberta só na declaração.
Traduzir isso pro seu caso, pro seu ritmo de distribuição de lucro e pra decisão de quando e quanto retirar é trabalho de quem acompanha sua empresa de perto, não de quem lê uma decisão do Rio Grande do Sul e assume que ela resolve tudo.
Se sua empresa distribui lucro em faixas altas, vale simular com a Bono Conta o impacto real da retenção antes da próxima distribuição.
Com informações de TRF4 · Agravo de Instrumento 5026333-41.2026.4.04.0000/RS. Análise e texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.



