

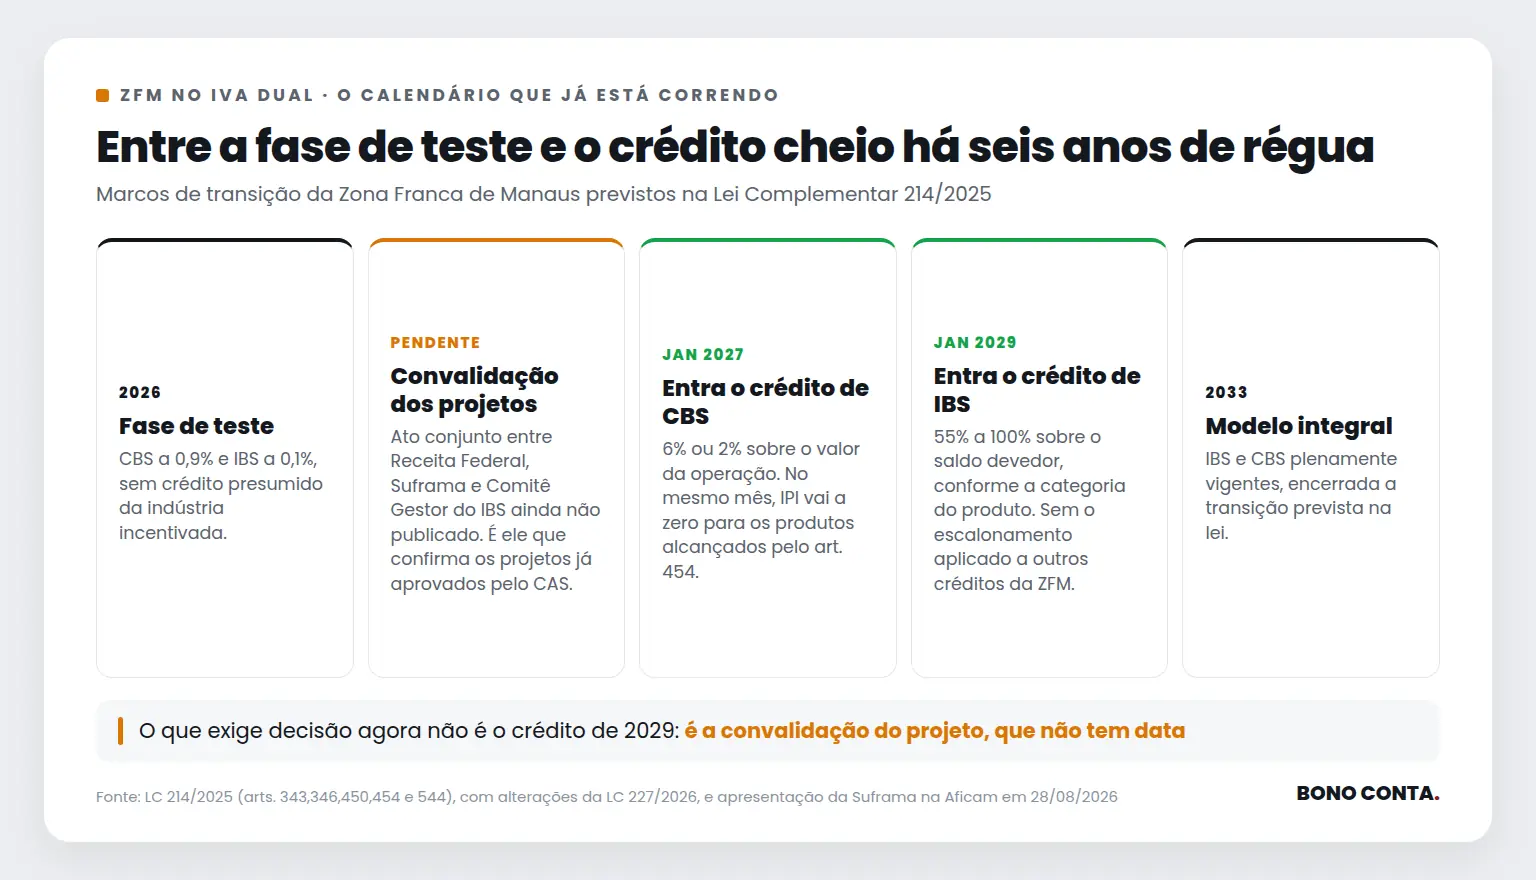
A Suframa apresentou na sexta-feira, na Aficam, como a Zona Franca vai operar dentro do IVA dual. O número que saiu do encontro foi o crédito presumido de IBS de até 100%. Ele está correto, e é exatamente aí que mora a armadilha de leitura: 100% é o teto de uma escala que começa em 55%, e essa escala só produz efeito em 1º de janeiro de 2029.
Existe uma diferença prática entre saber que há benefício e saber qual benefício é o seu. Na indústria incentivada do Polo, essa diferença vale entre 55% e 100% do saldo devedor do imposto, e depende da categoria do que a sua planta fabrica. Nenhuma decisão de investimento se toma com o número do teto.
As quatro faixas que o “até 100%” resume
A Lei Complementar 214/2025, já com as alterações da LC 227/2026, fixa o crédito presumido de IBS da indústria incentivada em quatro percentuais: 55% para bens de consumo final, 75% para bens de capital, 90,25% para bens intermediários e 100% para bens de tecnologia da informação e comunicação. A faixa de 100% também alcança os produtos que tinham crédito-estímulo de ICMS integral no Amazonas até 31 de dezembro de 2023.
Como boa parte do Polo produz bem de consumo final, a faixa realista para muita planta é a de 55%. A Resolução CGIBS 6/2026 repete os mesmos percentuais, então não há divergência entre a lei e o regulamento nesse ponto.
São duas datas, não uma
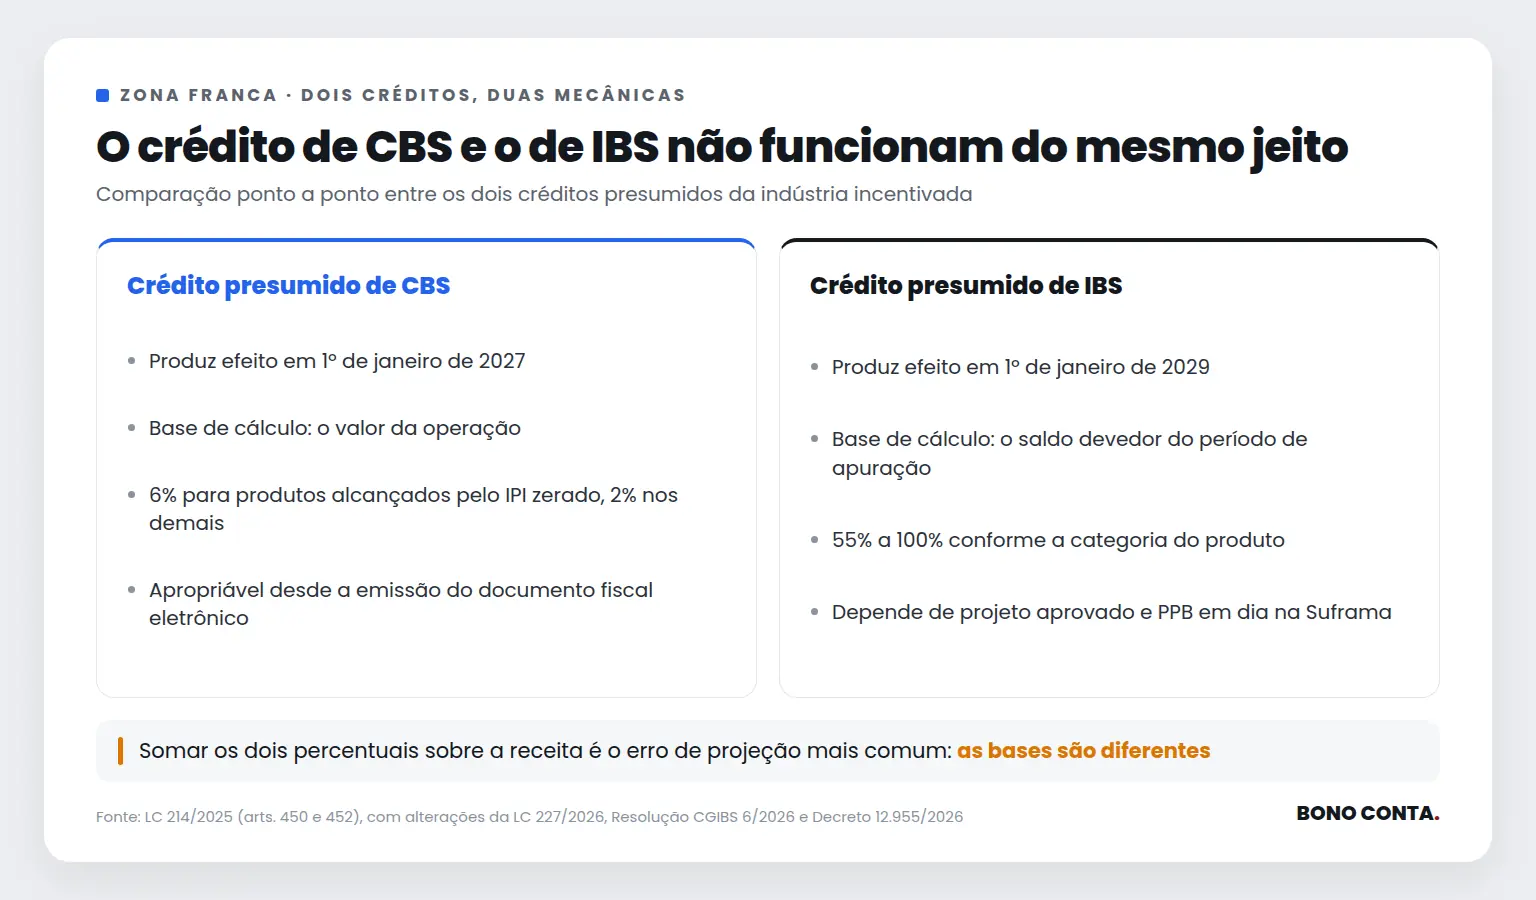
A confusão mais comum é tratar o benefício como um bloco só. São dois créditos distintos, com bases e prazos diferentes. O de CBS entra em 2027, calculado sobre o valor da operação, em 6% para os produtos alcançados pelo IPI zerado e 2% nos demais casos, e pode ser apropriado já na emissão do documento fiscal eletrônico.
O de IBS só entra em 2029, e não incide sobre a operação: incide sobre o saldo devedor do imposto no período de apuração. São mecânicas diferentes dentro do mesmo artigo, e quem projetar caixa somando os dois percentuais sobre a receita vai errar a conta.
“Então é só esperar 2029.” Não, porque a governança muda antes
O que já está mudando é quem decide e quem fiscaliza. A aprovação de projetos passa a envolver nove representações técnicas sob o Conselho de Administração da Suframa, e a criação ou alteração de Processo Produtivo Básico passa por onze instâncias, agora com participação formal do Estado do Amazonas e dos municípios.
A LC 227/2026 também incluiu na lei um dispositivo que reserva a fiscalização do cumprimento do PPB a servidores efetivos da Suframa. E os projetos já aprovados pelo Conselho continuam válidos, mas serão convalidados por um ato conjunto ainda pendente entre Receita Federal, Suframa e Comitê Gestor do IBS. Quem tem projeto aprovado precisa acompanhar esse ato, porque é ele que carimba o direito adquirido.
O crédito não vira dinheiro no caixa
Ponto que costuma passar batido e desarma planejamento otimista: o crédito presumido serve para compensar o próprio IBS e a própria CBS. A lei veda expressamente a compensação com outros tributos e veda o ressarcimento em dinheiro, e o direito se extingue em cinco anos.
Na prática, ele reduz imposto a pagar, não gera caixa novo. Para uma planta com saldo devedor pequeno, um crédito de 90% sobre esse saldo vale bem menos do que o percentual sugere. É a mesma lógica de fluxo que já tratamos no levantamento das oportunidades da Zona Franca para 2027.
Um benefício desenhado, e ainda em disputa
Vale registrar o que o empresário do Polo não lê no material institucional: o artigo que cria esse crédito presumido é objeto de ação judicial movida pela Fiesp, ajuizada em maio deste ano na Justiça Federal em Brasília. O processo foi extinto sem julgamento de mérito em junho e houve apelação em julho. O benefício está na lei, mas segue sob contestação de quem representa a indústria paulista.
Entre hoje e 2029 há um caminho concreto: confirmar em que faixa cada linha de produto se enquadra, manter projeto e PPB em condição de convalidação, e refazer a projeção separando o que entra em 2027 do que só entra em 2029. Quem chegar em janeiro de 2029 para descobrir a faixa vai descobrir também que a decisão de investimento já foi tomada sem ela.
Se a sua planta está no Polo e você ainda não sabe em qual das quatro faixas cada produto cai, vale sentar com a Bono Conta antes de fechar o orçamento do próximo ciclo.
Com informações de LC 214/2025 (alterada pela LC 227/2026), Resolução CGIBS 6/2026, Decreto 12.955/2026 e apresentação da Suframa na Aficam em 28/08/2026. Análise e texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.



