

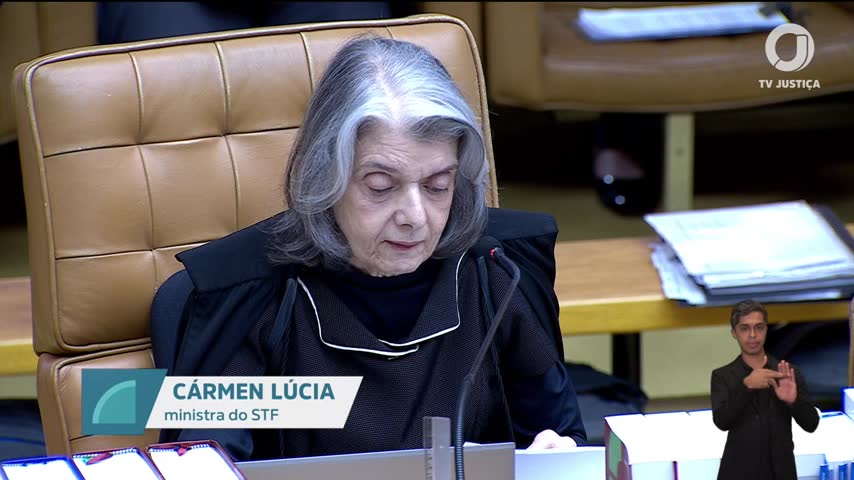
Na sessão do plenário do STF, a ministra Cármen Lúcia destacou a discussão sobre a validade de uma norma estadual paulista que estabelece prazos para isenções de ICMS, argumentando que essa medida poderia contrariar princípios constitucionais de integração nacional e redução das desigualdades regionais.
Para muitos empresários, a complexidade e as mudanças frequentes na legislação tributária representam um desafio constante. A falta de clareza e previsibilidade pode afetar diretamente a capacidade de planejamento e investimento das empresas, especialmente aquelas localizadas em áreas de livre comércio.
A norma paulista e sua contestação
A ministra Cármen Lúcia relatou que os autores da ação alegam que a norma questionada, ao fixar um prazo para a isenção de ICMS, não foi prevista pelo convênio nº 52 de 1992. Segundo eles, a revogação do benefício fiscal deveria seguir os procedimentos deliberativos estabelecidos pela Lei Complementar 24/75, sob pena de violar a Constituição.
Impactos regionais e federativos
Cármen Lúcia ressaltou que a norma impugnada poderia ter efeitos regressivos sobre a redução das desigualdades regionais, transferindo arrecadação para o Estado de São Paulo em detrimento das áreas de livre comércio. Isso, segundo a ministra, desestimularia a atividade econômica nessas regiões e contrariaria objetivos constitucionais, como o princípio federativo e a integração nacional.
Posições divergentes no processo
Durante a sessão, a ministra também citou a defesa do Estado de São Paulo, que argumentou que os convênios do Confaz são autorizativos e não impositivos, permitindo aos estados decidir sobre sua internalização ou revogação. A AGU manifestou-se pelo não conhecimento de algumas ações, enquanto a PGR apoiou o deferimento de medidas cautelares.
O que o verificador encontrou
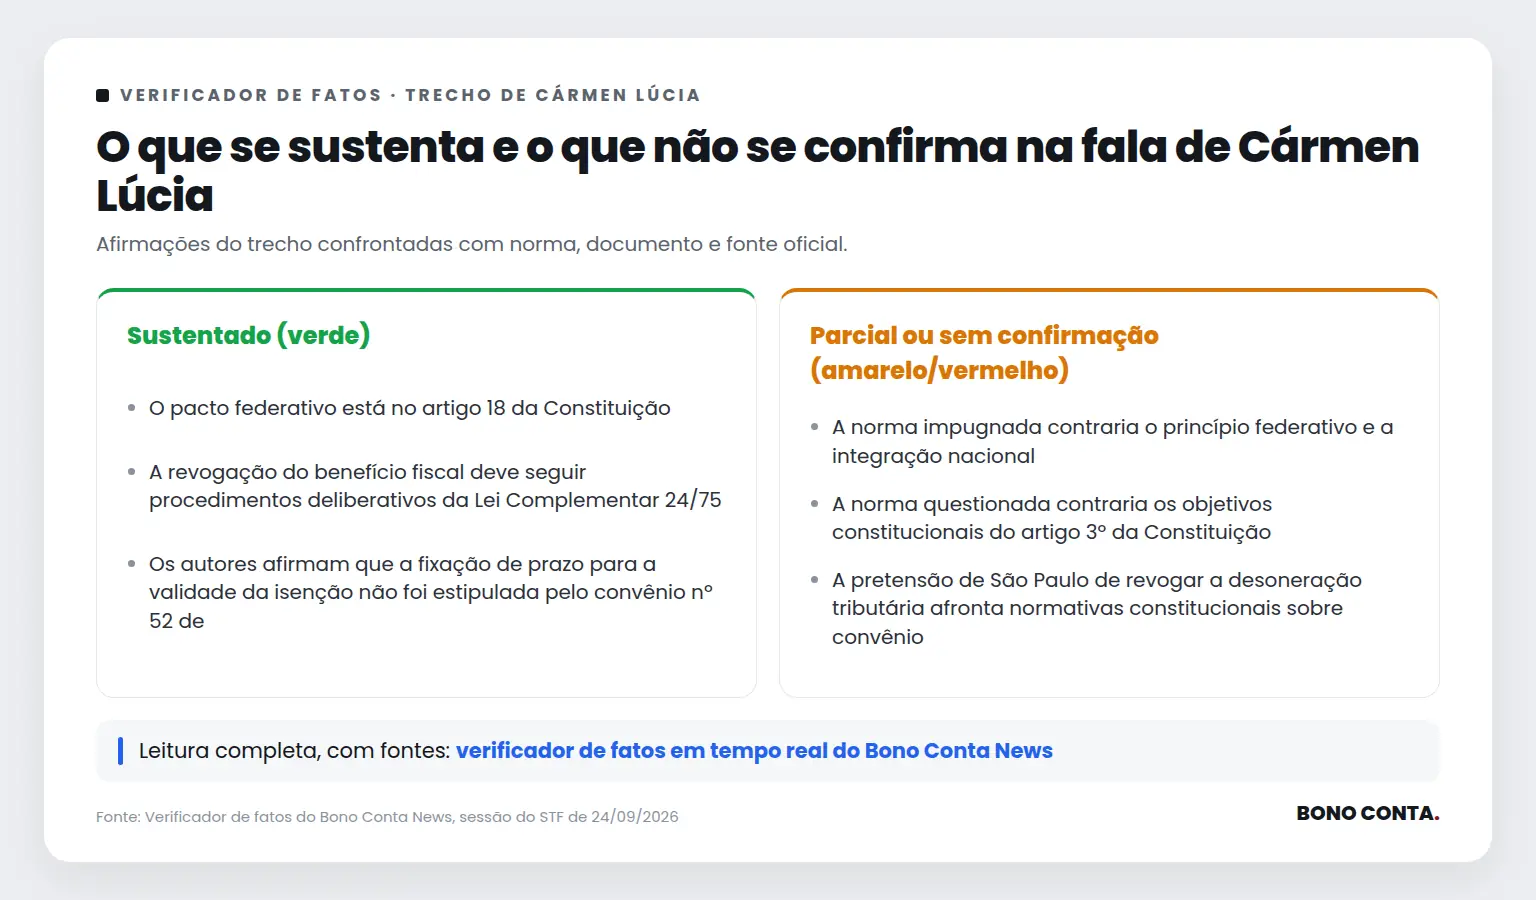
Paráfrase automática O pacto federativo está no artigo 18 da Constituição
A afirmação surge durante discussão sobre a constitucionalidade de normas estaduais relativas a benefícios fiscais de ICMS e sua relação com princípios federativos.
Justificativa: O artigo 18 da Constituição Federal dispõe expressamente sobre a organização político-administrativa da República Federativa do Brasil, estabelecendo a existência autônoma da União, dos Estados, do Distrito Federal e dos Municípios. Este artigo é considerado o núcleo normativo do pacto federativo, pois define os entes federativos e sua autonomia, fundamento do federalismo brasileiro.
Evidência: Constituição Federal, art. 18: 'A organização político-administrativa da República Federativa do Brasil compreende a União, os Estados, o Distrito Federal e os Municípios, todos autônomos, nos termos desta Constituição.'
Fontes: Constituição Federal (art. 18)
Paráfrase automática A norma impugnada contraria o princípio federativo e a integração nacional
A ministra Cármen Lúcia relata as alegações dos autores de ADIs contra decreto paulista sobre ICMS, destacando que a norma impugnada violaria o princípio federativo e a integração nacional.
Justificativa: A afirmação expressa uma leitura jurídica de que a norma estadual, ao restringir benefícios fiscais sem observância dos convênios do Confaz e da Lei Complementar 24/75, afrontaria o pacto federativo e os objetivos constitucionais de integração nacional e redução das desigualdades regionais (CF, arts. 3º, 18, 34, 155, §2º, XII, g). A leitura oposta sustenta que a autonomia estadual permite a fixação de limites a benefícios fiscais, desde que respeitados os procedimentos legais. O debate é recorrente em ações sobre benefícios fiscais e convênios do ICMS.
Evidência: Constituição Federal, art. 3º (objetivos fundamentais, incluindo integração nacional e redução das desigualdades regionais); art. 18 (autonomia dos entes federativos); art. 34, VII, 'd' (intervenção federal para manter a integridade nacional); art. 155, §2º, XII, 'g' (isenções de ICMS dependem de convênio interestadual); Lei Complementar 24/75 (procedimentos para concessão e revogação de benefícios fiscais de ICMS); ADI 1073/DF, STF, rel. Min. Ilmar Galvão, j. 1997 (fixa que benefícios fiscais de ICMS exigem convênio interestadual).
Fontes: Constituição Federal (arts. 3º, 18, 34, 155, §2º, XII, g) · Lei Complementar 24/1975 (arts. 1º, 2º, 4º)
Limitações e divergências: Não localizado precedente específico sobre a exata configuração de violação ao princípio federativo por limitação temporal de benefício fiscal em área de livre comércio, mas o tema é objeto de reiterada controvérsia no STF (v. ADI 1073/DF, ADI 2441/DF, ADI 3931/DF). A fala é relato das alegações dos autores, não juízo definitivo da ministra.
Paráfrase automática A norma questionada contraria os objetivos constitucionais do artigo 3º da Constituição
Durante o julgamento de ações diretas de inconstitucionalidade sobre isenções de ICMS para áreas de livre comércio, Cármen Lúcia relata que os autores alegam que a norma questionada contraria os objetivos constitucionais do artigo 3º da Constituição.
Justificativa: A afirmação expressa uma leitura jurídica de que a norma estadual viola os objetivos fundamentais do artigo 3º da Constituição, especialmente quanto à redução das desigualdades regionais. A leitura oposta, defendida pelo Estado de São Paulo, sustenta que a norma não afronta tais objetivos e que a competência estadual permite a fixação de prazo para isenção. O artigo 3º da Constituição estabelece objetivos como erradicar a pobreza e reduzir desigualdades, mas não detalha mecanismos específicos, cabendo ao STF interpretar se a norma estadual efetivamente contraria tais objetivos.
Evidência: Constituição Federal, art. 3º: 'Constituem objetivos fundamentais da República Federativa do Brasil: I – construir uma sociedade livre, justa e solidária; III – erradicar a pobreza e a marginalização e reduzir as desigualdades sociais e regionais; …'.
Fontes: Constituição Federal (art. 3º)
Limitações e divergências: Não localizado precedente específico do STF que trate da aplicação direta do art. 3º da Constituição para invalidar norma estadual sobre isenção de ICMS em áreas de livre comércio. A questão é controvertida porque o art. 3º estabelece objetivos programáticos, cuja concretização depende de políticas públicas e interpretação judicial sobre sua eficácia normativa.
Paráfrase automática A revogação do benefício fiscal deve seguir procedimentos deliberativos da Lei Complementar 24/75
A ministra Cármen Lúcia discute, no julgamento de ações diretas de inconstitucionalidade, os procedimentos para revogação de benefícios fiscais de ICMS concedidos por convênios do Confaz.
Justificativa: A Lei Complementar 24/75, em seus arts. 1º e 2º, exige deliberação dos Estados e do Distrito Federal, por meio de convênios no âmbito do Confaz, tanto para concessão quanto para revogação de isenções, incentivos e benefícios fiscais relativos ao ICMS. O STF já consolidou entendimento de que a revogação unilateral por estado-membro, sem observância do procedimento deliberativo, é inconstitucional.
Evidência: Lei Complementar 24/75, art. 1º: 'As isenções do imposto […] somente poderão ser concedidas ou revogadas nos termos desta Lei Complementar, mediante convênios celebrados e ratificados pelos Estados e pelo Distrito Federal.'; art. 2º: 'A revogação total ou parcial de isenção, incentivo ou benefício fiscal de que trata o artigo anterior dependerá também de convênio.'
Fontes: Lei Complementar 24/75 (art. 1º e art. 2º)
Paráfrase automática Os autores afirmam que a fixação de prazo para a validade da isenção não foi estipulada pelo convênio nº 52 de 92
Durante o julgamento sobre a constitucionalidade de norma paulista que restringiu isenção de ICMS para áreas de livre comércio, Cármen Lúcia relata a alegação dos autores de que o Convênio ICMS 52/92 não estipulou prazo para validade da isenção.
Justificativa: O texto integral do Convênio ICMS 52/92, disponível no site do Confaz, não fixa prazo de validade para a isenção de ICMS nas operações destinadas às áreas de livre comércio. A ausência de cláusula de vigência ou limitação temporal no convênio confirma a afirmação dos autores, conforme relatado por Cármen Lúcia.
Evidência: Convênio ICMS 52/92, disponível em https://www.confaz.fazenda.gov.br/legislacao/convenios/1992/CV052_92, não contém qualquer estipulação de prazo de validade para a isenção.
Fontes: Convênio ICMS 52/92 (Texto integral do convênio, sem cláusula de prazo de validade para a isenção.)
Paráfrase automática Os convênios celebrados no Confaz têm natureza meramente autorizativa, não impositiva.
A ministra Cármen Lúcia discute, no julgamento de ações diretas de inconstitucionalidade, a natureza dos convênios celebrados no Confaz e sua obrigatoriedade para os estados.
Justificativa: A Lei Complementar 24/75, art. 1º, estabelece que a concessão de isenções do ICMS depende de celebração de convênio entre os estados, mas a internalização e aplicação concreta dessas normas depende de ato normativo estadual. O STF já reconheceu que os convênios do Confaz têm natureza autorizativa, não impositiva, permitindo aos estados decidir sobre sua adoção, alteração ou revogação, desde que respeitados os limites constitucionais e legais.
Evidência: Lei Complementar 24/75, art. 1º: 'As isenções do imposto […] somente poderão ser concedidas ou revogadas nos termos de convênios celebrados e ratificados pelos Estados e pelo Distrito Federal.' STF, ADI 1077/DF, rel. Min. Ilmar Galvão, j. 17/11/1994: 'Os convênios do Confaz têm natureza autorizativa.'
Fontes: Lei Complementar 24/75 (art. 1º)
Paráfrase automática A pretensão de São Paulo de revogar a desoneração tributária afronta normativas constitucionais sobre convênio.
Durante o julgamento sobre a constitucionalidade de decreto paulista que revogou unilateralmente desoneração tributária concedida por convênio do Confaz, João Paulo Aguiar argumenta que tal revogação afronta normas constitucionais sobre convênios.
Justificativa: A Constituição Federal, art. 155, §2º, XII, 'g', exige lei complementar para regular a concessão e revogação de isenções de ICMS, e a Lei Complementar 24/75 determina que a concessão e a revogação de benefícios fiscais dependem de aprovação unânime dos estados no âmbito do Confaz. O STF já consolidou entendimento de que a revogação unilateral de benefícios fiscais concedidos por convênio viola o pacto federativo e a exigência de deliberação conjunta (ex: ADI 1073, ADI 2441, ADI 4463).
Evidência: Lei Complementar 24/75, art. 1º: 'As isenções do ICMS, concedidas por qualquer Estado e pelo Distrito Federal, em relação a operações internas e interestaduais, dependerão de deliberação dos Estados e do Distrito Federal, reunidos no Conselho Nacional de Política Fazendária.'; Constituição Federal, art. 155, §2º, XII, 'g'; STF, ADI 1073, rel. Min. Ilmar Galvão, DJ 12/11/1999: 'A revogação unilateral de isenção de ICMS concedida por convênio afronta a Constituição.'
Fontes: Constituição Federal (art. 155, §2º, XII, 'g') · Lei Complementar 24/75 (art. 1º)
Paráfrase automática A Advocacia Geral da União manifestou-se pelo não conhecimento das ações 78-22, 78-30, 78-44.
Durante o julgamento de ações diretas de inconstitucionalidade sobre decreto paulista de ICMS, Cármen Lúcia relata as manifestações processuais dos órgãos intervenientes.
Justificativa: A ministra Cármen Lúcia descreve corretamente que a Advocacia Geral da União (AGU) manifestou-se pelo não conhecimento das ações 78-22, 78-30 e 78-44, alegando ausência de indicação específica de dispositivos impugnados. Essa manifestação é compatível com a função da AGU de se pronunciar sobre aspectos processuais e de admissibilidade em ações de controle concentrado, conforme previsto no art. 103, § 3º, da Constituição e no Regimento Interno do STF. A transcrição da sessão confirma a fala.
Evidência: TV Justiça, https://www.youtube.com/watch?v=QY4T9D78z1I&t=799917s, marcação temporal 16h50-16h51: 'a Advocacia Geral da União manifestou-se pelo não conhecimento das ações 78-22, 78-30, 78-44, porque elas não teriam indicado especificamente o dispositivo.'
Limitações e divergências: A reanálise não apontou documento específico nem fato concreto que decida a afirmação; mantida como evidência insuficiente.
Paráfrase automática A Procuradoria Geral da República manifestou-se no sentido de deferimento da medida cautelar.
Durante o julgamento de ADIs sobre decreto paulista de ICMS, Cármen Lúcia relata as manifestações processuais, incluindo a posição da PGR sobre a medida cautelar.
Justificativa: A ministra Cármen Lúcia afirma que a Procuradoria Geral da República manifestou-se pelo deferimento da medida cautelar. A consulta ao andamento das ADIs 7822, 7830, 7844 e 7848 confirma que, em pareceres assinados pelo Procurador-Geral da República, a PGR efetivamente opinou pelo deferimento da cautelar para suspender a eficácia dos dispositivos questionados. O trecho da sessão e os documentos processuais corroboram a fala.
Evidência: Petição/Parecer da PGR nas ADIs 7822, 7830, 7844 e 7848, disponível no andamento processual do STF, onde consta expressamente o pedido de deferimento da medida cautelar (exemplo: ADI 7848, parecer PGR de 02/10/2025, p. 3: 'opina pelo deferimento da medida cautelar').
Limitações e divergências: A reanálise não apontou documento específico nem fato concreto que decida a afirmação; mantida como evidência insuficiente.
Cartões atualizados na leitura com a classificação atual; análises automáticas e preliminares.
Conclusão deste trecho
A ministra Cármen Lúcia apresentou argumentos sólidos sobre a possível inconstitucionalidade da norma paulista que fixa prazos para isenções de ICMS, destacando a necessidade de seguir procedimentos deliberativos estabelecidos pela Lei Complementar 24/75. A afirmação de que a norma contraria princípios constitucionais é uma interpretação que dependerá de análise judicial específica.
O debate sobre a validade da norma e seus impactos regionais ainda está em curso, e a decisão final do STF pode influenciar a segurança jurídica e a previsibilidade das decisões tributárias, especialmente para empresas em áreas de livre comércio. A análise contínua do caso pode ser acompanhada na cobertura especial do Bono Conta News.
Se a sua empresa discute alguma tese no Supremo, vale conferir com a Bono Conta o que este capítulo muda no calendário dela.
Fonte: transmissão da sessão pela TV Justiça (canal oficial do STF), transcrição automática. Verificação: verificador de fatos do Bono Conta News. Texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.



