

Durante a sessão do plenário do Supremo Tribunal Federal (STF), a ministra Cármen Lúcia destacou a necessidade de convênios ratificados entre os estados para a concessão de benefícios fiscais do ICMS. Segundo a ministra, a Constituição brasileira instituiu um regime diferenciado para evitar a competição conflituosa entre os entes federados, garantindo assim o equilíbrio do pacto federativo.
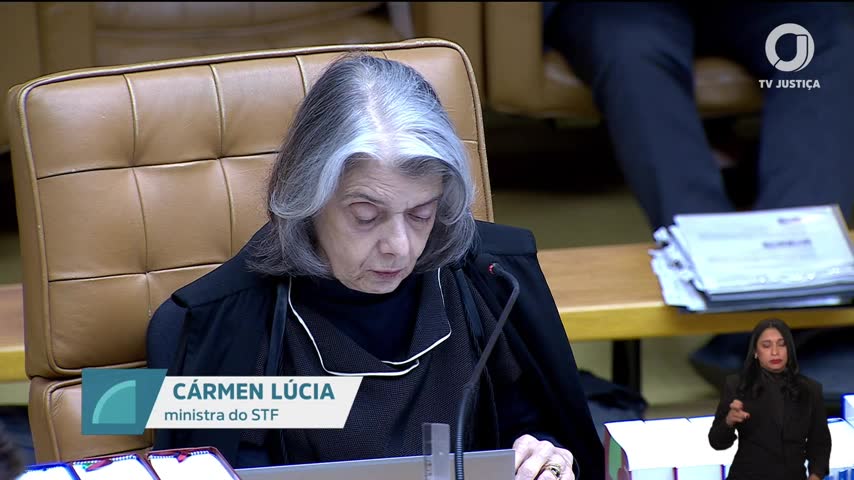
A ministra Cármen Lúcia ressaltou que a regulamentação da concessão de isenções, incentivos e benefícios fiscais relativos ao ICMS deve ser feita mediante a deliberação dos estados e do Distrito Federal, conforme estabelecido pela Lei Complementar 24 de 1975. Ela enfatizou que esse mecanismo busca evitar que uma unidade federativa prejudique outra ao conceder benefícios fiscais.
Equidade e pacto federativo
De acordo com Cármen Lúcia, a Constituição Federal estabeleceu um mecanismo de equidade para evitar a competição conflituosa entre os entes federados. Ela afirmou que a concessão de benefícios fiscais deve ser condicionada à celebração de convênios entre os estados, uma medida que visa impedir práticas desleais e garantir o equilíbrio federativo. A ministra citou o professor Técio Sampaio Ferraz Jr. para reforçar a importância dessa regulamentação.
Regras para concessão de benefícios fiscais
A ministra explicou que a concessão de benefícios fiscais do ICMS depende de convênios celebrados e ratificados pelos estados, conforme previsto na Lei Complementar 24 de 1975. Cármen Lúcia destacou que a exigência de convênios busca evitar prejuízos entre as unidades federativas e garantir que a concessão de benefícios fiscais seja feita de forma justa e equitativa.
Unanimidade e quórum qualificado
Cármen Lúcia mencionou a exigência de quórum qualificado de quatro quintos dos entes representados no Conselho Nacional de Política Fazendária (Confaz) para a concessão e revogação de benefícios fiscais do ICMS. No entanto, o verificador de fatos aponta que a Constituição não exige esse quórum qualificado, mas sim a unanimidade para concessão e maioria para revogação, conforme a Lei Complementar 24/1975.
O que o verificador encontrou
Paráfrase automática A Constituição exige quórum qualificado de quatro quintos no CONFAS para concessão e revogação de benefícios fiscais do ICMS.
A ministra Cármen Lúcia discute os requisitos constitucionais e legais para concessão e revogação de benefícios fiscais do ICMS, destacando a necessidade de deliberação interestadual e quórum qualificado no Confaz.
Justificativa: A Constituição Federal, art. 155, §2º, XII, g, exige lei complementar para disciplinar a concessão e revogação de benefícios fiscais do ICMS mediante deliberação dos estados e do DF. A Lei Complementar 24/1975, art. 2º, exige unanimidade dos estados representados no Confaz para concessão, mas para revogação, o art. 4º prevê maioria dos representantes. Portanto, a exigência de quórum qualificado de quatro quintos não está na Constituição, e a unanimidade só se aplica à concessão, não à revogação.
Evidência: Constituição Federal, art. 155, §2º, XII, g: 'mediante deliberação dos Estados e do Distrito Federal, nos termos de lei complementar'; Lei Complementar 24/1975, art. 2º: 'A concessão de isenções do imposto dependerá de decisão unânime dos Estados e do Distrito Federal'; art. 4º: 'A revogação dependerá de aprovação por maioria dos representantes'.
Fontes: Constituição Federal (art. 155, §2º, XII, g) · Lei Complementar 24/1975 (art. 2º e art. 4º)
Paráfrase automática A Constituição estabeleceu mecanismo de equidade para evitar competição conflituosa entre entes federados.
A ministra Cármen Lúcia discute, no julgamento sobre benefícios fiscais de ICMS, o fundamento constitucional que busca evitar a chamada 'guerra fiscal' entre estados.
Justificativa: A Constituição Federal, em seu art. 155, §2º, XII, g, exige lei complementar para disciplinar a concessão de isenções, incentivos e benefícios fiscais relativos ao ICMS, condicionando-os à celebração de convênios entre os estados, justamente para evitar competição conflituosa e desigualdades regionais. O objetivo é garantir equilíbrio federativo e impedir práticas desleais entre entes federados, conforme também os objetivos do art. 3º, II e III.
Evidência: Constituição Federal, art. 155, §2º, XII, g: 'cabe à lei complementar: […] g) regular a forma como, mediante deliberação dos Estados e do Distrito Federal, isenções, incentivos e benefícios fiscais serão concedidos e revogados'; art. 3º, II e III: 'constituem objetivos fundamentais da República Federativa do Brasil: […] II – garantir o desenvolvimento nacional; III – erradicar a pobreza e a marginalização e reduzir as desigualdades sociais e regionais'.
Fontes: Constituição Federal (art. 155, §2º, XII, g; art. 3º, II e III) · Lei Complementar 24/1975 (art. 1º e seguintes)
Paráfrase automática A concessão de benefícios fiscais do ICMS depende de convênios ratificados por estados.
A ministra Cármen Lúcia discute, no julgamento de ações sobre benefícios fiscais do ICMS, a necessidade de convênios interestaduais para concessão desses benefícios.
Justificativa: A Constituição Federal, art. 155, §2º, XII, g, exige lei complementar para disciplinar a concessão de isenções, incentivos e benefícios fiscais relativos ao ICMS, e a Lei Complementar 24/1975 determina que tais benefícios só podem ser concedidos ou revogados por meio de convênios celebrados e ratificados pelos Estados. O entendimento é pacífico no STF e reiterado na fala da ministra.
Evidência: Lei Complementar 24/1975, art. 1º: 'As isenções do imposto […] só poderão ser concedidas ou revogadas nos termos de convênios celebrados e ratificados pelos Estados e pelo Distrito Federal.' Constituição Federal, art. 155, §2º, XII, g.
Fontes: Lei Complementar 24/1975 (Art. 1º) · Constituição Federal (Art. 155, §2º, XII, g)
Cartões atualizados na leitura com a classificação atual; análises automáticas e preliminares.
Conclusão deste trecho
A ministra Cármen Lúcia sustentou que a concessão de benefícios fiscais do ICMS deve ser feita por meio de convênios ratificados pelos estados, uma posição respaldada pela Constituição e pela Lei Complementar 24/1975. No entanto, a questão do quórum qualificado de quatro quintos não está prevista na Constituição, conforme verificado. Isso não altera a necessidade de convênios para concessão de benefícios, mas esclarece a interpretação das normas vigentes.
Para os empresários, a discussão sobre a concessão de benefícios fiscais do ICMS é relevante, pois afeta diretamente a competitividade e as estratégias de investimento em diferentes estados. A clareza sobre as regras e exigências pode influenciar decisões de negócios e planejamento tributário. Acompanhe a cobertura especial do Bono Conta News para mais detalhes sobre o julgamento e seus desdobramentos.
Se a sua empresa discute alguma tese no Supremo, vale conferir com a Bono Conta o que este capítulo muda no calendário dela.
Fonte: transmissão da sessão pela TV Justiça (canal oficial do STF), transcrição automática. Verificação: verificador de fatos do Bono Conta News. Texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.



