

Quem vende parcelado e antecipa recebível conhece bem a conta: você troca prazo por desconto e resolve o caixa do mês. A Lei Complementar 214 tem um dispositivo curto que muda essa conta, e quase ninguém leu. Ele diz que antecipar o recebimento não altera a obrigação de segregar o imposto na liquidação de cada parcela.
Traduzindo: o banco te adianta o valor da venda, mas o imposto continua saindo no ritmo original, parcela a parcela, direto na liquidação. Você antecipou o dinheiro. O crédito do tributo não veio junto.
O que a lei realmente diz
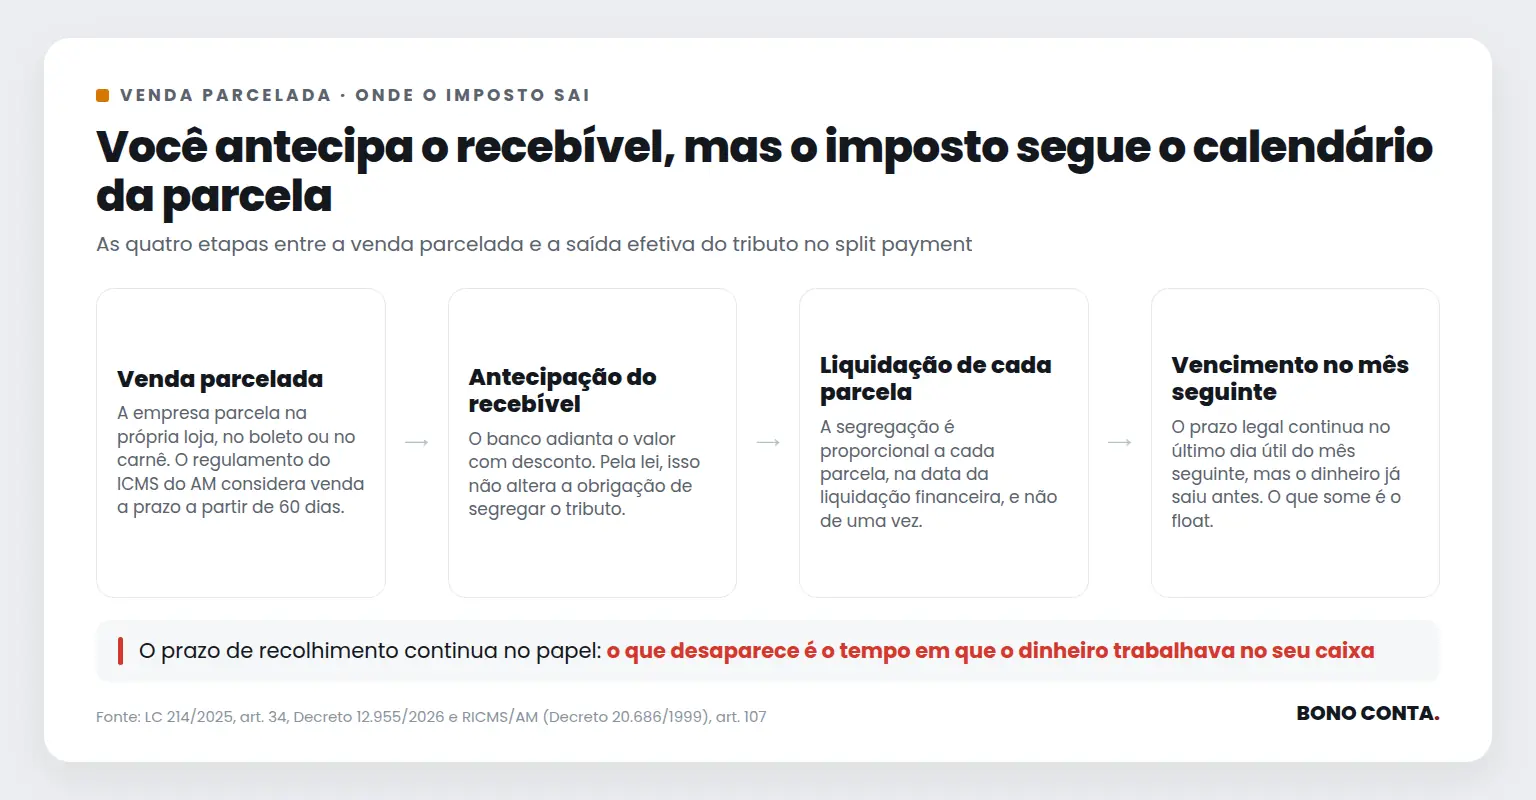
A regra do split payment é que a separação do IBS e da CBS acontece na data da liquidação financeira da transação. Quando o parcelamento é feito pelo próprio fornecedor, a segregação é proporcional em cada parcela, e não cobrada de uma vez.
Aqui vale desfazer um susto que circulou bastante: cartão de crédito, débito, pré-pago e voucher estão fora da primeira etapa do split payment, pela redação do regulamento da CBS. Quem vende no cartão não é alcançado logo de saída. A dor real é de quem parcela na própria loja, no boleto ou no carnê.
Por que o comerciante daqui sente mais
Existe uma particularidade amazonense que quase nunca entra nessa conversa. O regulamento do ICMS do Amazonas dá um prazo próprio para venda a prazo: o imposto vence até o dia 20 do segundo mês seguinte, e o regulamento define venda a prazo como aquela parcelada em 60 dias ou mais.
Some ao resto: PIS e Cofins até o dia 25 do mês seguinte, ICMS comum até o dia 20 do mês seguinte. Na prática, o lojista amazonense trabalha hoje com algo entre 25 e 80 dias segurando o dinheiro do imposto em caixa. O próprio fisco estadual já reconhecia que venda parcelada tem ciclo financeiro diferente e deu um prazo maior por causa disso.
“Mas o vencimento continua no mês seguinte.” Continua. O dinheiro é que não fica
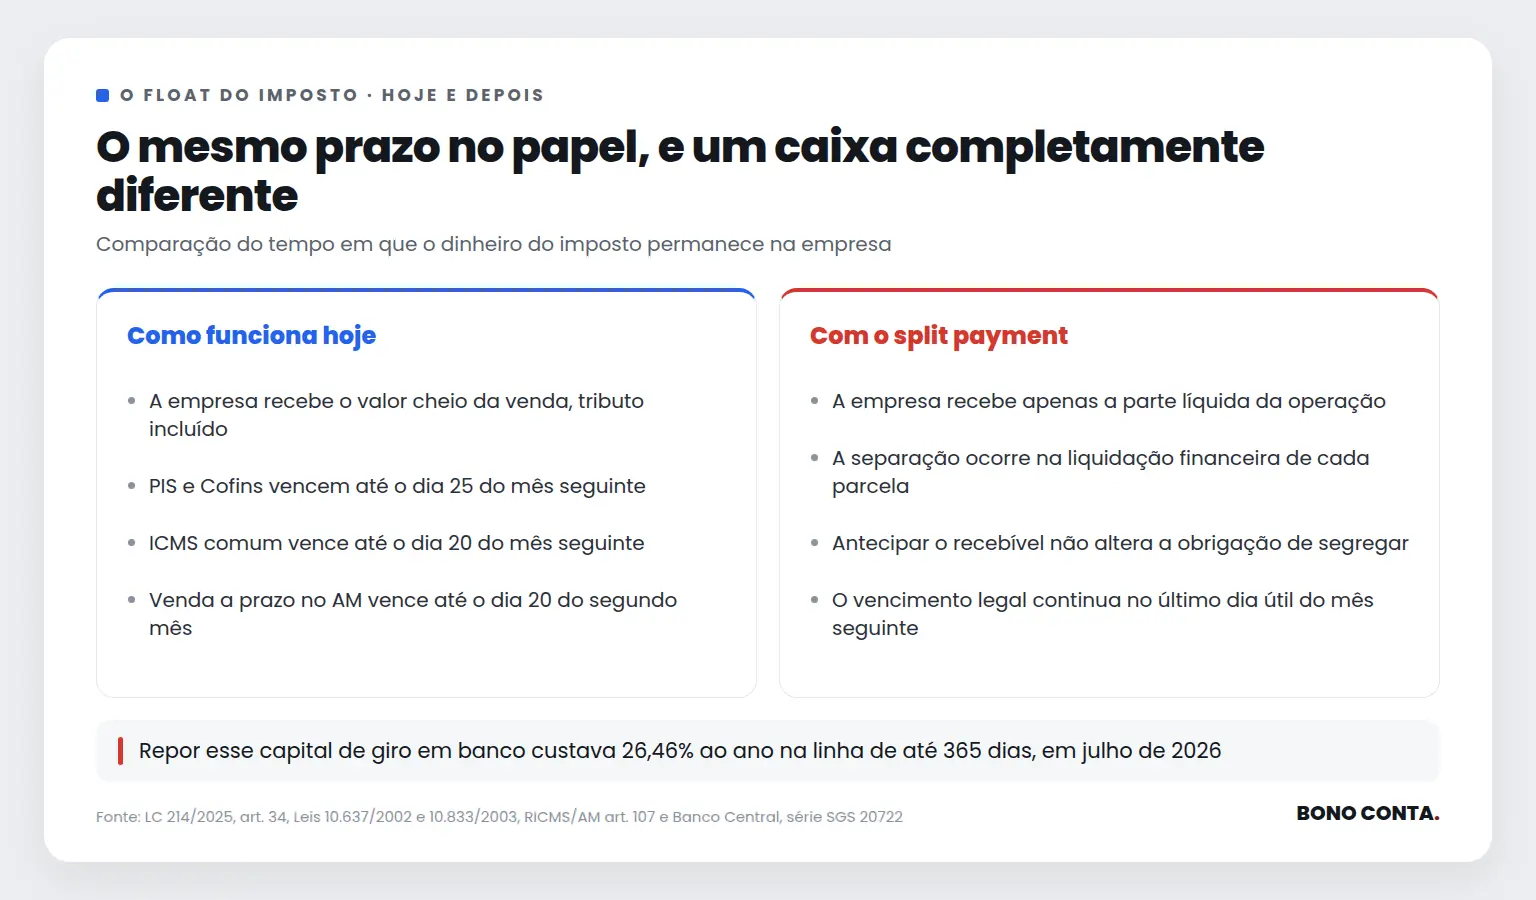
Essa é a confusão que mais aparece. O prazo legal de recolhimento não encolhe: a apuração segue mensal e o vencimento continua no último dia útil do mês seguinte, agora fixado pelo regulamento e não pela lei complementar.
Só que o vencimento deixa de importar tanto. Com o split payment, o valor sai na liquidação de cada parcela, muito antes do dia do vencimento. O prazo continua no papel; o float, que é o tempo em que aquele dinheiro trabalhava no seu caixa, é que desaparece.
E esse float tem preço. Repor capital de giro em banco custava 26,46% ao ano na linha de até 365 dias em julho, segundo o Banco Central, com a Selic em 14%. Quem hoje financia a operação com o imposto a recolher vai ter que financiar com dinheiro que custa isso.
A regra que só existe na Zona Franca
Para a indústria incentivada de Manaus há uma costura que não existe em nenhum outro lugar do país, e ela merece atenção de quem tem projeto aprovado.
O crédito presumido de IBS da Zona Franca é calculado sobre o saldo devedor do mês, enquanto o split payment retém por transação. São lógicas incompatíveis. O legislador viu o descasamento e criou uma regra específica: os percentuais de incentivo devem ser aplicados a cada débito, de modo que o valor retido na liquidação já saia reduzido. E o excedente é transferido à indústria incentivada em até 3 dias úteis do fechamento da apuração.
Vale o alerta na outra ponta: esse crédito não vira dinheiro livre. A lei veda a compensação com outros tributos e veda o ressarcimento em espécie. O caminho de volta é a transferência, não o saque.
O que dá para fazer antes de a data sair
Não há ato normativo com a data do split payment, e é honesto dizer isso. O que circula como 2028 é previsão de um subsecretário da Receita à imprensa, e o cronograma que a lei mandou publicar ainda não saiu. Já tratamos a mecânica completa do split payment em passo a passo.
Mas há trabalho que não depende de data nenhuma: separar quanto do seu faturamento é venda parcelada pela própria empresa, medir quantos dias de float o imposto te dá hoje, e calcular quanto custaria repor isso a preço de banco. Quem tiver esse número na mão negocia prazo com fornecedor de outro jeito, e decide antecipação de recebível sabendo o que ela deixou de resolver.
A diferença entre quem se prepara e quem reage costuma ser exatamente essa conta feita com antecedência, e não a data do calendário oficial.
Se boa parte das suas vendas é parcelada pela própria empresa, vale medir com a Bono Conta quantos dias de caixa esse imposto ainda está financiando.
Com informações de LC 214/2025 (arts. 34 e 450), Decreto 12.955/2026, RICMS/AM art. 107 e Banco Central (série 20722). Análise e texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.



