A Receita Federal surpreendeu ao restabelecer a alíquota zero de PIS e Cofins para a Zona Franca de Manaus, um alívio para o setor produtivo do Amazonas que enfrentava meses de incerteza. No entanto, essa reviravolta trouxe um desafio: as empresas que pagaram a mais durante o período de insegurança precisam agir rapidamente para reaver os valores indevidamente recolhidos antes que o prazo expire.
O que estava em jogo
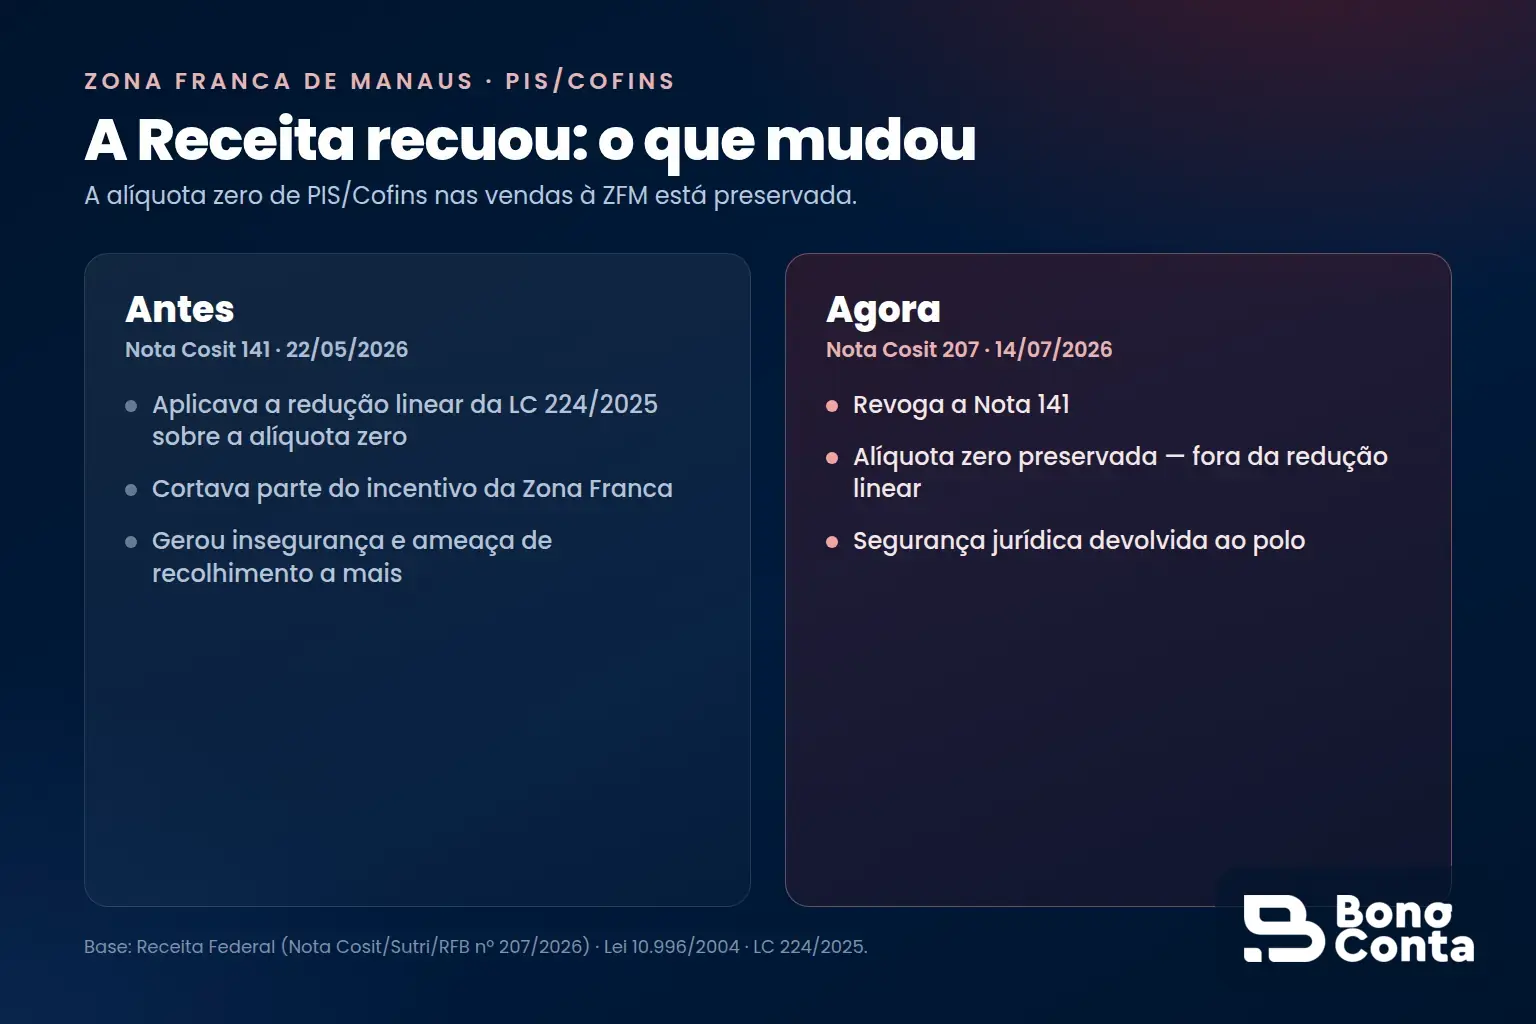
Em maio, a Receita publicou a Nota Cosit nº 141/2026 com um entendimento que assustou Manaus: ela aplicava a redução linear de benefícios prevista na Lei Complementar 224/2025 também sobre a alíquota zero de PIS/Cofins das vendas à Zona Franca. Na prática, cortava parte de um incentivo que sustenta toda a competitividade do polo, e uma cadeia econômica ligada a cerca de 1 milhão de empregos no país.
A reação foi imediata. A Federação das Indústrias do Amazonas (Fieam) foi à Justiça, e a 3ª Vara Federal Cível da Seção Judiciária do Amazonas suspendeu os efeitos da Nota 141. Em paralelo, a Confederação Nacional da Indústria (CNI), a Eletros e o setor produtivo pressionaram por uma revisão.
A virada: a Receita reconheceu o erro
A articulação funcionou. Pela Nota Cosit/Sutri/RFB nº 207, de 14 de julho de 2026, a própria Receita reformou seu entendimento e revogou a Nota 141. O ponto central: a alíquota zero de PIS/Cofins prevista no artigo 2º da Lei nº 10.996/2004 não é alcançada pela redução linear da LC 224/2025.
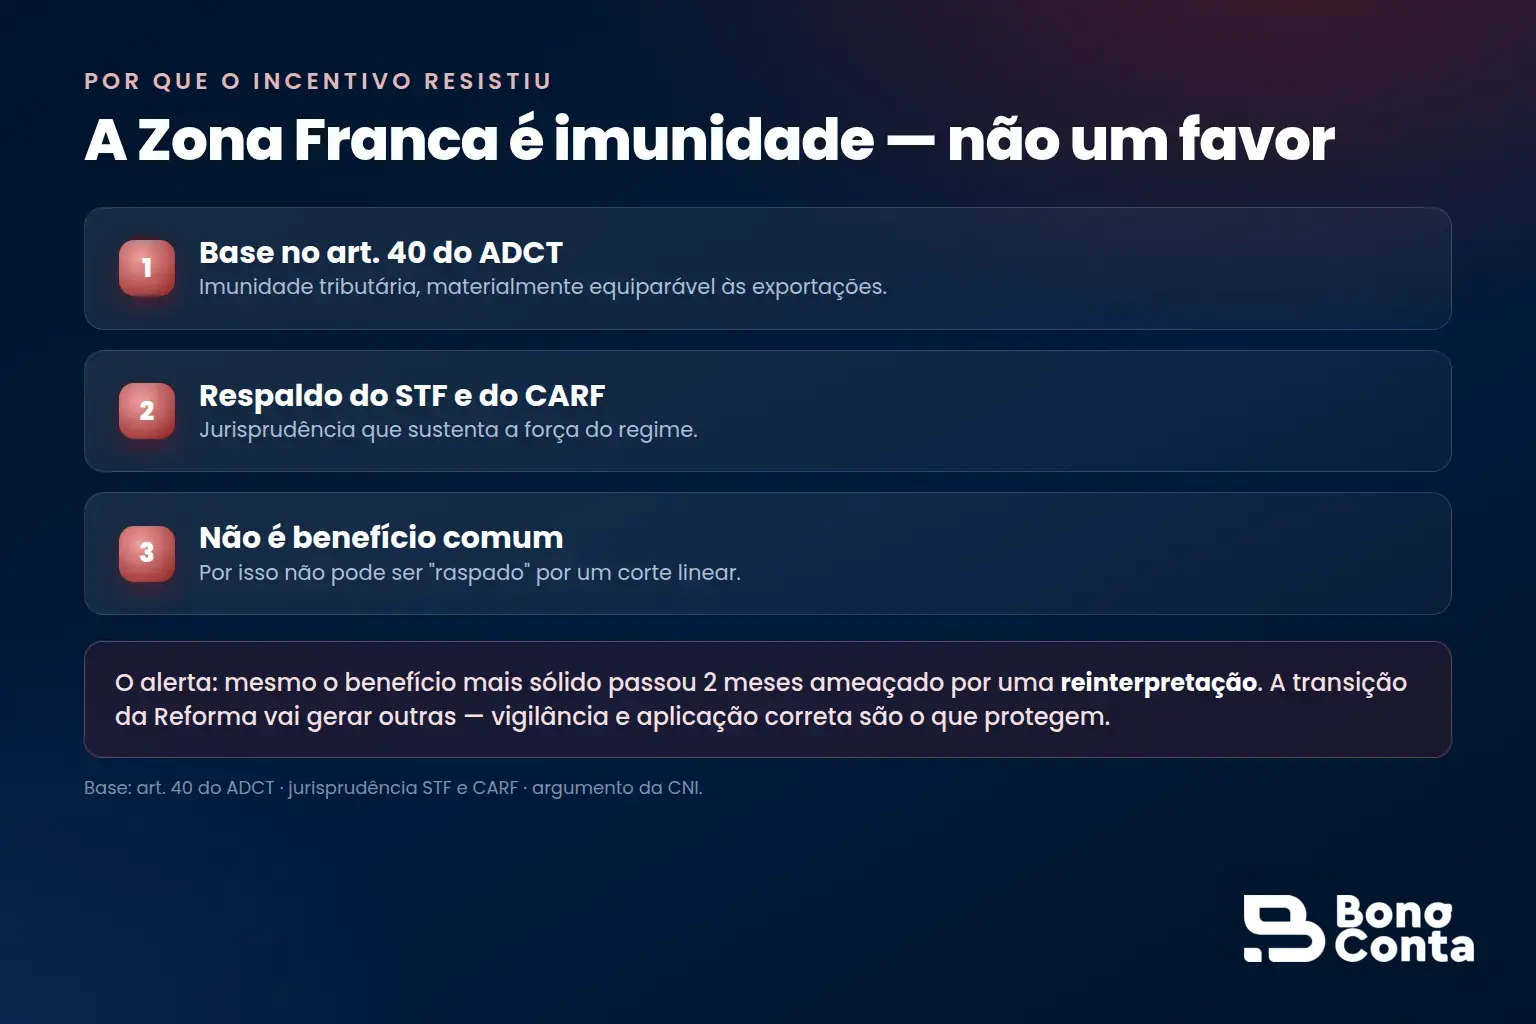
E o motivo é robusto. Como sustentou a CNI, com apoio de jurisprudência do STF e do CARF, o regime da Zona Franca tem base no artigo 40 do ADCT, ou seja, é materialmente uma imunidade tributária, equiparável às exportações, e não um benefício comum que possa ser “raspado” por um corte linear. Não se reduz o que a Constituição protege.
Por que a Zona Franca é forte, mas não está no piloto automático
A boa notícia de fundo é que esse desfecho reforça a segurança jurídica para quem investe no Amazonas: o incentivo não é um favor passageiro, é imunidade com base constitucional. Isso é ouro para atrair e sustentar indústria no polo.
Mas há um recado que nenhum empresário deveria ignorar: o benefício mais sólido do país passou dois meses ameaçado por uma reinterpretação. A transição da Reforma Tributária vai produzir muitas outras. Ter o direito não é o mesmo que estar protegido na prática, quem não acompanha e não aplica corretamente é quem paga a conta enquanto a poeira não baixa.
O que a sua indústria precisa fazer agora
Entre a Nota 141 (maio) e a Nota 207 (julho), houve uma janela em que muitas empresas, no susto, podem ter aplicado a redução e recolhido PIS/Cofins a mais sobre operações que sempre foram de alíquota zero. Se foi o seu caso, há dinheiro na mesa, e recuperar valores pagos indevidamente exige análise técnica e prazo. Além disso, é hora de garantir que, daqui para frente, a alíquota zero volte a ser aplicada corretamente, com a documentação em ordem para sustentar o direito em qualquer fiscalização.
Como a Bono Conta protege o seu incentivo
Incentivo da Zona Franca não se administra no improviso, ele se defende com técnica. É esse o trabalho que a Bono Conta faz com a indústria amazonense: revisar as operações do período da Nota 141 e avaliar a recuperação do que foi recolhido a mais, garantir a aplicação correta da alíquota zero de PIS/Cofins nas vendas à ZFM, organizar a documentação que comprova o direito e acompanhar de perto cada movimento da Reforma para que a próxima reinterpretação não pegue a sua empresa desprevenida.
A Zona Franca venceu essa batalha. Cabe a cada indústria garantir que a vitória apareça, de fato, no seu caixa.
Sua indústria vende para a Zona Franca de Manaus? Fale com a Bono Conta e blinde (e reaveja) o seu PIS/Cofins, WhatsApp (92) 3199-5696 ou contato@bonoconta.com.br.
Fontes: Federação das Indústrias do Estado do Amazonas (Fieam); Receita Federal, Nota Cosit/Sutri/RFB nº 207, de 14 de julho de 2026 (que revoga a Nota Cosit nº 141, de 22 de maio de 2026); Lei nº 10.996/2004 (alíquota zero de PIS/Cofins); Lei Complementar nº 224/2025 (redução linear de benefícios); art. 40 do ADCT; jurisprudência do STF e do CARF.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.