Quando a produção industrial despenca por dois meses seguidos, não é apenas a eficiência das fábricas que está em jogo, mas a capacidade de investimento de toda a cadeia produtiva. Com o custo do dinheiro nas alturas, o impacto se espalha além dos galpões, atingindo diretamente o fluxo de pedidos e a confiança dos clientes, refletindo-se no seu caixa e na estratégia de negócios.
Existe um hábito de leitura que atrapalha o empresário: tratar indicador de indústria como assunto de industrial. Quando a produção cai dois meses seguidos enquanto o dinheiro está caro, o que se está medindo não é apenas a fábrica. É a disposição de investir de toda uma cadeia, e essa disposição chega ao seu negócio pelo pedido que não veio, pelo prazo que encurtou e pelo cliente que adiou a compra.
O que o IBGE mediu em junho
A produção industrial recuou 1,8% de maio para junho, segunda queda consecutiva depois do recuo de 0,9% no mês anterior. Nas palavras de André Macedo, gerente da Pesquisa Industrial Mensal, a perda acumulada de 2,7% nesses dois meses eliminou parte do ganho de 4,4% que a indústria havia construído nos quatro primeiros meses de 2026.
O quadro completo é mais nuançado do que a manchete sugere, e vale conhecê-lo antes de tirar conclusões. Na comparação com junho do ano passado houve crescimento de 1,7%, o acumulado do ano segue positivo em 1,5% e o de doze meses em 0,7%. A média móvel trimestral, porém, já aponta para baixo, em 0,5% negativo. Ou seja: o ano ainda é de alta, mas a tendência recente virou.
Dezesseis dos vinte e cinco ramos recuaram
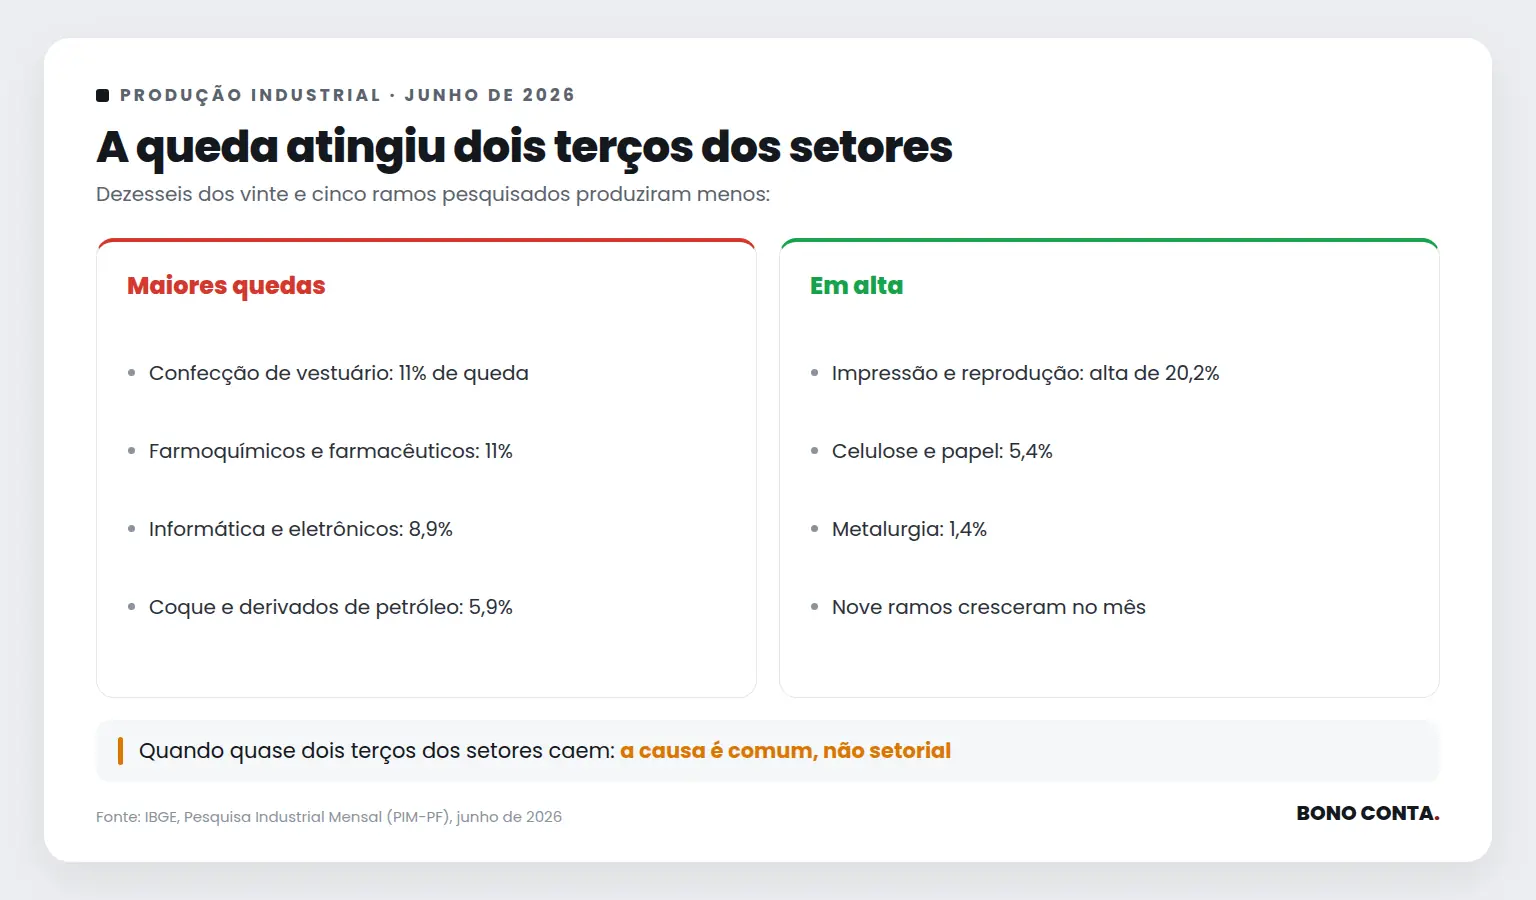
A queda foi disseminada, não concentrada. Dezesseis dos vinte e cinco ramos pesquisados produziram menos. Confecção de vestuário e farmoquímicos recuaram 11% cada, equipamentos de informática e eletrônicos caíram 8,9%, outros equipamentos de transporte 8,6%, coque e derivados de petróleo 5,9% e produtos químicos 4,3%.
Do lado positivo, nove ramos cresceram, com destaque para impressão e reprodução de gravações, que avançou 20,2%, celulose e papel com 5,4% e metalurgia com 1,4%. Quando a queda atinge quase dois terços dos setores, o problema deixa de ser explicado por um evento isolado de mercado e passa a ter causa comum.
“Mas a minha empresa não é indústria”
É a objeção mais natural, e ela ignora por onde o efeito circula. Olhe as quatro grandes categorias econômicas da pesquisa: todas caíram. Bens de consumo semiduráveis e não duráveis recuaram 4,1%, duráveis 3,2%, bens de capital 1,1% e bens intermediários 1,1%.
Bens de consumo em queda significam varejo comprando menos. Bens intermediários em queda significam insumo parado na cadeia. E bens de capital, que são máquinas e equipamentos, em queda significa empresa adiando investimento. Se o seu cliente é empresa, isso chega até você como orçamento aprovado que virou orçamento em análise. Se o seu cliente é pessoa física, chega como consumo semiduráveis retraído.
O sinal que os bens de capital estão dando
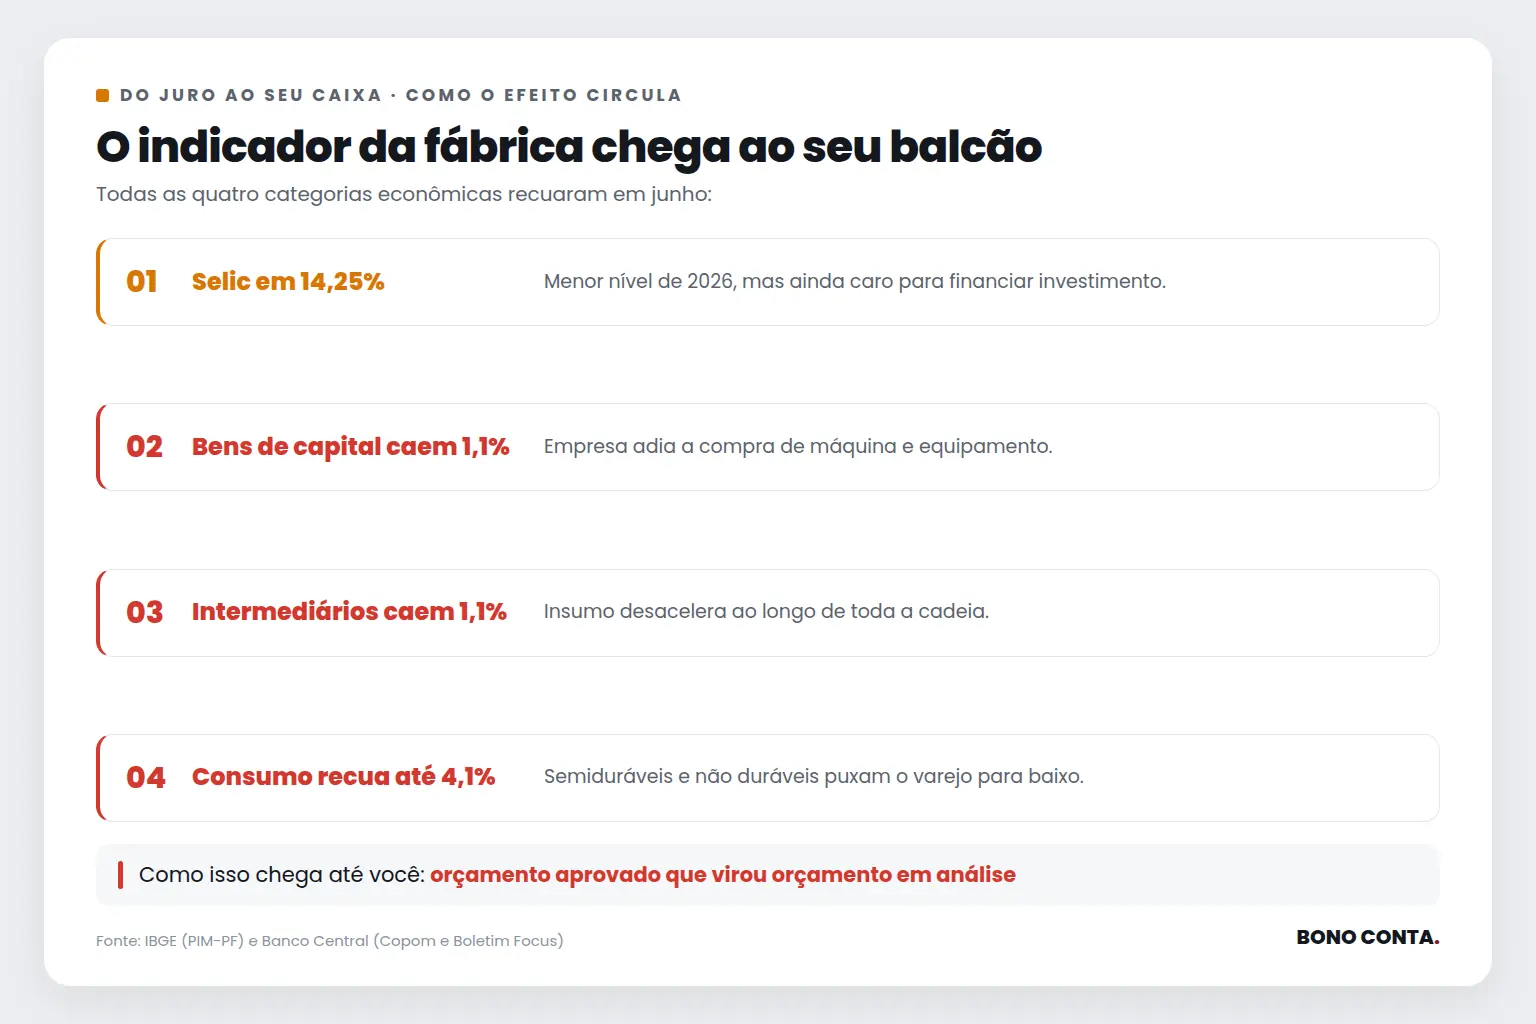
A Selic está em 14,25% ao ano, menor nível de 2026 depois de três cortes consecutivos de 0,25 ponto percentual em março, abril e junho. Menor nível do ano, note bem, não significa dinheiro barato. Significa que o custo do capital ainda pesa o suficiente para que investir em máquina concorra com aplicar em renda fixa, e nessa disputa a máquina costuma perder.
O Boletim Focus mostra o mercado projetando Selic de 13,75% ao fim de 2026, revisada para baixo, com IPCA estimado em 5,03%. O Copom se reuniu nesta semana para a quinta decisão do ano. Para quem administra caixa, a leitura prática é direta: o afrouxamento existe, mas é gradual, e planejar contando com juro baixo no curto prazo é planejar com uma premissa que os números não sustentam.
A diferença entre atravessar o ciclo e ser atravessado por ele
Ciclo de juro alto separa dois tipos de empresa. A que reage quando o caixa aperta, cortando no susto e muitas vezes cortando o que gerava receita. E a que se antecipa, revisando prazo de recebimento, estrutura de custo, regime tributário e a real necessidade de capital de giro antes que o aperto chegue. A primeira sobrevive ao ciclo. A segunda costuma sair dele com participação de mercado maior, comprada de quem não se preparou.
A diferença entre as duas raramente está em enxergar o indicador. Está em traduzir o indicador para os próprios números: quanto do seu resultado depende de cliente que compra a prazo, quanto do seu custo é financeiro, e quanto da sua carga tributária é decisão de estrutura, não obrigação. Esse é o trabalho de quem acompanha o negócio de perto o ano inteiro.
Se a sua empresa vai atravessar esse ciclo, vale revisar caixa e estrutura antes do próximo trimestre. A Bono Conta ajuda a fazer essa leitura com os seus números.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.