

Uma cliente compra um vestido pela internet, paga na hora e, no dia seguinte, devolve o produto. Rotina de qualquer loja. A partir de 2027, esse gesto banal aciona um mecanismo que a maioria dos empresários ainda não parou para pensar: o imposto que saiu sozinho da venda, pelo split payment, também precisa voltar, e agora com prazo certo para isso acontecer.
Existe uma pergunta que quase ninguém fez ainda sobre a Reforma Tributária: se o imposto sai da venda no mesmo instante em que o cliente paga, o que acontece com ele quando essa venda deixa de existir? A resposta chegou pela Lei Complementar 227/2026, que trouxe uma regra específica para esse cenário, e ela muda a forma como você precisa tratar toda devolução e todo cancelamento a partir de 2027.
Cancelamento e devolução não são a mesma coisa para o fisco
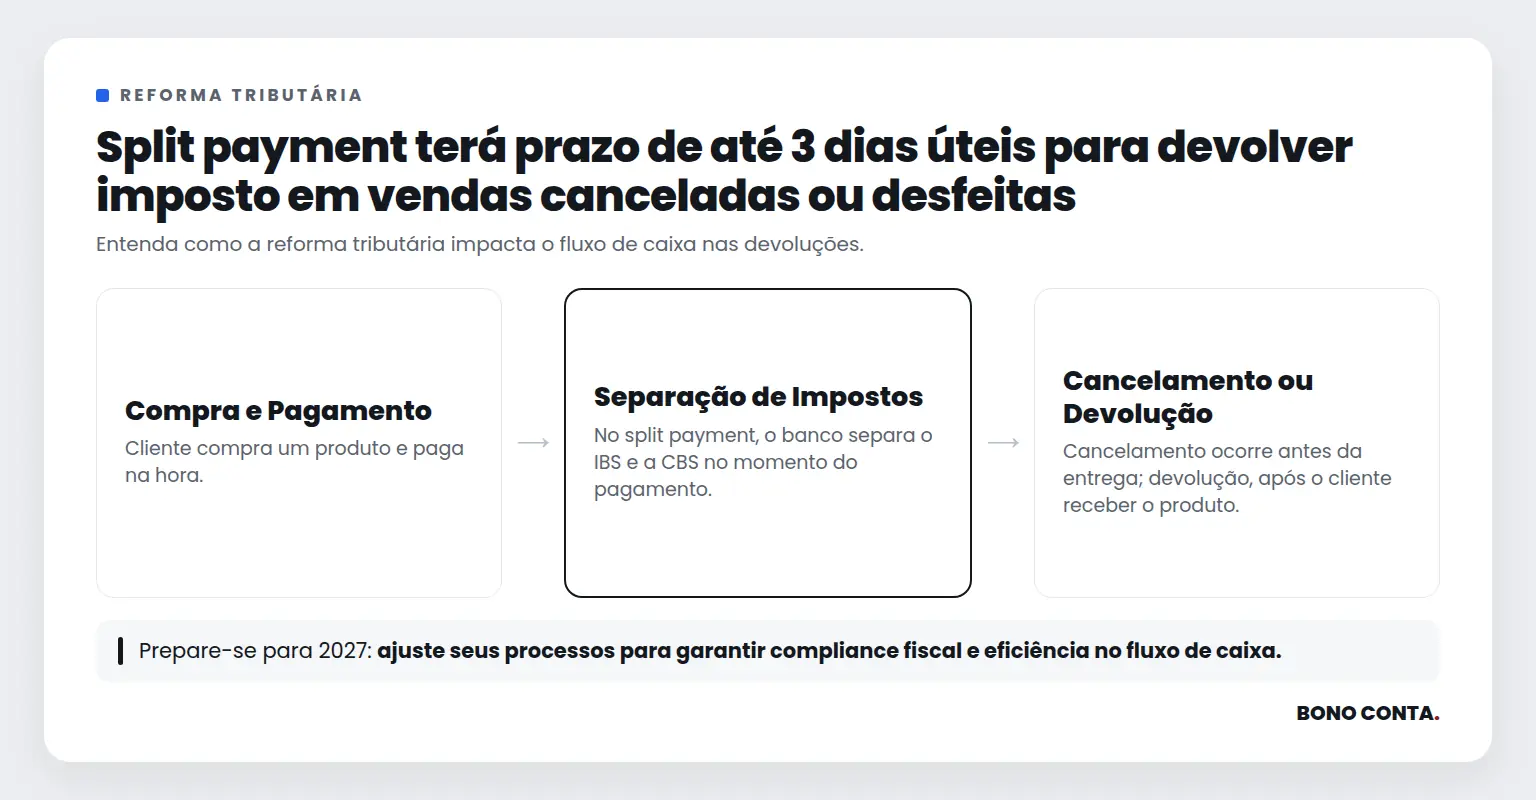
No split payment, o banco separa o IBS e a CBS no instante da liquidação do pagamento. O governo recebe a parte dele, você recebe o valor líquido. Funciona bem enquanto a venda se mantém de pé. O problema aparece quando ela não se mantém.
O regulamento distingue dois momentos. Cancelamento é quando a operação é desfeita antes da entrega da mercadoria, ainda dentro do mesmo ciclo da venda. Devolução é quando o desfazimento acontece depois, com o produto já em posse do cliente. Cada um exige um documento fiscal próprio, e o seu sistema de emissão precisa saber diferenciar os dois casos, não tratar tudo como uma nota de estorno genérica.
Até três dias úteis: o prazo que vira capital de giro
Aqui está o ponto que interessa direto ao seu caixa. A Lei Complementar 227/2026 incluiu uma regra no artigo 47 da lei da Reforma Tributária do consumo: quando o débito de IBS e CBS de uma venda já foi extinto pelo split payment e a operação depois é cancelada ou devolvida, o regulamento pode prever a devolução total ou parcial desse valor ao fornecedor em até três dias úteis, contados a partir do estorno do débito.
Três dias úteis parecem pouco tempo até você multiplicar isso pelo volume de devoluções do seu negócio. Loja de roupa, marketplace, distribuidora com trocas frequentes: cada devolução parada é dinheiro que já saiu do seu controle e que só volta se o processo de solicitação do estorno estiver rodando direito, com o documento fiscal certo emitido na hora certa. Já mostramos aqui como o imposto passa a sair sozinho da sua venda a partir de 2027; a devolução é a mesma lógica, só que ao contrário.
“Isso não é problema meu, eu sou do Simples Nacional.” Depende de qual Simples.
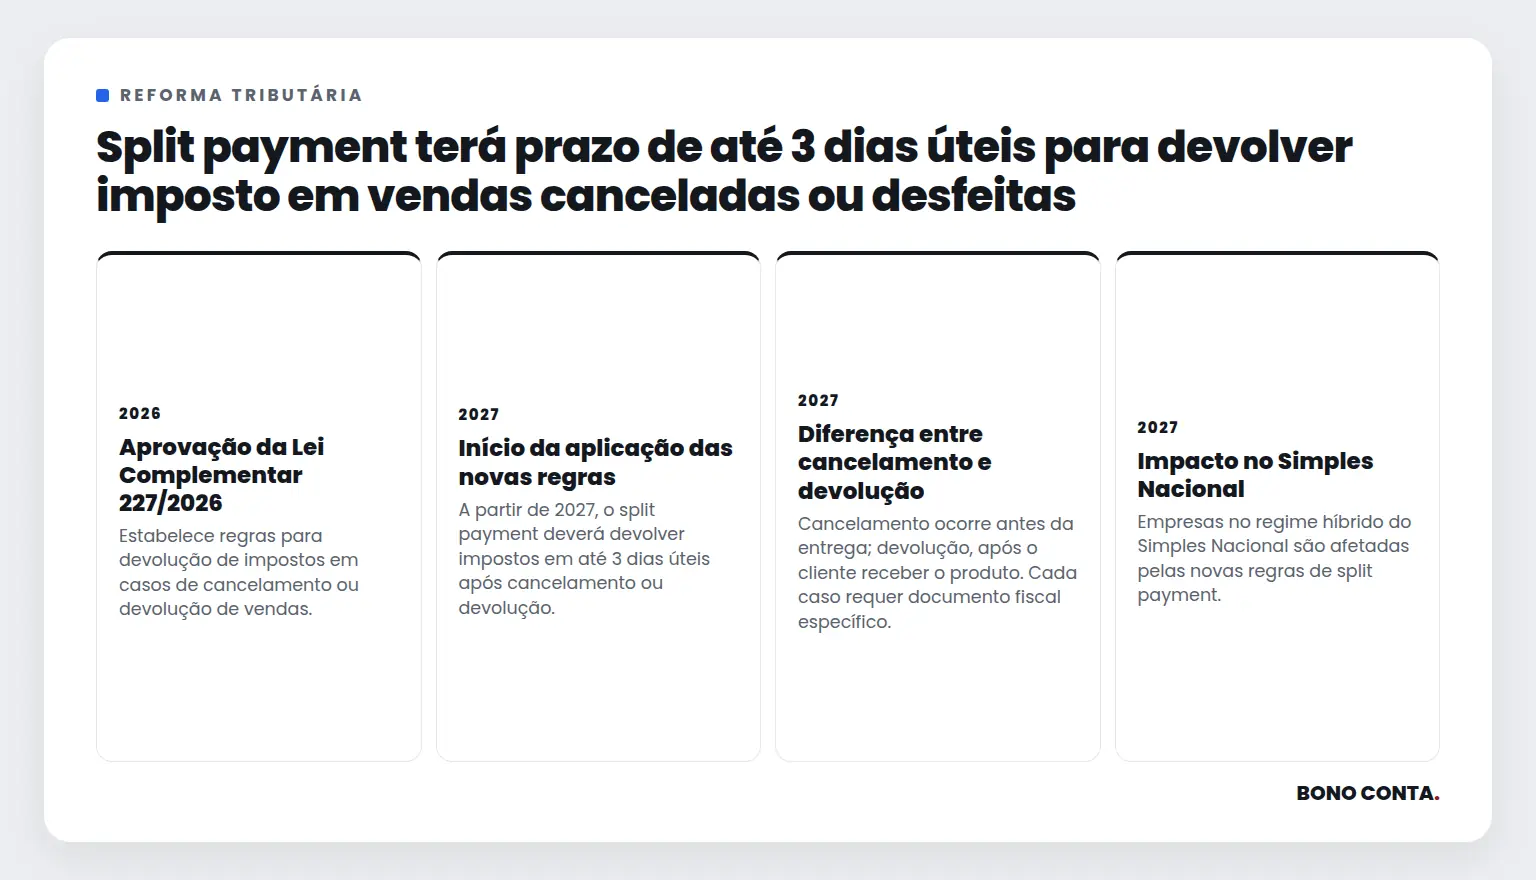
Empresa no Simples Nacional no regime regular, com o DAS unificado, não sofre a retenção do split payment como vendedora: as alíquotas de referência do IBS e da CBS não incidem sobre essas operações na forma como a base de cálculo do Simples é montada. Mas quem opta pelo regime híbrido, justamente para conseguir gerar crédito de IBS e CBS aos seus clientes, entra na retenção completa, igual a qualquer empresa do regime normal.
Especialistas apontam uma tensão que ainda não tem solução fechada: o split payment opera venda por venda, retendo e devolvendo operação a operação, enquanto a apuração do Simples é mensal e agregada, por faixa de receita acumulada. Reconciliar as duas lógicas, uma no varejo de cada transação e outra no fechamento do mês, é um desenho que a regulamentação ainda está terminando de amarrar. Se sua empresa está no regime híbrido, vale acompanhar de perto.
A diferença entre quem ajusta o processo agora e quem descobre no prejuízo
Quem só lê sobre a reforma nas manchetes vai continuar tratando devolução como problema de atendimento ao cliente. Quem se antecipa entende que virou, também, um problema de fluxo de caixa e de compliance fiscal, com prazo, documento certo e sistema preparado para diferenciar cancelamento de devolução.
Traduzir isso para o seu negócio específico, para o seu volume de trocas, para o sistema que você usa hoje e para o regime tributário em que sua empresa está enquadrada, é trabalho de quem olha a operação de perto, não de quem lê uma lei genérica.
Se sua empresa lida com trocas e devoluções com frequência, vale conversar com a Bono Conta antes de 2027 chegar, para ajustar o processo com folga antes desse prazo de três dias virar rotina.
Com informações de Planalto · Lei Complementar 227/2026. Análise e texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.



