

A Receita Federal trouxe uma novidade que pode pegar muitos empresários de surpresa: ao migrar reservas de previdência complementar para um novo plano e optar pelo regime regressivo de tributação, o prazo de acumulação para definir a alíquota do Imposto de Renda Retido na Fonte (IRRF) começa a contar do zero. Isso significa que todo o tempo acumulado no plano anterior é desconsiderado, impactando diretamente a carga tributária nos primeiros anos do novo plano.
Essa mudança representa um custo invisível que muitos empresários ainda não perceberam. Ao buscar melhores condições ou rendimentos em outros planos de previdência, a troca reseta o “relógio fiscal”, o que pode resultar em uma alíquota de IRRF mais alta logo após a migração, afetando o planejamento financeiro de longo prazo.
O impacto no seu planejamento de previdência
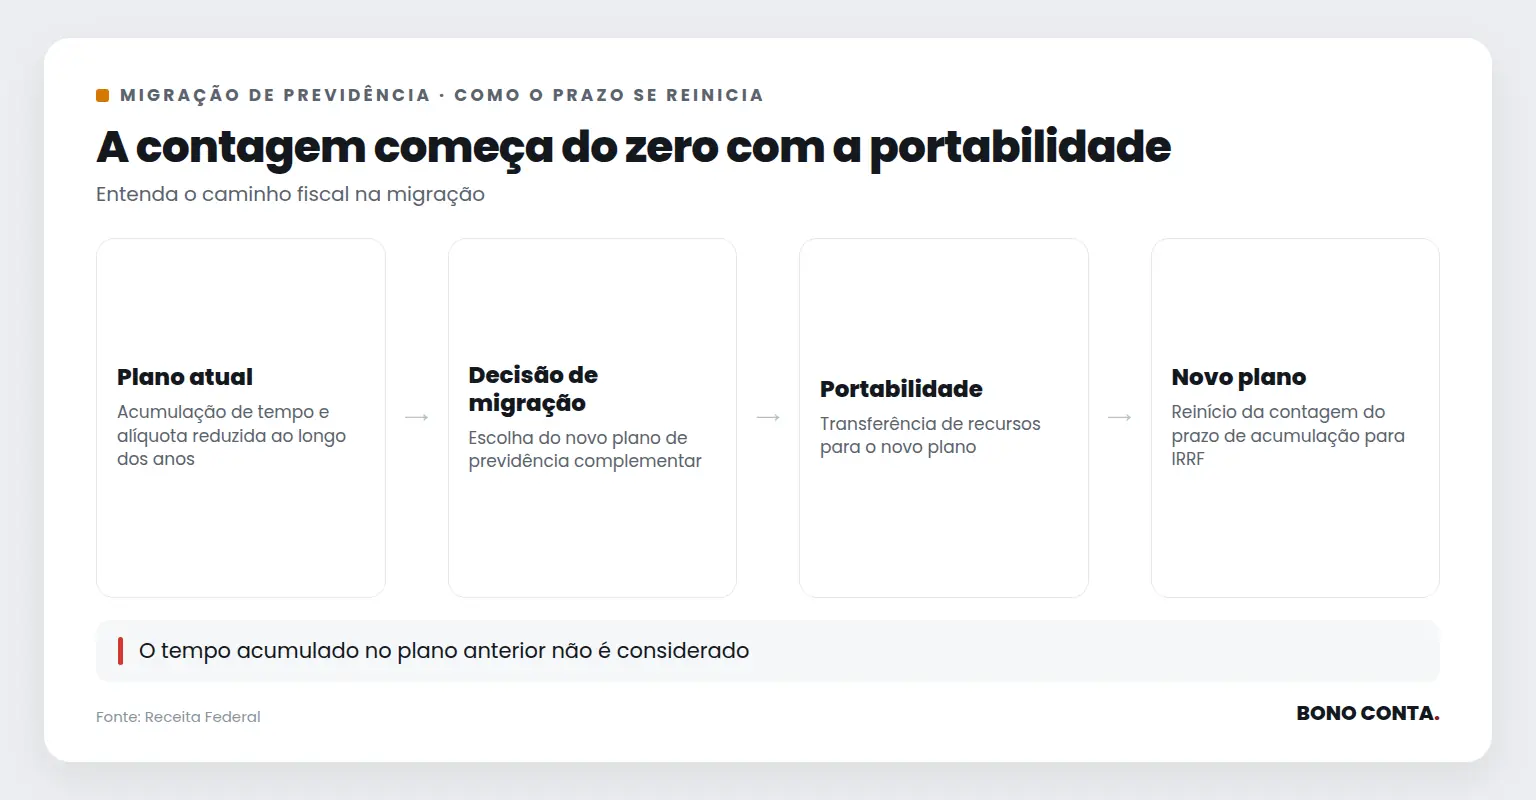
Com a decisão da Receita Federal, a estratégia de migração entre planos de previdência precisa ser reavaliada. Anteriormente, o tempo de acumulação era contínuo, permitindo uma alíquota menor de IRRF ao longo do tempo. Agora, cada migração reinicia essa contagem, potencialmente elevando as alíquotas nos primeiros anos do novo plano. Isso exige que o empresário considere se os ganhos potenciais do novo plano compensam as desvantagens fiscais temporárias.
Além disso, é crucial analisar não apenas os rendimentos, mas também a estrutura de custos, benefícios fiscais e a estratégia de longo prazo para o seu patrimônio. A decisão de migrar não deve ser feita apenas com base em retornos imediatos, mas sim com uma visão abrangente das implicações fiscais e financeiras.
“Mas não é melhor mudar para um plano mais rentável?”
Essa dúvida é comum entre empresários que consideram a migração de planos de previdência. A resposta não é simples e depende de uma análise cuidadosa dos custos e benefícios. Embora um novo plano possa oferecer rendimentos mais altos, a reinicialização do prazo de acumulação pode resultar em uma tributação mais pesada nos primeiros anos, o que reduz o benefício imediato dos rendimentos maiores.
Portanto, é essencial ponderar se os potenciais rendimentos compensam a carga tributária inicial mais alta. Além disso, a escolha de um plano de previdência deve considerar não apenas os rendimentos, mas também a estrutura de custos, benefícios fiscais e a estratégia de longo prazo para o seu patrimônio.
O que considerar antes de migrar
Antes de decidir pela migração, é importante que o empresário faça uma análise detalhada do novo plano em comparação com o atual. Avaliar os custos de administração, as taxas de carregamento e a performance histórica são passos fundamentais. Também é essencial considerar o horizonte de tempo até a aposentadoria e como as diferentes alíquotas de IRRF impactarão o retorno líquido ao longo dos anos.
Outra consideração importante é a flexibilidade do plano, como a possibilidade de fazer aportes adicionais ou resgates parciais sem penalidades significativas. Esses fatores podem influenciar a decisão de migração e devem ser cuidadosamente ponderados em conjunto com a nova contagem de prazo de acumulação.
O custo de descobrir isso tarde demais
Empresários que se preparam e analisam detalhadamente as implicações de uma migração de previdência têm a vantagem de antecipar impactos e ajustar suas estratégias de acordo. Aqueles que deixam para reagir após a mudança podem enfrentar surpresas financeiras indesejadas, como uma carga tributária mais alta do que o esperado.
Traduzir essas mudanças para os seus números e prazos é um desafio que demanda uma contabilidade consultiva especializada. Compreender como as regras fiscais afetam o seu planejamento de previdência é essencial para tomar decisões informadas e evitar custos ocultos que podem comprometer o seu patrimônio no longo prazo.
Com a Bono Conta, você encontra o apoio necessário para navegar por essas complexidades fiscais com confiança.
Oportunidades para a sua empresa
- Reavaliar a estratégia de previdência e buscar melhores condições em novos planos
- Renegociar taxas de administração com instituições financeiras
- Ajustar o portfólio de investimentos para maximizar retornos
- Utilizar a situação para revisar e otimizar o planejamento financeiro de longo prazo
Com informações de Notícias Fiscais. Análise e texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.



