

Uma loja que aluga a sala dos fundos pro vizinho, recebe royalties por usar uma marca licenciada ou cobra multa de cliente que atrasou o pagamento pode não perceber, mas esses valores agora entram direto na conta que define o enquadramento no Simples Nacional. A Resolução CGSN nº 190, publicada no Diário Oficial da União em 10 de agosto, ampliou o que conta como receita bruta pra quem está no regime, e isso pode empurrar empresas silenciosamente pra perto do teto sem que o empresário perceba.
Existe um hábito comum entre quem está no Simples: acompanhar de perto o faturamento da venda e do serviço, e esquecer completamente do resto, aluguel de um imóvel ocioso, royalties de franquia, juros e multas cobrados de cliente atrasado. A partir de agora, esse resto todo entra na soma.
O que muda na conta da receita bruta
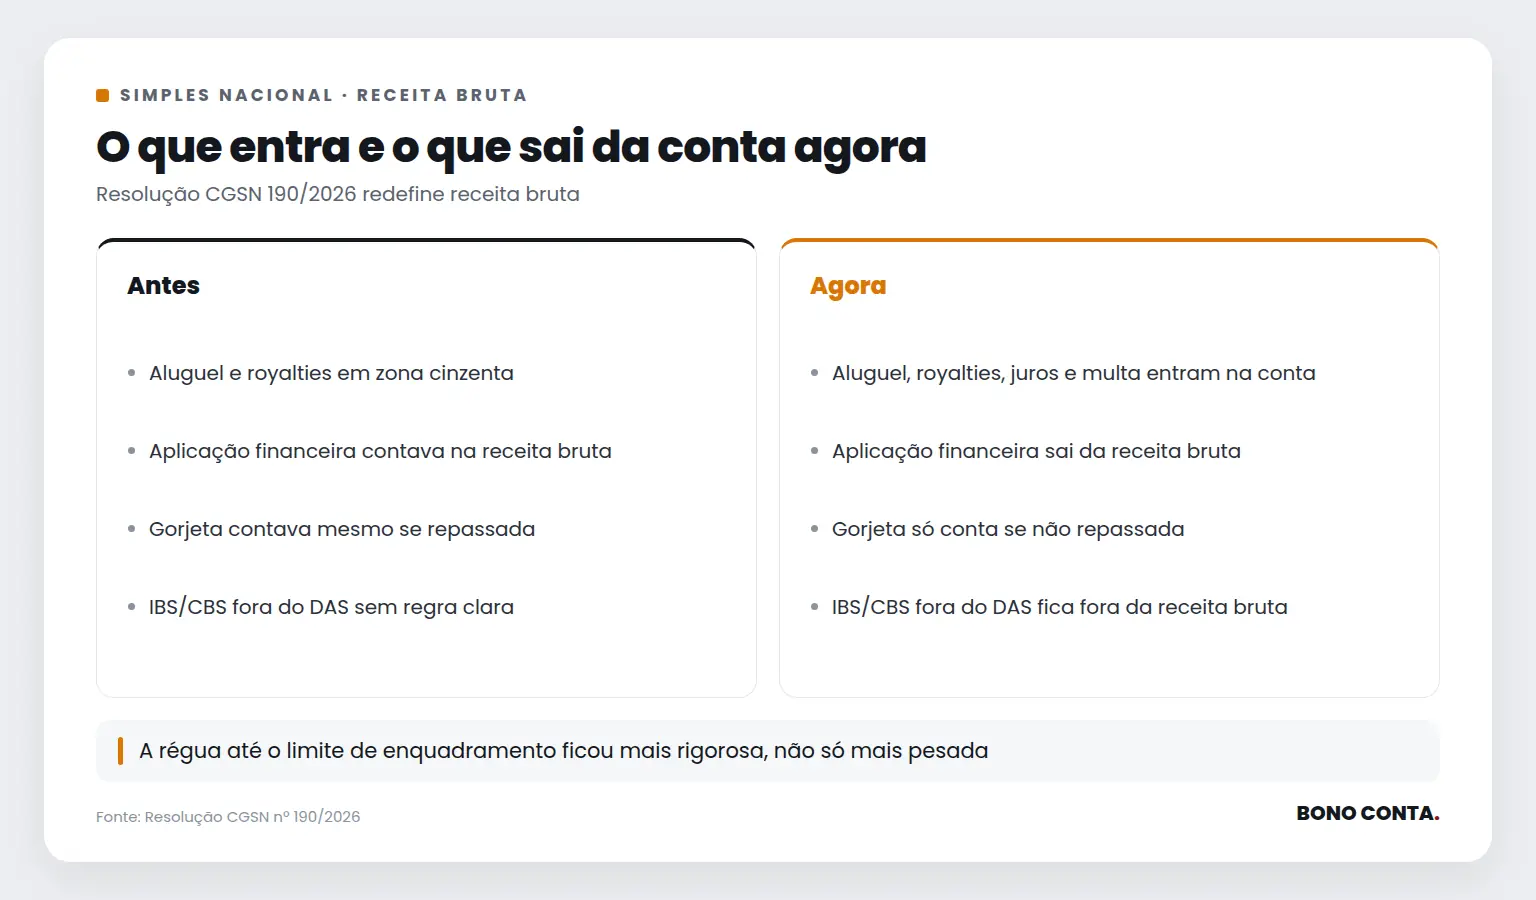
A resolução altera a Resolução CGSN nº 140/2018, a norma que rege o Simples Nacional, e passa a incluir na receita bruta os aluguéis, os royalties, os juros, as multas e as gorjetas quando não repassadas integralmente aos trabalhadores. Antes, boa parte desses valores ficava numa zona cinzenta, sem entrar claramente na conta que define faixa e alíquota.
Em compensação, a mesma resolução tira da receita bruta os rendimentos de aplicações financeiras, o valor de IBS e CBS apurado pelo regime regular fora do DAS, e a gorjeta quando repassada por completo ao trabalhador. Ou seja, a conta não fica só mais pesada: fica mais precisa, com regra clara sobre o que entra e o que sai.
Uma escolha nova chega em setembro
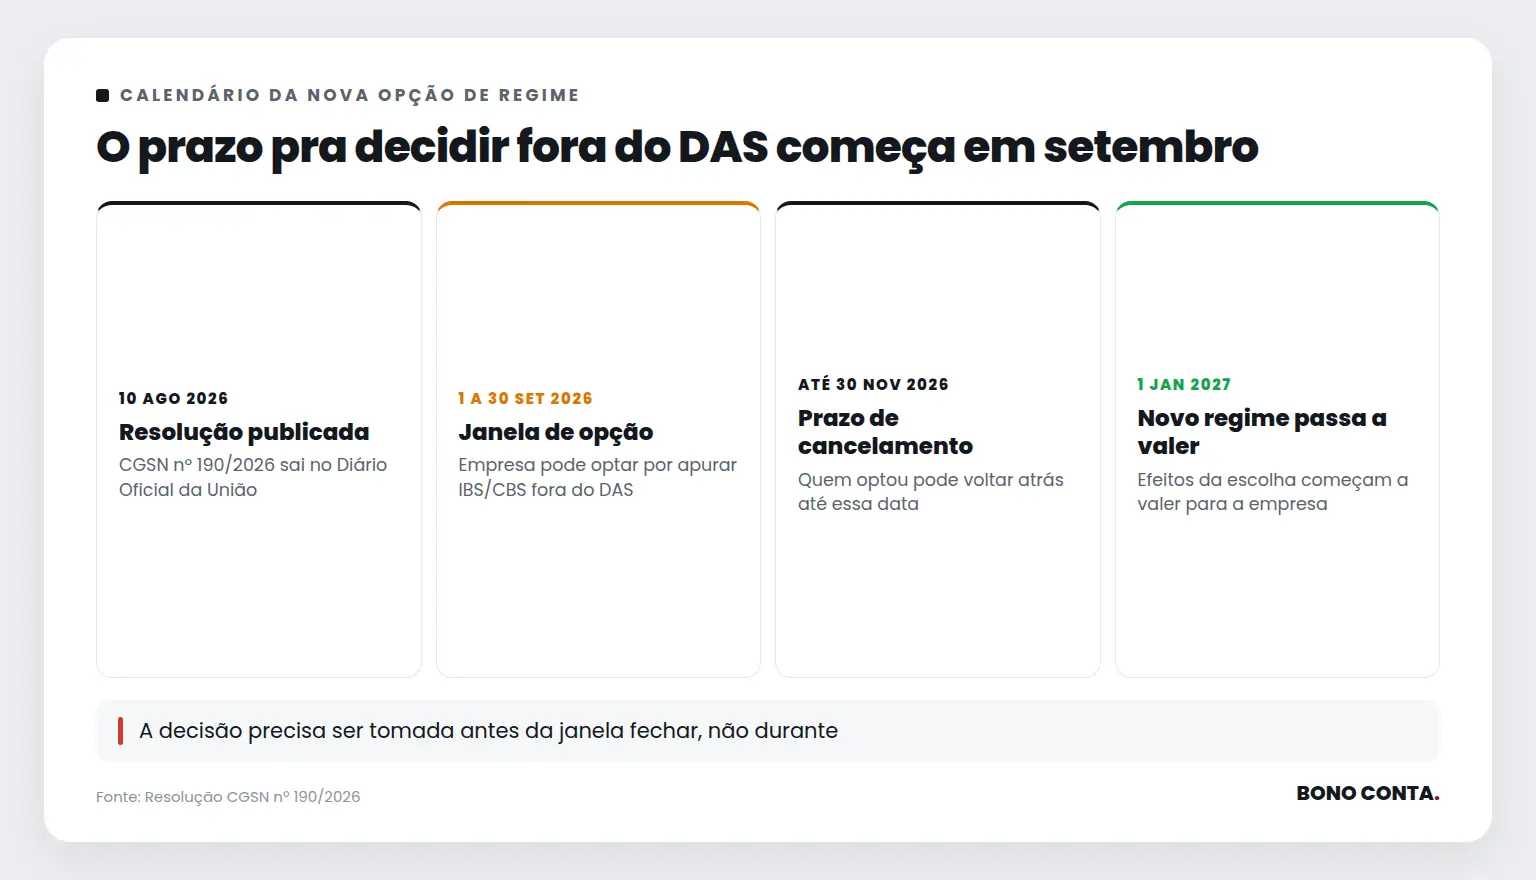
A resolução também abre uma janela de opção que não existia antes: entre 1º e 30 de setembro de 2026, no Portal do Simples Nacional, a empresa pode optar por apurar o IBS e a CBS pelo regime regular, fora do DAS. Quem optar pode cancelar até 30 de novembro de 2026, e os efeitos da escolha começam a valer em 1º de janeiro de 2027.
Essa não é uma decisão burocrática, é decisão financeira. Empresas com muito crédito de IBS/CBS a recuperar de fornecedores, por exemplo, podem sair ganhando ao apurar fora do DAS. Quem tem operação simples, com pouca compra de insumo tributado, tende a continuar melhor dentro do regime unificado. A conta muda de empresa pra empresa, e vale ser feita antes de setembro chegar, não durante.
“Minha empresa está longe do limite, isso não me afeta.” Depende de quanto você já não estava contando
O sublimite de R$ 3,6 milhões pra ICMS, ISS e IBS no mercado interno e nas exportações continua valendo, e o limite geral de R$ 4,8 milhões também. A diferença é que agora a régua que mede a distância até esse teto ficou mais rigorosa: o aluguel do galpão que sobra, os royalties da franquia, a multa que o jurídico cobra de cliente inadimplente, tudo isso soma junto com a venda.
Para empresas de Manaus e do Amazonas com receita mista, comércio que também aluga espaço, indústria que licencia uma marca, prestador de serviço que cobra juro de atraso, a distância até o limite pode ser menor do que parecia até a semana passada. Vale reconferir a planilha, não a memória.
A diferença entre quem ajusta a conta agora e quem é desenquadrado sem aviso
Quem só lê a manchete vai continuar tratando essa resolução como mais uma norma técnica pra arquivar. Quem se antecipa entende que virou, também, um problema de limite de enquadramento e de escolha de regime, com prazo apertado e janela que fecha no fim de setembro.
Traduzir isso pra sua receita bruta real, pro seu setor e pro seu prazo de decisão é trabalho de quem olha a operação de perto, não de quem lê a resolução uma vez e arquiva.
Se sua empresa tem aluguel, royalties ou juros de cliente na conta, vale revisar a receita bruta com a Bono Conta antes de setembro fechar a janela de opção.
Com informações de Receita Federal · Resolução CGSN nº 190/2026. Análise e texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.



